
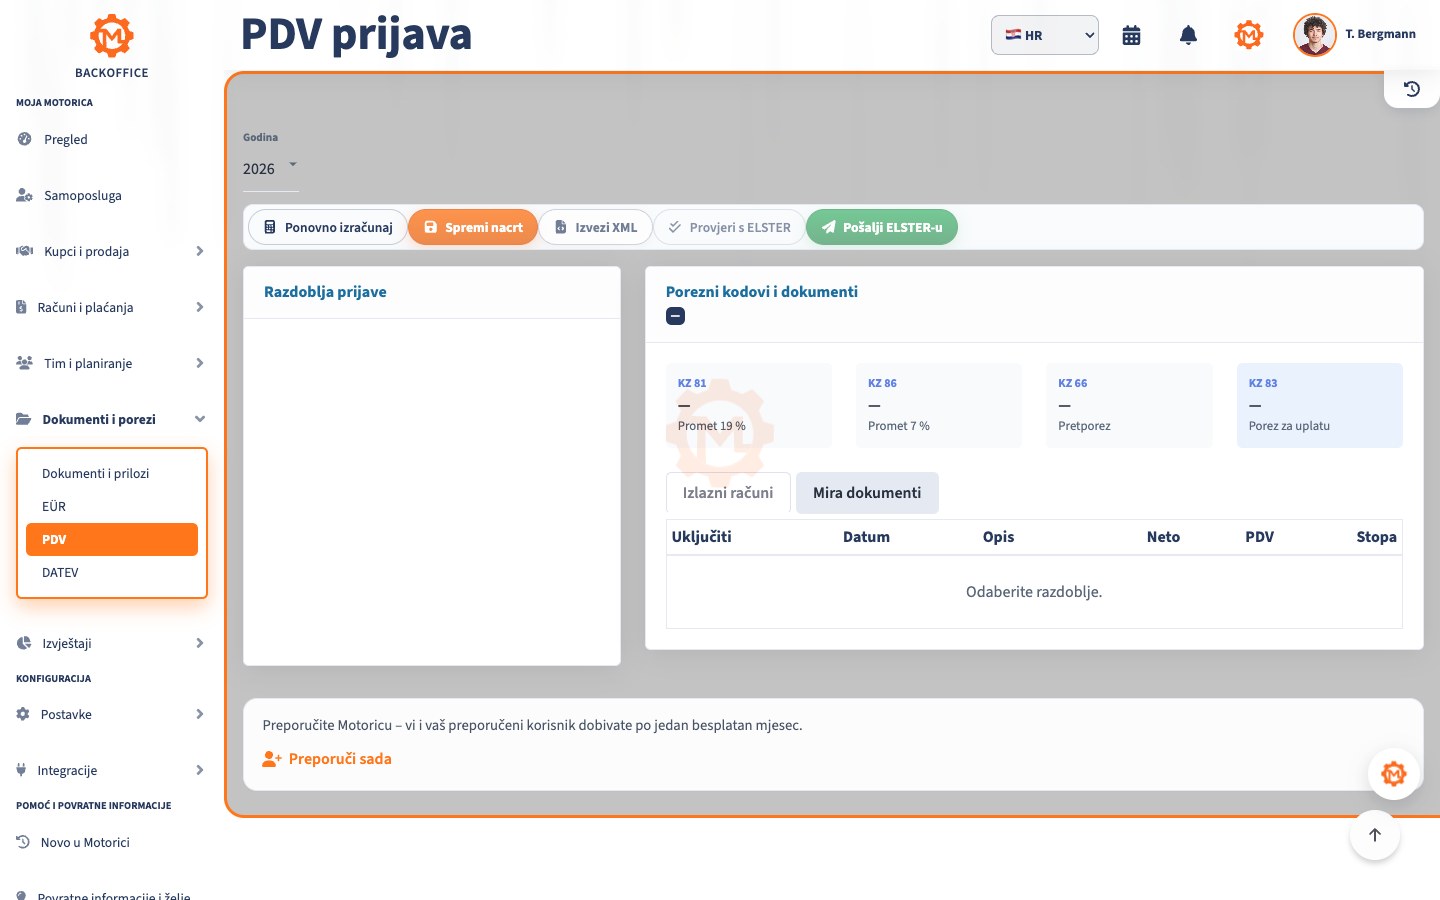
PDV u pravilu nije dodatna dobit. Poduzetnik u redovnom sustavu naplaćuje ga kupcima, odbija dopušteni pretporez iz poslovnih nabava i razliku plaća poreznoj upravi. Važni su ispravna klasifikacija, potpuni računi i pravodobne prijave.
Članak objašnjava njemačko pravo PDV-a prema stanju 14. rujna 2026. Ne zamjenjuje individualni savjet, osobito za oslobođene usluge, prekogranične poslove ili mješovitu privatnu i poslovnu uporabu.
Najvažnije ukratko
- Opća stopa iznosi 19%; stopa od 7% ili oslobođenje vrijede samo za zakonom određene transakcije.
- Od 2025. pravilo za male poduzetnike jest oslobođenje od PDV-a. Pragovi su 25.000 eura ukupnog prometa prethodne godine i 100.000 eura tekuće godine. U godini osnivanja prag je 25.000 eura.
- Mali poduzetnik ne iskazuje PDV zasebno i u pravilu ne odbija pretporez.
- U redovnom sustavu PDV se prijavljuje elektronički, a plaćanje dospijeva uglavnom desetog dana nakon razdoblja.
- Običan PDF nije e‑račun u zakonskom smislu. Od 2025. njemački poduzetnici moraju moći primati e‑račune; za izdavanje vrijede prijelazna pravila.
- Računi se prema § 14b UStG u pravilu čuvaju osam godina.
Kako funkcionira PDV
Primjer: izdate račun na 1.000 eura neto plus 190 eura PDV-a. U istom razdoblju kupite poslovne usluge za 238 eura bruto, uključujući 38 eura odbitnog pretporeza. Za uplatu ostaje 190 minus 38, odnosno 152 eura. Ako je pretporez viši, može nastati povrat.
Odvojite neto prihod od naplaćenog PDV-a. Porez koji je privremeno na računu nije slobodna dobit. Porezna pričuva štiti likvidnost.
Registracija kod porezne uprave
Pri početku djelatnosti upitnik za poreznu registraciju u pravilu se šalje elektronički putem ELSTER-a. Navode se očekivani promet, način oporezivanja i izbor pravila za male poduzetnike. Gewerbe prijava ne zamjenjuje poreznu registraciju.
Steuernummer identificira poduzeće kod Finanzamta. USt‑IdNr. izdaje Savezni središnji porezni ured i važan je osobito u EU poslovanju; nije isto što i osobni porezni identifikacijski broj.
Stope i oslobođenja
Prema § 12 UStG, opća stopa iznosi 19%. Stopa od 7% odnosi se samo na zakonom navedenu robu i usluge. § 4 UStG oslobađa određene medicinske, obrazovne, osigurateljne ili najamne transakcije.
Tretman ovisi o konkretnoj usluzi, ne samo o zanimanju. „Oslobođeno od PDV-a” i „mali poduzetnik” nisu isto. Nejasan slučaj provjerite prije računa.
Pravilo za male poduzetnike 2026.
Prema § 19 UStG, domaće transakcije poduzetnika sa sjedištem u Njemačkoj oslobođene su ako ukupni promet prethodne godine nije prešao 25.000 eura, a tekuće ne prelazi 100.000 eura. Od 2025. to su neto pragovi. Cijela transakcija kojom se prijeđe tekući prag već je u redovnom sustavu.
U godini početka računa se stvarni domaći promet i prag od 25.000 eura, bez preračunavanja na dvanaest mjeseci. Sve djelatnosti iste osobe računaju se zajedno.
Mali poduzetnik ne iskazuje PDV, navodi oslobođenje po § 19 UStG i podatke iz § 34a UStDV. Neovlašteni iskaz PDV-a može stvoriti dug prema § 14c UStG.
Nedostatak je izostanak odbitka pretporeza. Može se odabrati redovno oporezivanje, primjerice kod velikih ulaganja, ali izbor obvezuje najmanje pet kalendarskih godina.
Redovno oporezivanje i pretporez
U redovnom sustavu PDV se iskazuje na oporezivim prodajama. § 15 UStG dopušta odbitak samo ako je nabava za poduzeće, ispunjeni su zakonski uvjeti i postoji ispravan račun. Privatni dio i određene oslobođene prodaje isključuju se ili dijele.
Sama uplata ili knjiženje ne stvara pravo na odbitak. Kod predujma potrebni su račun i plaćanje.
Oporezivanje po obračunu ili naplati
Kod Sollversteuerung PDV nastaje u pravilu izvršenjem usluge, čak i ako kupac plati kasnije. Kod Istversteuerung računa se po primljenim uplatama. Finanzamt može na zahtjev dopustiti naplatnu metodu, među ostalim ako promet prethodne godine nije prešao 800.000 eura ili za određene slobodne profesije; vidi § 20 UStG.
Metoda po naplati pomaže likvidnosti, ali nije pravilo za male poduzetnike: PDV i prijave ostaju.
Računi i e‑računi
Redovni račun sadrži osobito puna imena i adrese, Steuernummer ili USt‑IdNr. dobavljača, datum, jedinstveni broj, opis i datum usluge, neto iznos, stopu i porez ili napomenu o oslobođenju. Za račune do 250 eura vrijede olakšice iz § 33 UStDV.
E‑račun ima strukturirane strojno čitljive podatke, primjerice XRechnung ili usklađeni ZUGFeRD. PDF sam je „drugi račun”. Prema BMF FAQ-u, u 2026.:
- Od 1. siječnja 2025. domaća poduzeća, uključujući mala, moraju primati e‑račune; za primitak je dovoljan e‑mail.
- Do kraja 2026. mogu se koristiti papir ili, uz suglasnost primatelja, PDF.
- Kod prometa prethodne godine do 800.000 eura mogućnost traje i 2027.
- Mali poduzetnici oslobođeni su izdavanja e‑računa, ali ne i primitka.
Prethodne prijave, plaćanje i godišnja prijava
Prema § 18 UStG, prijava i uplata dospijevaju uglavnom desetog dana nakon razdoblja. Novi poduzetnici prijavljuju mjesečno u godini početka i sljedećoj. Zatim je razdoblje tromjesečje; mjesec ako je porez prethodne godine prešao 9.000 eura. Do 2.000 eura Finanzamt može osloboditi od prethodnih prijava.
Odobrena Dauerfristverlängerung pomiče rok mjesec dana; mjesečni obveznici obično plaćaju poseban predujam. Potrebna je i godišnja prijava ako nema iznimke. Mali poduzetnik obično je ne podnosi, ali reverse charge, EU stjecanje ili zahtjev Finanzamta mogu stvoriti obvezu.
Prekogranični poslovi i reverse charge
U inozemstvu odlučuju mjesto usluge, status kupca, PDV brojevi, dokazi i tekst računa. Za određene B2B usluge porez duguje primatelj; § 13b UStG obuhvaća i određene domaće slučajeve.
Isporuke i neke EU usluge mogu zahtijevati zbirnu prijavu. Platforme, digitalne usluge, uvoz i izvoz imaju dodatna pravila. I mali poduzetnik može dugovati PDV na uslugu kupljenu u inozemstvu.
Čuvanje i ispravci
Prema § 14b UStG, izdani i primljeni računi čuvaju se uglavnom osam godina od kraja godine izdavanja. Moraju ostati čitljivi, neizmijenjeni i provjerljivi. Drugi dokumenti mogu imati druge rokove.
Pogrešan račun nemojte bez traga brisati ni prepisati. Ispravak mora jasno upućivati na izvornik. Kad je e‑račun obvezan, i ispravak u pravilu mora biti strukturiran, uz prijelazne olakšice.
Praktična kontrolna lista
- Dovršite ELSTER registraciju i unesite Steuernummer.
- Svjesno odaberite mali ili redovni sustav i pratite pragove.
- Provjerite stopu ili oslobođenje za svaku uslugu.
- Ispravno postavite Sollversteuerung ili odobrenu Istversteuerung.
- Provjerite izlazne račune prije slanja, ulazne prije odbitka.
- Primajte, provjeravajte i čuvajte e‑račune u izvornom formatu.
- Redovno usklađujte PDV i odvojite očekivanu uplatu.
- Dokumentirajte ELSTER rokove, uplate i potvrde prijenosa.
- Zasebno provjerite EU, treće zemlje i reverse charge.
Česte pogreške
- Miješanje prometa i dobiti: pragovi se odnose na zakonski ukupni promet.
- Trošenje naplaćenog PDV-a: bez pričuve nastaje manjak likvidnosti.
- Iskaz PDV-a malog poduzetnika: može nastati porezni dug.
- Automatski odbitak: potrebni su poslovna svrha i ispravan račun.
- PDF kao e‑račun: odlučuju strukturirani strojni podaci.
- Usklađenje tek na kraju godine: nedostatke riješite prije prijave.
- Inozemstvo kao domaći posao: mjesto i reverse charge mogu promijeniti sve.
Česta pitanja
Mora li svaki samozaposleni obračunati PDV?
Ne. Transakcija može biti oslobođena zakonom ili pravilom za male poduzetnike. Inače se PDV uglavnom primjenjuje. Odlučuje konkretna usluga.
Odnose li se pragovi 25.000 i 100.000 eura na dobit?
Ne, na ukupni promet po § 19(2) UStG. U godini osnivanja vrijedi stvarni prag 25.000 eura; kasnije se prethodna i tekuća godina provjeravaju odvojeno.
Može li mali poduzetnik odbiti pretporez?
U pravilu ne za nabave koje služe transakcijama oslobođenim po § 19 UStG. Zato redovni sustav može biti bolji kod velikih ulaganja.
Kada nastaje PDV ako kupac ne plati?
Kod Sollversteuerung obično pri usluzi, kod odobrene Istversteuerung pri uplati. Nenaplativo potraživanje može omogućiti ispravak po § 17 UStG.
Je li PDF dovoljan u 2026.?
Prijelazna pravila mnogima dopuštaju papir ili PDF uz suglasnost u 2026. PDF ipak nije e‑račun, a poduzeća već moraju primati e‑račune.
Koliko dugo čuvati račune?
Za PDV u pravilu osam godina od kraja godine izdavanja. Posebno provjerite rokove drugih poreznih i trgovačkih dokumenata.
Zamjenjuje li softver poreznu provjeru?
Ne. Organizira dokumente, rokove i izvještaje; klasifikacija i odobrenje prijave ostaju odgovornost poduzeća i savjetnika.
Zaključak
Pouzdan postupak PDV-a počinje sa svakim dokumentom: klasificirajte uslugu, provjerite račun, ispravno knjižite porez, pratite rok i čuvajte dokaz. Razdvajanje pravila za male poduzetnike, pretporeza i e‑računa sprječava glavne pogreške.
Motorica pomaže organizirati račune, dokumente, plaćanja i rokove, ali ne zamjenjuje poreznu odluku i kontrolu.
Izvori i datum
Provjereno 14. rujna 2026. Glavni službeni izvori: § 12 UStG, § 13b UStG, §§ 14–14c UStG, § 15 UStG, § 18 UStG, § 19 UStG, § 20 UStG, §§ 33 i 34a UStDV, BMF dopis o malim poduzetnicima, BMF FAQ o e‑računima, ELSTER i BZSt.
Članak daje opću orijentaciju o njemačkom PDV-u, ne individualni porezni ili pravni savjet. Nejasne i međunarodne transakcije provjerite prije računa ili prijave.