
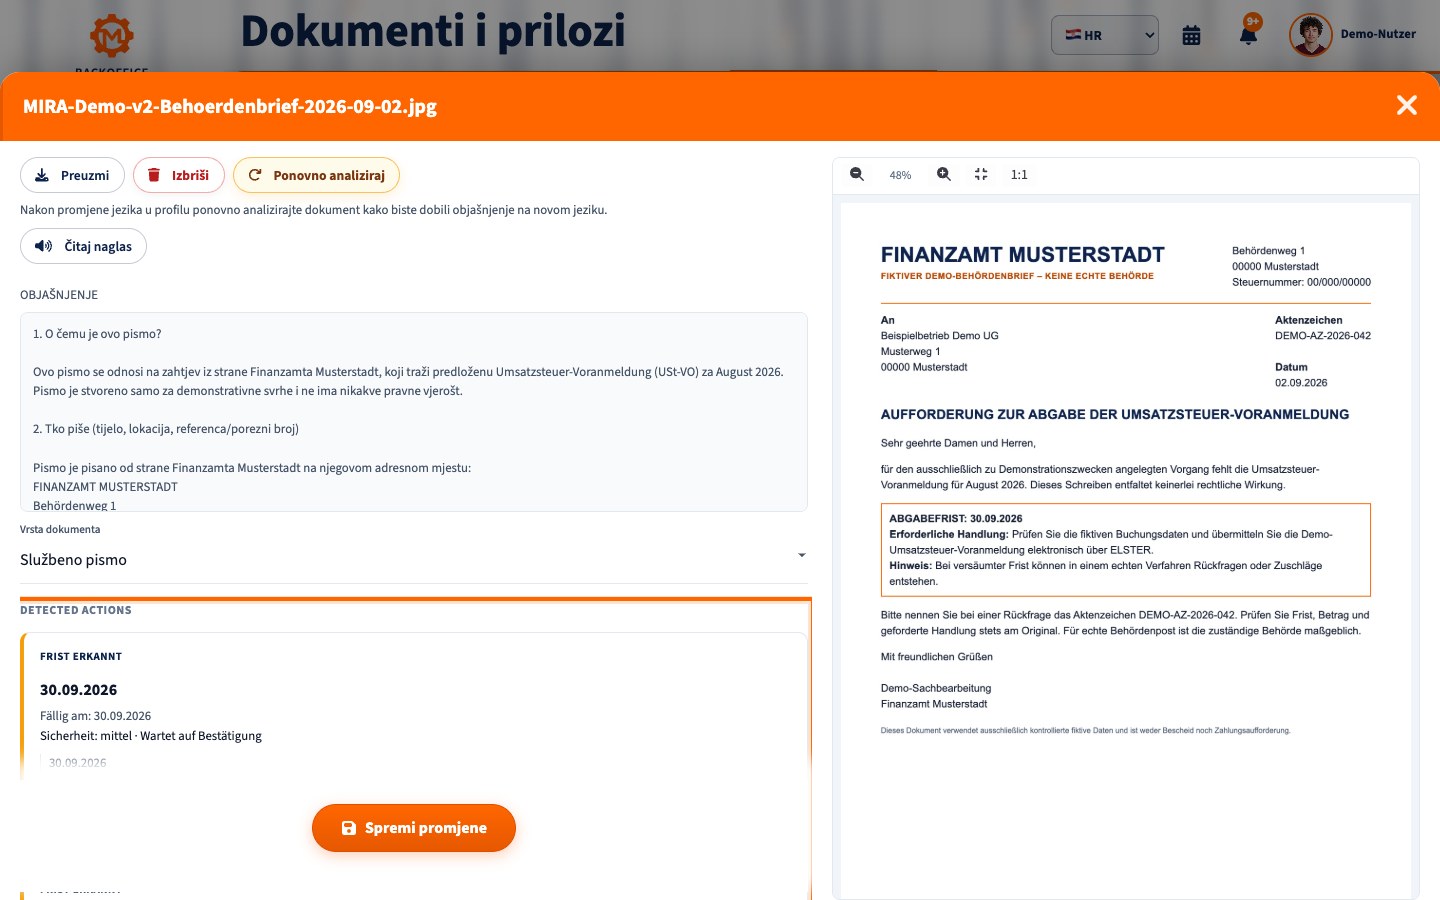
Ako ste propustili rok kod njemačke porezne uprave (Finanzamt), najprije utvrdite koji rok: za prijavu, uplatu poreza ili prigovor na porezno rješenje. Posljedice i mogući koraci nisu isti. Što prije obavite propuštenu radnju i sačuvajte potvrdu.
Prvi koraci
- U dopisu provjerite porez, razdoblje, broj predmeta i traženu radnju. Razlikujte rok za prijavu ili dokumente, rok plaćanja i rok za prigovor.
- Utvrdite datum pravne dostave (Bekanntgabe). Sačuvajte omotnicu i poruke ELSTER-a. Rješenje poslano običnom poštom unutar Njemačke ili elektronički u pravilu se smatra dostavljenim četvrtog dana nakon slanja, osim ako stigne kasnije ili ne stigne. Za stavljanje na raspolaganje za mrežno preuzimanje i formalnu dostavu vrijede zasebna pravila. Ako zadnji dan pada u subotu, nedjelju ili na blagdan, § 108 AO u pravilu pomiče rok na sljedeći radni dan.
- Nedostajuću prijavu, periodičnu prijavu PDV-a ili dokument predajte odmah propisanim putem. Kod zakašnjele uplate provjerite iznos i poziv na broj te uplatite koliko možete. Čuvajte potvrde predaje i plaćanja.
- Podnesite odgovarajući obrazloženi zahtjev. Telefonski razgovor ne zamjenjuje prijavu, uplatu ili prigovor.
Prijava ili dokumenti predani su prekasno
Poreznu prijavu predajte i nakon roka. Procjena porezne osnovice koju provede Finanzamt ne ukida obvezu prijave (§ 149 AO). Dodatak zbog zakašnjele predaje (Verspätungszuschlag) može se odrediti, a u određenim je slučajevima obvezan; postoje iznimke. Za mnoge godišnje prijave u pravilu iznosi 0,25% relevantnog poreza za svaki započeti mjesec, najmanje 25 eura mjesečno (§ 152 AO). Iznos ovisi o prijavi, godini, produljenju i utvrđenom porezu. Taj minimum nemojte automatski primjenjivati na periodičnu prijavu PDV-a.
§ 109 AO dopušta produljenje roka za prijavu ili roka koji je odredio ured, čak i retroaktivno. Odobrenje nije automatsko. Za neke prijave preko savjetnika i pojedinačno određene rokove uvjeti su stroži. Objasnite razlog, predložite realan datum i pošaljite ono što je spremno. Zakašnjelu prijavu PDV-a predajte putem ELSTER-a, a uplatu provjerite odvojeno. Dugotrajno neispunjavanje zahtjeva za dokumentima može, ovisno o slučaju, dovesti do procjene ili prisilne novčane kazne.
Porez je plaćen prekasno
Predaja prijave ne podmiruje dug. Prema § 240 AO dodatak za zakašnjelu uplatu (Säumniszuschlag) u pravilu iznosi 1% za svaki započeti mjesec od poreznog duga zaokruženog nadolje na višekratnik 50 eura. Za zakašnjenje do tri dana u pravilu se ne naplaćuje; to ne vrijedi za određena plaćanja gotovinom ili čekom. Poziv ne pomiče dospijeće.
Ako ne možete platiti sve, brzo kontaktirajte odjel naplate. Uz obrazloženje i izvediv plan možete tražiti odgodu (Stundung) ili obroke. § 222 AO posebno zahtijeva znatnu teškoću i da porezna tražbina nije ugrožena. Odluku donosi ured. Pratite službene opomene za plaćanje (Mahnung) i obavijesti o ovrsi.
Propušten je rok za prigovor
Prigovor (Einspruch) u pravilu se podnosi u roku od mjesec dana od dostave rješenja (§ 355 AO). Provjerite datum i pouku o pravnom lijeku. Ako pouka nedostaje ili je pogrešna, načelno može vrijediti rok od godine dana (§ 356 AO). Prigovor podnesite pisano, elektronički ili na zapisnik nadležnom tijelu; poziv nije dovoljan.
Ako je rok doista istekao, povrat u prijašnje stanje (Wiedereinsetzung) prema § 110 AO moguć je samo ako vas je okolnost bez vaše krivnje spriječila da poštujete zakonski rok. Zatražite ga u roku od mjesec dana nakon prestanka prepreke, potkrijepite činjenice i u istom roku podnesite propušteni prigovor. Nakon godine dana od izvornog roka povrat je u pravilu isključen, uz usku iznimku više sile. Sam zaborav obično nije dovoljan. U važnim slučajevima obratite se poreznom savjetniku.
Prigovor u pravilu ne odgađa plaćanje. Ako postoje uvjeti, zasebno zatražite odgodu izvršenja (Aussetzung der Vollziehung; § 361 AO).
Poruka Finanzamtu i popis radnji
Koristite kanal naveden u dopisu ili odgovarajuću funkciju ELSTER-a. Navedite porez, razdoblje, broj predmeta, propušteni datum, konkretan razlog i što ste već učinili. Retroaktivno produljenje ili odgodu zatražite samo ako odgovara slučaju. Priložite dokaze i sačuvajte potvrdu slanja. Kod propuštenog prigovora izričito podnesite prigovor i, ako postoji osnova, obrazložen zahtjev za povrat u prijašnje stanje.
- Sačuvajte dopis, omotnicu ili elektroničku obavijest i pouku o pravnom lijeku.
- Utvrdite vrstu roka, datum dostave i stvarni zadnji dan.
- Odmah podnesite prijavu, dokument ili prigovor te izvršite dospjelu uplatu.
- Pošaljite odgovarajući zahtjev s razlogom i dokazima.
- Sačuvajte potvrde ELSTER-a, dostave i uplate; pratite nove dopise.
Česta pitanja
Je li dovoljan telefonski poziv?
Ne. Može razjasniti stanje, ali ne zamjenjuje prijavu, plaćanje, valjan prigovor ili potreban zahtjev.
Je li dodatak za zakašnjelu prijavu uvijek obvezan?
Ne. § 152 AO razlikuje diskrecijske i obvezne slučajeve te iznimke. Razlikuje se od dodatka za zakašnjelu uplatu prema § 240 AO.
Može li se istekao rok produljiti?
§ 109 AO može dopustiti retroaktivno produljenje roka za prijavu ili roka koji je odredio ured. Za zakonski rok prigovora treba ispitati § 110 AO.
Službeni izvori
- § 108 AO
- § 109 AO
- § 110 AO
- § 122 AO
- § 149 AO
- § 152 AO
- § 222 AO
- § 224 AO
- § 240 AO
- § 355 AO
- § 356 AO
- § 357 AO
- § 361 AO
- ELSTER
Ovaj opći vodič ne zamjenjuje individualno savjetovanje o njemačkom poreznom pravu.