
Na kraju poslovne godine vlasnik obrta ili drugog pojedinačnog poduzeća u Njemačkoj mora utvrditi dobit i pripremiti potrebne porezne prijave. To ne znači uvijek izradu bilance. Mnogi osnivači mogu koristiti EÜR (Einnahmenüberschussrechnung), njemački obračun primitaka i izdataka. Ovaj vodič objašnjava njemačka pravila i praktične korake.
EÜR ili bilanca?
Prema § 4 st. 3 njemačkog Zakona o porezu na dohodak (EStG), osoba koja po zakonu nije obvezna voditi poslovne knjige i sastavljati financijske izvještaje te to ne čini dobrovoljno u pravilu može utvrditi dobit kao poslovne primitke umanjene za poslovne izdatke. Trgovac obvezan na knjigovodstvo sastavlja bilancu i račun dobiti i gubitka (GuV). Zajedno čine godišnje financijske izvještaje prema § 242 Trgovačkog zakonika (HGB). Podaci porezne bilance obično se šalju elektronički.
§ 241a HGB pod određenim uvjetima oslobađa trgovca pojedinca ako prihodi od prodaje ne prelaze 800.000 €, a godišnji višak 80.000 € na dva uzastopna datuma zaključenja. Kod novoosnovanog poslovanja provjerava se prvi datum. To nije opći prag za EÜR. Porezna uprava zasebno može utvrditi obvezu vođenja knjiga za trgovačku djelatnost prema § 141 Poreznog zakonika (AO) ako godišnji ukupni promet prelazi 800.000 € ili dobit od trgovine u poslovnoj godini prelazi 80.000 €. Obveza u pravilu počinje poslovnom godinom nakon obavijesti uprave. Slobodna profesija ne podliježe § 141 AO samo zbog visokih prihoda; ostale obveze valja provjeriti zasebno.
Njemački režim oslobođenja malih poduzetnika od PDV-a (Kleinunternehmerregelung) odnosi se na PDV, a ne na izbor EÜR-a ili bilance.
Poslovi na kraju godine
1. Utvrdite način obračuna dobiti
Provjerite vrstu djelatnosti, status trgovca, dosadašnju metodu i dopise porezne uprave. Za granične slučajeve ili dobrovoljnu promjenu savjetujte se s poreznim savjetnikom.
2. Prikupite isprave i uskladite uplate
Prikupite izdane i primljene račune, knjigovodstvene isprave ili potvrde, bankovne i blagajničke zapise, izvode pružatelja platnih usluga, ugovore i po potrebi podatke o plaćama. Uskladite bankovne transakcije i povežite uplate s računima. Neplaćeni račun treba evidentirati, ali u uobičajenom EÜR-u on uglavnom nije naplaćeni prihod prije uplate.
3. Pripisujte plaćanja pravoj godini
Kod EÜR-a uglavnom je odlučan datum stvarne naplate ili plaćanja (§ 11 EStG), a ne samo datum računa. Račun iz prosinca plaćen u siječnju obično pripada siječanjskoj godini. Za redovita ponavljajuća plaćanja oko prijelaza godine postoji uska iznimka; važni su dospijeće i gospodarska pripadnost. Predujmovi i pojedine kupnje imaju posebna pravila.
4. Odvojite privatne transakcije i provjerite imovinu
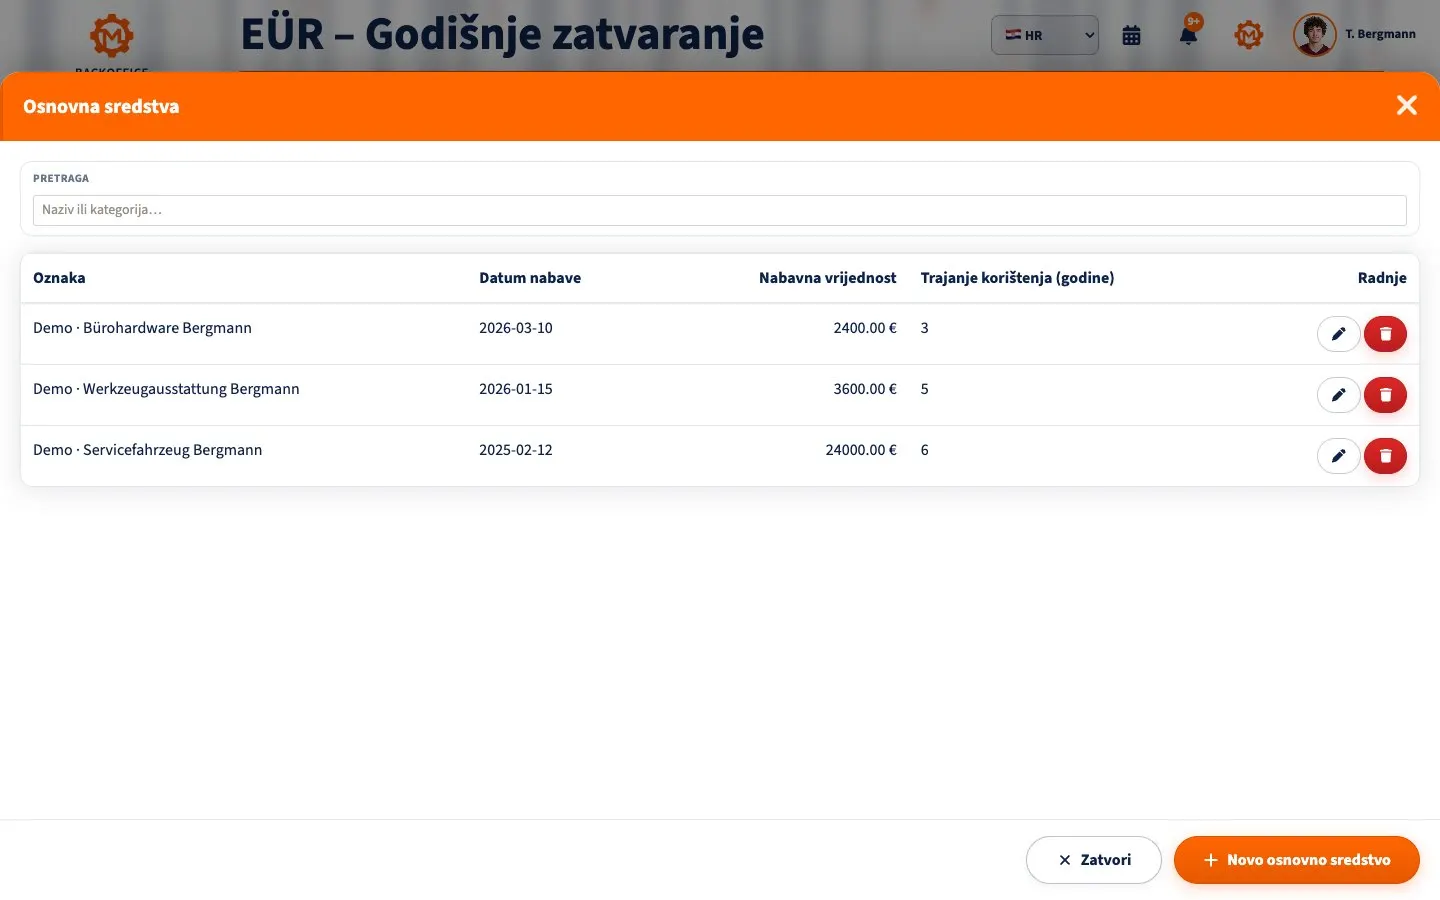
Privatne uplate i podizanja vlasnika nisu obični poslovni prihodi ili rashodi. Primljeni zajam ne stvara dobit, a otplata glavnice obično nije rashod; poslovne kamate mogu biti. Dokumentirajte poslovni udio mješovito korištene imovine. Imovina koja se koristi više godina ne može se uvijek odmah u cijelosti odbiti: provjerite amortizaciju (AfA), pravila za sitnu imovinu i evidenciju dugotrajne imovine.
5. Dovršite EÜR ili izvještaje
Rasporedite primitke i izdatke po službenim stavkama EÜR-a. Usporedite zbrojeve s ispravama, plaćanjima, prethodnim prijavama PDV-a i prošlom godinom. Bilanca dodatno zahtijeva inventuru, potraživanja, obveze, vremenska razgraničenja i možda rezerviranja. Nije samo duži EÜR.
Koje se prijave podnose?
Dobit ulazi u osobnu prijavu poreza na dohodak, obično putem Anlage G za trgovinu ili Anlage S za slobodnu profesiju. Anlage EÜR u pravilu se šalje elektronički u službenom formatu; porezna uprava može na zahtjev dopustiti iznimku zbog nerazmjerne teškoće (§ 60 st. 4 EStDV). Kod bilance se obično predaje elektronička E-Bilanz.
Prijava poreza na obavljanje djelatnosti (Gewerbesteuer) za pojedinačnog trgovca potrebna je osobito ako oporezivi prihod od trgovine prelazi 24.500 €, postoji preneseni gubitak ili porezna uprava traži prijavu (§ 25 GewStDV). Odbitak ne znači da svaki trgovac uvijek podnosi prijavu. Dohodak od slobodne profesije u pravilu nije predmet tog poreza.
Za promet oporeziv PDV-om provjerite godišnju prijavu i uskladite prethodne prijave. Od 2025. redovite obveze prijavljivanja u okviru Kleinunternehmerregelung u načelu ne vrijede; posebne transakcije ili zahtjev porezne uprave mogu biti iznimka. Dobit se ipak mora utvrditi.
Rokovi i čuvanje
Bez poreznog savjetnika redovni rok načelno je 31. srpnja sljedeće godine. Uz stručnu pripremu to je obično zadnji dan veljače druge sljedeće godine (§ 149 AO). Vikend, blagdan, posebno pravilo ili pojedinačni zahtjev mogu promijeniti stvarni rok. Planirajte sredstva za doplatu poreza i predujmove.
Prema § 147 AO knjige, inventari i godišnji izvještaji obično se čuvaju 10 godina, knjigovodstvene isprave 8 godina, a neki drugi dokumenti 6 godina. Rok u pravilu počinje krajem kalendarske godine nastanka isprave ili sastavljanja izvještaja; otvoreni porezni postupci mogu ga produžiti. Sačuvajte strukturirane izvorne podatke e-računa.
Kontrolni popis
- Provjereno pravo na EÜR ili obveza bilance
- Usklađeni banka, blagajna i platne usluge
- Evidentirani računi, isprave i datumi plaćanja
- Odvojeni privatni poslovi i zajmovi
- Plaćanja oko nove godine pravilno pripisana
- Provjereni imovina, amortizacija i evidencija
- Usklađeni PDV i pretporez
- Dovršeni Anlage EÜR ili bilanca i GuV
- Provjerene prijave i stvarni rok
- Planirano čuvanje i moguće uplate poreza
Česta pitanja
Je li EÜR godišnji financijski izvještaj? U svakodnevnom govoru dio je završnih poslova. Prema HGB-u godišnji izvještaj čine bilanca i GuV; EÜR je drukčiji porezni obračun.
Ulazi li neplaćeni račun u EÜR? U pravilu tek nakon naplate. Čuvajte otvoreni račun i provjerite iznimke.
Kada treba pomoć? Kod prve bilance, pragova, inozemnih poslova, zaposlenika, vozila, nekretnina, prestanka poslovanja ili promjene metode.
EÜR u Backofficeu
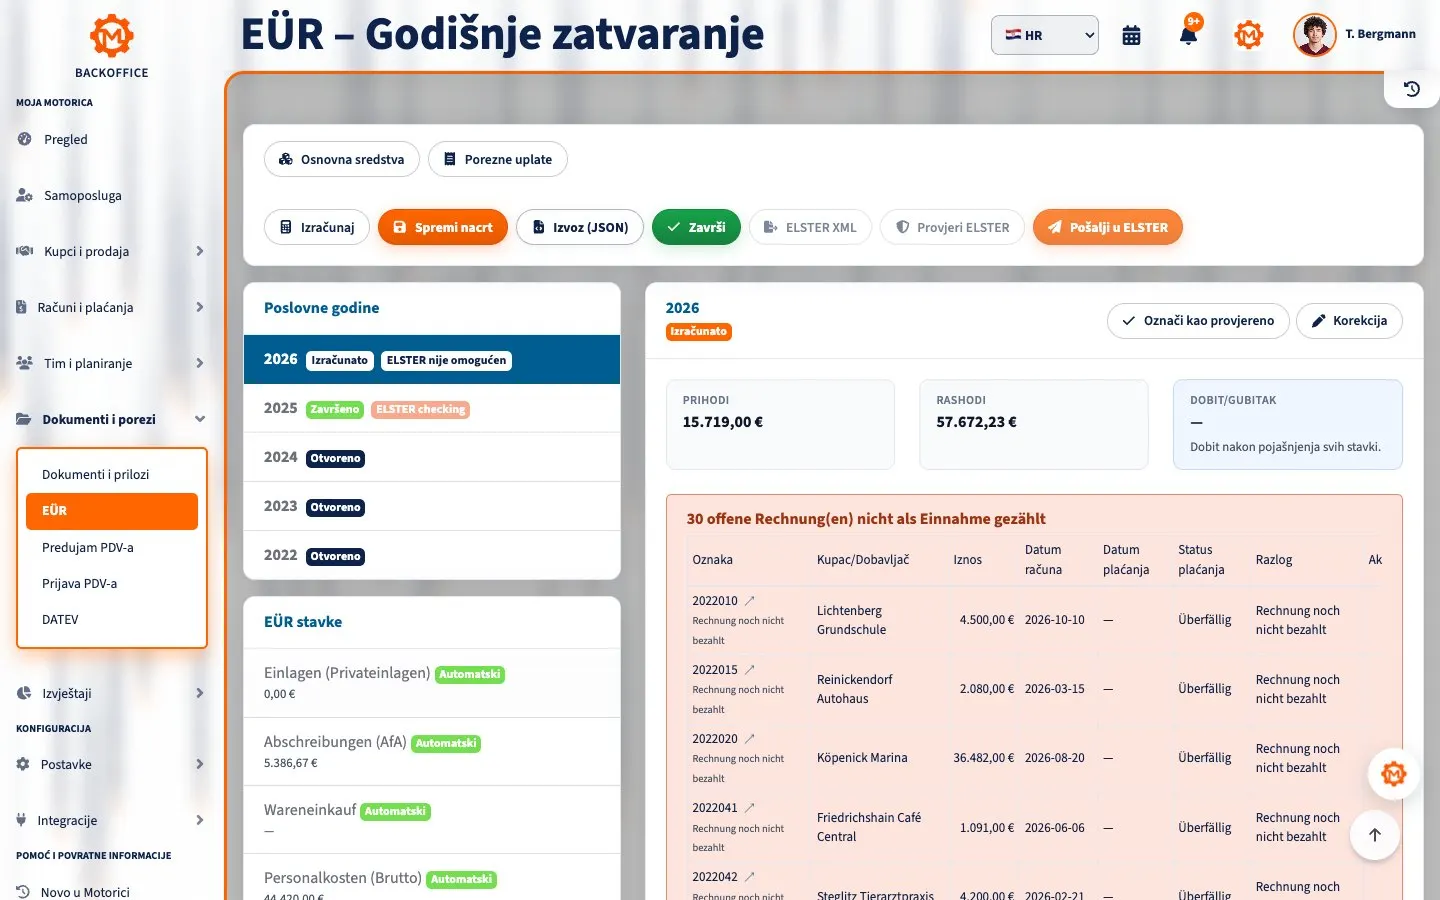
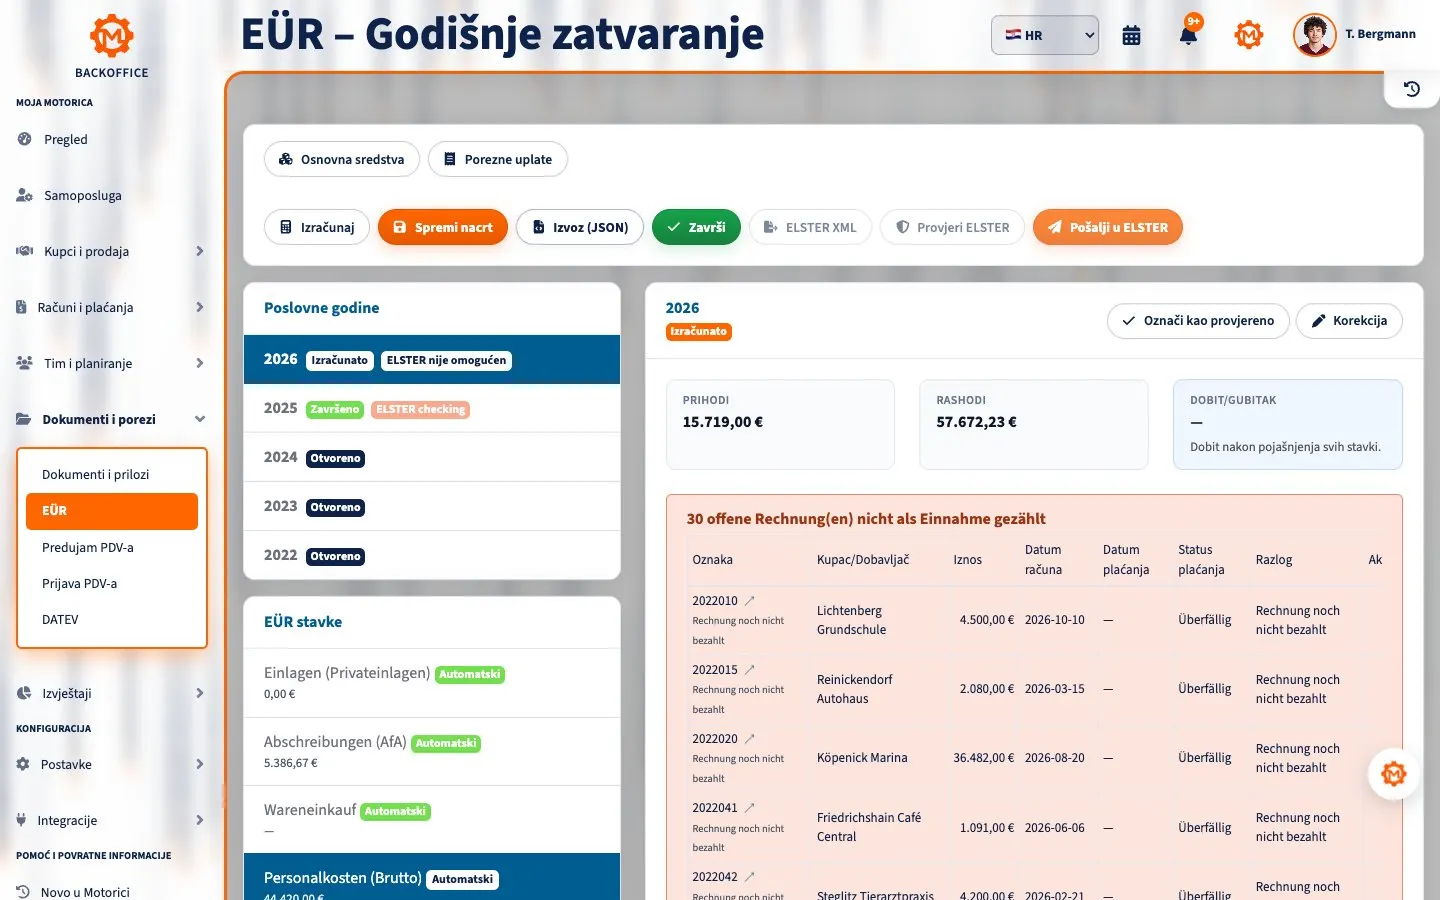
Kratka animacija prikazuje pregled EÜR-a, izvor podataka o plaćama i registar dugotrajne imovine na izmišljenom demo računu Thomasa Bergmanna.
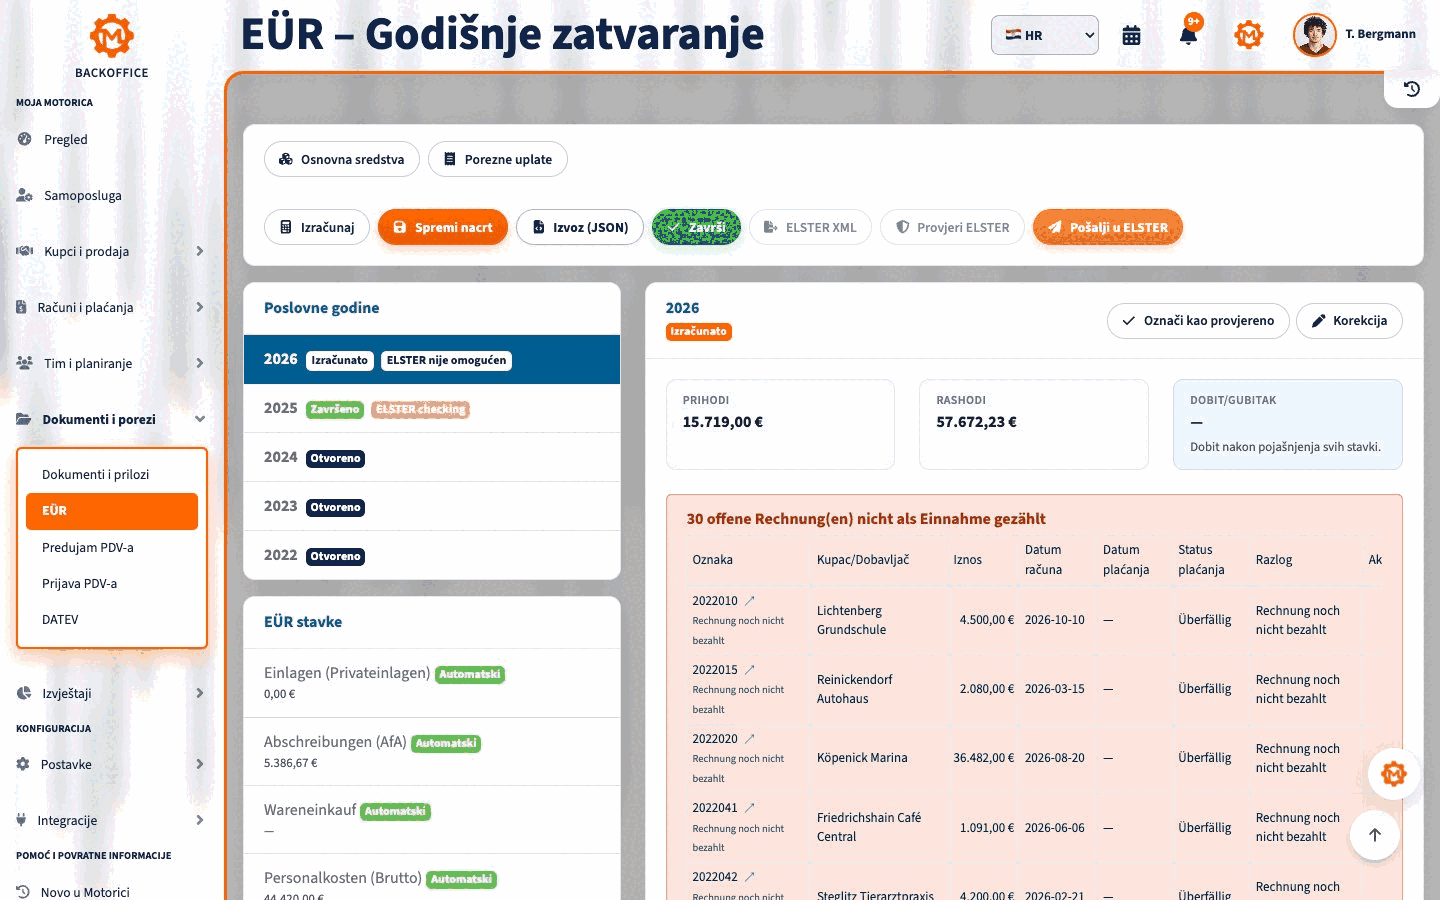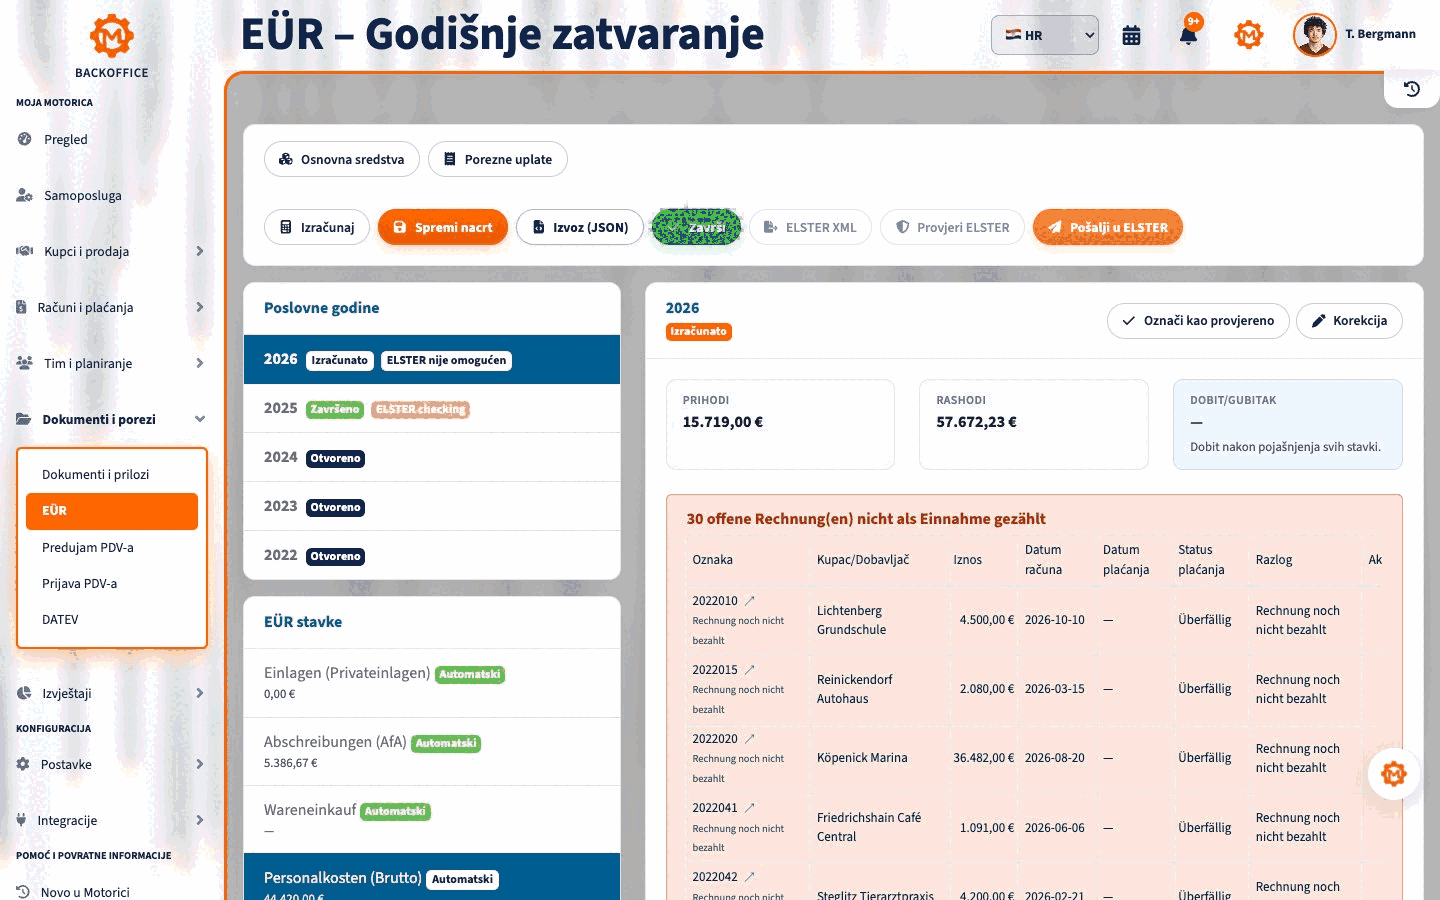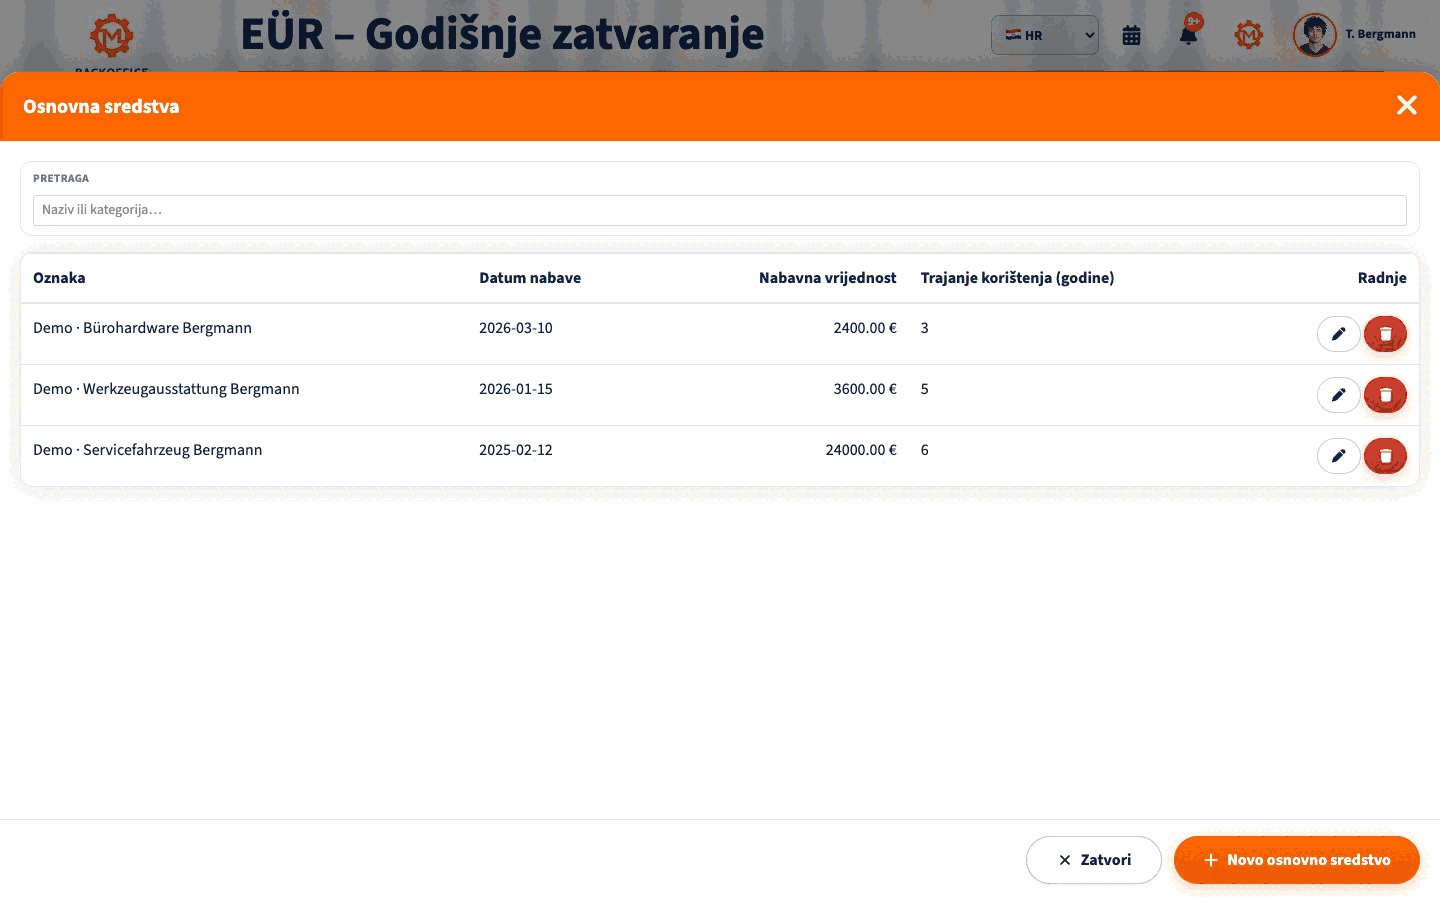
Pregled EÜR-a · Izvor plaća · Dugotrajna imovina
Motorica i službeni izvori
Backoffice Motorica prikazuje stavke EÜR-a, izvorne zapise, primitke, izdatke i izračunati rezultat odabrane godine. Provjerite klasifikaciju prije zatvaranja nacrta ili slanja podataka. Porezna ocjena ostaje vaša ili vašeg poreznog savjetnika.
Izvori: EStG § 4, EStG § 11, HGB § 241a, AO §§ 141, 147, 149, § 147 AO, § 149 AO, EStDV § 60, GewStDV § 25, UStG § 19, ELSTER EÜR.
Ovo su opće informacije o njemačkom pravu, a ne pojedinačni porezni ili pravni savjet.