
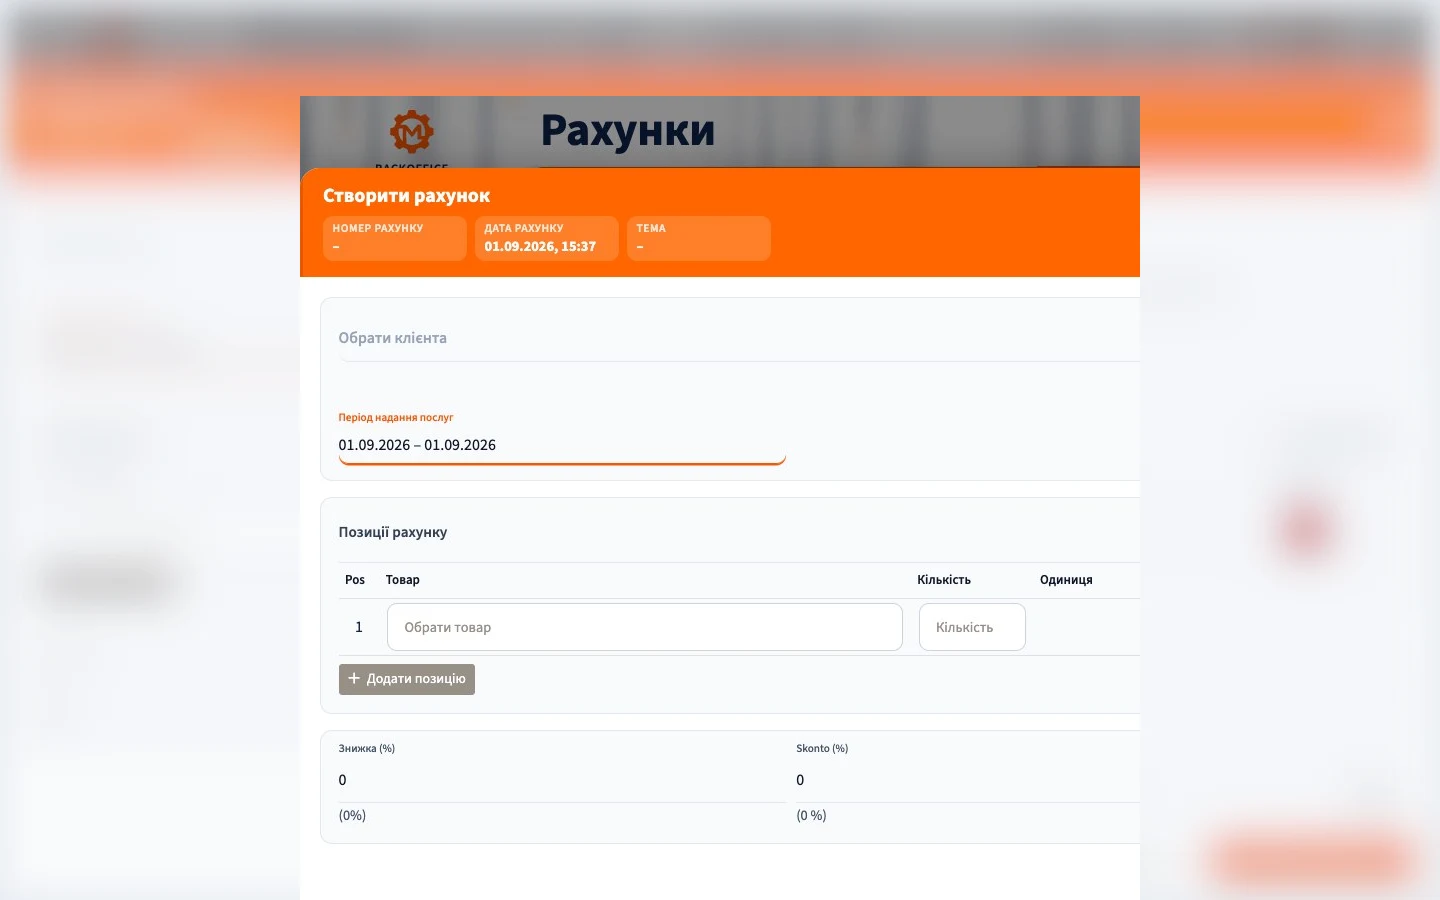
Рахунок за операцію в Німеччині має містити дані, необхідні саме для цієї операції. На звичайний рахунок понад 250 € переважно поширюється § 14 абз. 4 німецького Закону про ПДВ (UStG). Для невеликих сум і операцій, на які поширюється німецький режим звільнення малого бізнесу від ПДВ (Kleinunternehmerregelung), діють окремі спрощення. Цей матеріал пояснює німецьке право.
Обов’язкові дані звичайного рахунка
- Повні найменування та адреси постачальника й одержувача.
- Податковий номер (Steuernummer) або ідентифікаційний номер платника ПДВ постачальника. Особистий Steuer-ID не замінює їх.
- Дата виставлення та унікальний номер, присвоєний у послідовному ряді. Рядів може бути кілька, але номер має однозначно визначати рахунок.
- Кількість і звичайна комерційна назва товару або вид і обсяг послуги. Просто «послуга» — недостатній опис.
- Дата чи період постачання. За § 31 абз. 4 UStDV може вистачити календарного місяця; для авансу іноді важлива відома дата отримання коштів.
- Сума без ПДВ, розділена за ставками й звільненнями, та заздалегідь погоджені знижки, якщо їх іще не враховано.
- Застосовна ставка і сума ПДВ або вказівка на відповідне звільнення.
У спеціальних випадках потрібні додаткові відомості: повідомлення приватному замовнику про дворічний обов’язок зберігання документів щодо деяких робіт із нерухомістю; слово «Gutschrift» при погодженому виставленні рахунка клієнтом; додаткові примітки чи VAT-номери відповідно до § 14a UStG для окремих операцій у ЄС та випадків зворотного нарахування податку.
Електронна адреса, телефон, IBAN, строк оплати й фізичне місце надання послуги не є загальними обов’язковими реквізитами. Вони можуть бути корисними або потрібними в окремому випадку. Німецьке податкове право загалом не вимагає рахунка мовою клієнта; переклад не повинен змінювати юридичний зміст даних.
Приклад із ПДВ 19 %
Підприємство нараховує 100,00 € без ПДВ за чітко описану послугу, до якої справді застосовується ставка 19 %. У рахунку зазначено 19,00 € ПДВ і 119,00 € загалом. Інші необхідні відомості — адреси, податковий номер або VAT ID постачальника, номер рахунка й дата послуги — також залишаються потрібними. Ставка прикладу підходить не для кожної послуги.
Рахунок до 250 € із податком
Коли загальна сума не перевищує 250 €, за § 33 UStDV зазвичай достатньо найменування й адреси постачальника, дати, кількості та виду товару або виду й обсягу послуги, загальної суми зі ставкою ПДВ чи приміткою про звільнення. Ім’я клієнта, податковий номер і номер рахунка зазвичай не потрібні. Спрощення не діє, зокрема, для внутрішньоєвропейських поставок, деяких дистанційних продажів і зворотного нарахування. Касовий чек може бути таким рахунком, якщо містить усі необхідні дані.
Рахунок малого підприємця
Для операцій, звільнених за § 19 UStG, § 34a UStDV вимагає: найменування й адреси обох сторін; Steuernummer, VAT ID або ідентифікаційний номер малого підприємця; дату; конкретний опис товару чи послуги; загальну суму та посилання на звільнення за § 19 UStG. Не виділяйте ПДВ окремо для такої операції. За § 34a номер рахунка й дата послуги зазвичай не обов’язкові; правило для сум до 250 € залишається можливим. Якщо рахунок виставляє клієнт, додається «Gutschrift».
Електронні рахунки та перехідні строки
З 2025 року простий PDF не є структурованим електронним рахунком для цілей німецького ПДВ. Прикладами відповідних форматів є XRechnung і належні профілі ZUGFeRD. Німецькі підприємства повинні мати змогу приймати е-рахунки з 1 січня 2025 року; на початку достатньо поштової скриньки.
Для внутрішніх B2B-операцій, на які в принципі поширюється обов’язок е-рахунка, інші рахунки дозволені до 31 грудня 2026 року. Якщо оборот постачальника за попередній рік не перевищив 800 000 €, строк триває до 31 грудня 2027 року. Для простого PDF протягом цих строків потрібна згода одержувача; паперовий рахунок дозволений. Обов’язок виставлення не визначається просто сумою поточного рахунка чи єдиним порогом обороту. Винятки стосуються рахунків до 250 €, послуг малих підприємців і деяких звільнених операцій. Для органів влади можуть діяти окремі правила B2G. Усі обов’язкові податкові дані е-рахунка мають бути в його структурованій частині.
Виставлення, виправлення і зберігання
Визначте сторони, вид операції та оподаткування. Точно опишіть постачання, перевірте дату, суми, ставку, адреси й номер. Виберіть належний формат і спосіб надсилання. Для деяких B2B- та пов’язаних із нерухомістю операцій рахунок зазвичай треба виставити протягом шести місяців.
Копії виставлених і отримані рахунки за § 14b UStG загалом зберігають вісім років. Відлік починається наприкінці року виставлення та може подовжитися через незавершене податкове провадження. Зберігайте структурований оригінал е-рахунка. Помилку виправляйте документом із чітким посиланням на первісний рахунок (§ 31 абз. 5 UStDV), а не непомітною заміною надісланого оригіналу. Не кожна описка вимагає повного скасування.
Контрольний список
- Чи правильно визначено звичайний рахунок, суму до 250 €, малого підприємця або виняток?
- Чи правильні назви, адреси, податковий номер, дата й необхідний номер рахунка?
- Чи чітко описані товар або послуга та час постачання?
- Чи узгоджені сума без ПДВ, оподаткування, податок і підсумок?
- Чи є потрібні примітки про звільнення, зворотне нарахування або «Gutschrift»?
- Чи підходять формат, надсилання й архівування?
Поширені запитання
Чи обов’язковий IBAN?
Ні. Він полегшує оплату, але не належить до загальних реквізитів § 14 абз. 4 UStG.
Чи мають номери рахунків іти без пропусків?
Номер має бути унікальним, присвоєним у послідовному ряді та визначати рахунок. Потрібна система, яку можна простежити; це не означає відсутності кожного пропуску у видимих числах.
Чи можна виставити рахунок англійською?
Німецьке право ПДВ загалом не вимагає німецької мови. Дані мають залишатися зрозумілими й перевірними; вимоги одержувача перевіряйте окремо.
Джерела та межі застосування
Перевірено 16 вересня 2026 року: § 14 UStG, § 14a, § 14b, § 31 UStDV, § 33, § 34a, FAQ Міністерства фінансів Німеччини про е-рахунки. Це загальний огляд німецького права, а не індивідуальна податкова чи юридична консультація. Для транскордонних і особливих випадків зверніться до фахівця.