
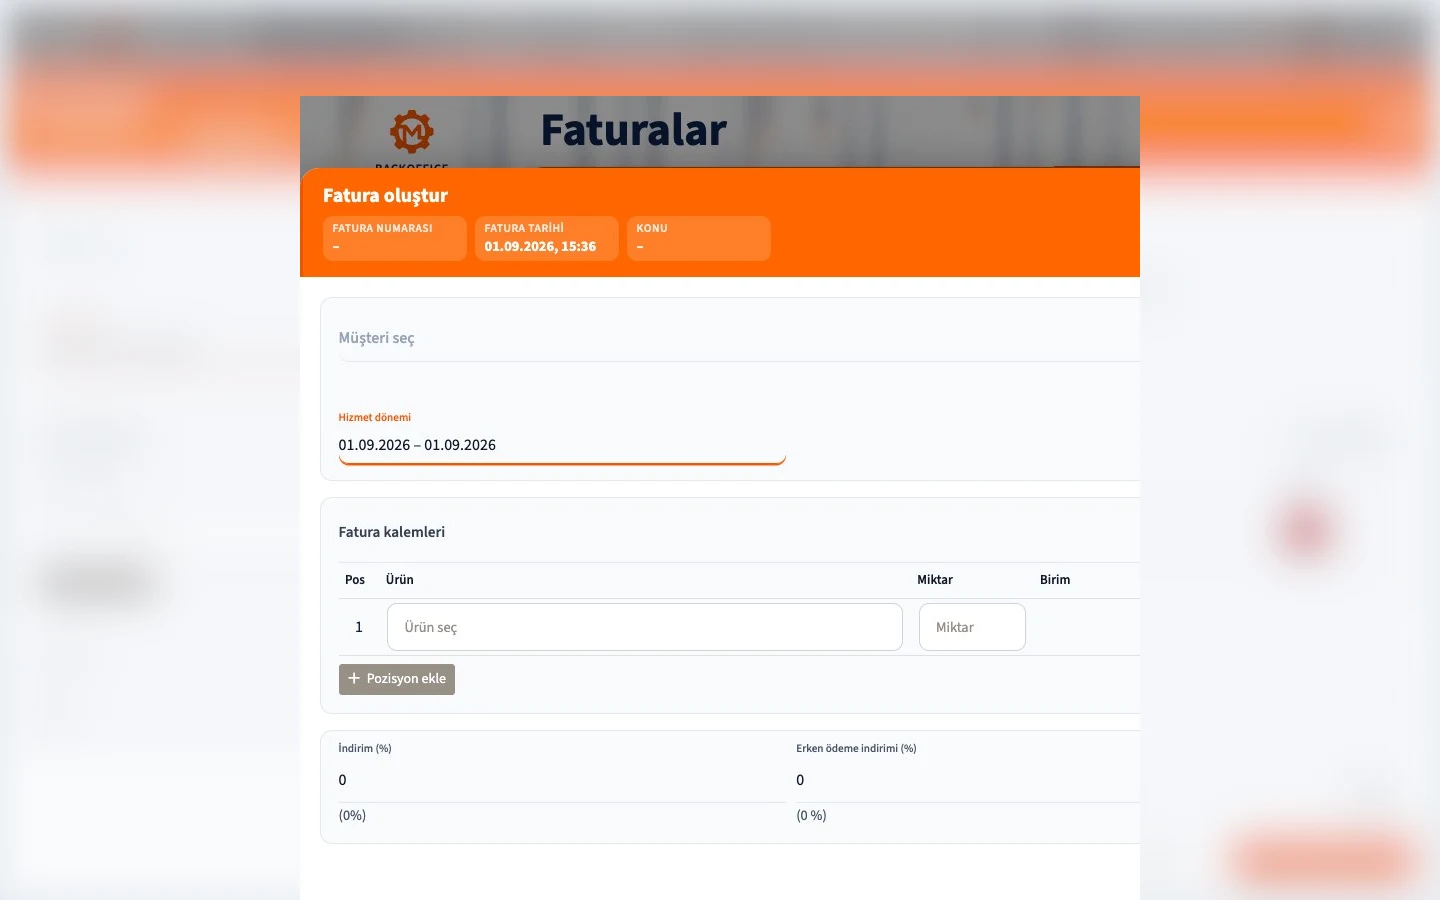
Almanya'daki bir işlem için düzenlenen fatura, o işleme uygun yasal bilgileri içermelidir. 250 € üzerindeki olağan faturalar için kural olarak Alman KDV Kanunu'nun (UStG) 14. maddesinin 4. fıkrası geçerlidir. Küçük tutarlı faturalar ve Almanya’daki küçük işletmeler için KDV muafiyeti düzenlemesi (Kleinunternehmerregelung) kapsamında kesilen faturalar için ayrı kolaylıklar vardır. Aşağıdaki açıklamalar Alman hukukuyla ilgilidir.
Olağan faturada bulunması gereken bilgiler
- Hizmeti veya malı sağlayan işletmenin ve müşterinin tam adı ile tam adresi.
- Sağlayıcının Steuernummer numarası veya KDV kimlik numarası (USt-IdNr.). Kişisel Steuer-ID bunun yerine geçmez.
- Düzenleme tarihi ve faturayı tek başına tanımlayan, bir sayı dizisi içinde sıralı olarak verilen benzersiz fatura numarası.
- Malların miktarı ve ticari tanımı ya da hizmetin türü ve kapsamı. Tek başına “hizmet” yazmak yeterince açık değildir.
- Teslim veya hizmet tarihi/dönemi. UStDV 31(4) uyarınca takvim ayı yeterli olabilir. Avans faturasında, biliniyorsa ödeme tarihi önem taşıyabilir.
- KDV oranlarına ve istisnalara göre ayrılmış KDV hariç bedel; önceden kararlaştırılıp bedele henüz yansıtılmamış indirimler.
- Uygulanan KDV oranı ve KDV tutarı veya ilgili vergi istisnasına ilişkin açıklama.
Özel durumlarda ek bilgiler gerekir: belirli taşınmaz hizmetlerinde özel müşterinin iki yıllık saklama yükümlülüğü; müşteri tarafından önceden anlaşarak düzenlenen faturada “Gutschrift” ibaresi; tersine vergi yükümlülüğü ve bazı AB işlemlerinde UStG 14a uyarınca ek ibareler veya KDV numaraları.
E-posta adresi, telefon, IBAN, ödeme süresi ve hizmetin fiziksel olarak verildiği yer genel zorunlu bilgiler değildir. Pratikte faydalı veya özel olayda gerekli olabilirler. Alman KDV hukuku, faturanın otomatik olarak müşterinin dilinde de yazılmasını istemez; çeviri yasal bilgilerin anlamını değiştirmemelidir.
19 % KDV ile basit örnek
Bir işletme, gerçekten %19 KDV uygulanan açıkça tanımlanmış bir hizmet için 100,00 € net hesaplar. Faturada 19,00 € KDV ve 119,00 € toplam gösterilir. Her iki adres, sağlayıcının vergi numarası veya USt-IdNr., fatura numarası ve hizmet tarihi gibi diğer zorunlu bilgiler de eklenir. Örnekteki oran her hizmet için geçerli değildir.
KDV dahil en çok 250 €: küçük tutarlı fatura
Toplam 250 €'yu aşmıyorsa, UStDV 33 uyarınca genellikle sağlayıcının adı ve adresi, düzenleme tarihi, malın miktarı ve türü veya hizmetin türü ve kapsamı, ayrıca KDV oranı ya da muafiyet açıklamasıyla birlikte toplam tutar yeterlidir. Müşteri adı, vergi numarası ve fatura numarası genellikle gerekmez. Bu kolaylık, AB içi teslimler, bazı sınır ötesi uzaktan satışlar ve tersine vergi yükümlülüğü gibi işlemlerde uygulanmaz. Gerekli bilgiler varsa kasa fişi de fatura olabilir.
Küçük işletme muafiyeti kapsamında fatura
UStG 19 kapsamında vergiden muaf işlemler için UStDV 34a şu asgari bilgileri ister: iki tarafın adları ve adresleri; sağlayıcının Steuernummer, USt-IdNr. veya küçük işletme kimlik numarası; düzenleme tarihi; somut mal veya hizmet; toplam bedel ve UStG 19 kapsamındaki muafiyet açıklaması. Böyle bir işlemde KDV ayrı gösterilmez. 34a kapsamında normalde fatura numarası ve hizmet tarihi zorunlu değildir; 250 € kolaylığı da geçerliliğini korur. Müşteri faturayı düzenliyorsa “Gutschrift” eklenir.
E-fatura ve 2026 geçiş süresi
Basit bir PDF, 2025'ten beri KDV hukukunda yapılandırılmış E-Rechnung sayılmaz. XRechnung ve uygun ZUGFeRD profilleri kullanılabilir. Almanya'daki işletmeler 1 Ocak 2025'ten beri e-fatura alabilmelidir; başlangıç için e-posta kutusu yeterlidir.
Normalde e-fatura düzenleme yükümlülüğü olan ülke içi B2B işlemlerde 31 Aralık 2026'ya kadar başka fatura türleri kullanılabilir. Düzenleyenin önceki yıl cirosu en fazla 800.000 € ise süre 31 Aralık 2027'ye uzar. Bu sürelerde basit PDF için alıcının onayı gerekir; kâğıt fatura mümkündür. Düzenleme yükümlülüğü güncel fatura tutarı veya tek bir ciro sınırıyla genel olarak başlamaz. 250 €'ya kadar faturalar, küçük işletme işlemleri ve bazı vergiden muaf işlemler istisnadır. Kamu kurumlarına faturalar için ayrıca B2G kuralları geçerli olabilir. E-faturanın bütün zorunlu vergi bilgileri yapılandırılmış veride bulunmalıdır.
Düzenleme, düzeltme ve saklama
Önce tarafları ve işlemin vergi niteliğini belirle. Hizmeti açıkça tanımla; tarih, tutar, oran, adres ve numarayı kontrol et. Uygun dosya biçimini ve gönderim yolunu seç. Bazı B2B ve taşınmaz işlemlerinde faturanın hizmetten sonraki altı ay içinde düzenlenmesi gerekir.
Düzenlediğin faturaların kopyalarını ve aldığın faturaları UStG 14b uyarınca kural olarak sekiz yıl sakla. Süre, düzenleme yılının sonunda başlar; sonuçlanmamış vergi işlemlerinde uzayabilir. E-faturanın yapılandırılmış aslı korunmalıdır. Hatalı faturayı, asıl faturaya açıkça atıf yapan düzeltme belgesiyle düzelt (UStDV 31(5)); gönderilmiş aslı sessizce değiştirme. Her yazım hatasında tam iptal gerekmez.
Göndermeden önce kontrol listesi
- Olağan, küçük tutarlı, küçük işletme veya özel işlem doğru belirlendi mi?
- Adresler, vergi kimliği, tarih ve gerekiyorsa fatura numarası doğru mu?
- Mal veya hizmet ve teslim/hizmet zamanı açık mı?
- Net bedel, KDV uygulaması, vergi ve toplam birbirini tutuyor mu?
- Gerekli muafiyet, tersine vergi veya “Gutschrift” ibaresi var mı?
- Dosya biçimi, gönderim ve saklama uygun mu?
Sık sorulan sorular
IBAN zorunlu mu?
Hayır. Ödemeyi kolaylaştırır, ancak UStG 14(4)'teki genel zorunlu bilgilerden değildir.
Fatura numaraları hiç boşluk bırakmamalı mı?
Numara tekil olmalı, sıralı bir dizide verilmeli ve faturayı tanımlamalıdır. İzlenebilir bir sistem gerekir; görünen sayı dizisinin mutlaka boşluksuz olması şart değildir.
Fatura İngilizce olabilir mi?
Alman KDV hukuku faturanın genel olarak Almanca olmasını şart koşmaz. Zorunlu bilgiler açık ve denetlenebilir kalmalıdır; alıcının taleplerini ayrıca kontrol et.
Kaynaklar ve kapsam
16 Eylül 2026 itibarıyla kontrol edildi: UStG 14, 14a, 14b, UStDV 31, 33, 34a ve Alman Maliye Bakanlığı E-Rechnung SSS. Bu genel açıklama Almanya hukukuna ilişkindir; kişisel vergi veya hukuk danışmanlığı değildir. Sınır ötesi ve özel işlemler için uzman görüşü al.