
Fişleri, faturaları, sözleşmeleri ve resmi yazıları tek bir klasöre koymak belgeleri dijitalleştirir; ancak güvenilir bir arşiv sistemi oluşturmaz. İyi bir dijital düzen her belge için dört soruyu yanıtlar: Bu belge nedir? Hangi işlemle ilgilidir? Ne kadar süre saklanmalıdır? Kim erişebilir?
Bu rehber, Almanya’daki serbest çalışanlar ve küçük işletmeler için uygulanabilir bir sistem sunar. Günlük ofis düzenini yasal saklama yükümlülüklerinden ayırır ve 2025’ten beri geçerli e-fatura kurallarını dikkate alır.
Kısaca
Güvenilir bir dijital arşiv birkaç açık kurala dayanır:
- Belgeleri zamanında kaydedin ve tek bir ana kategoriye atayın.
- Dosya adında tarih, belge türü ve iş ortağını belirtin.
- Muhasebe belgelerini ve faturaları eksiksiz, okunabilir, bulunabilir ve fark edilmeden değiştirilemeyecek şekilde saklayın.
- Özellikle XML e-faturaları, alındıkları özgün biçimde koruyun.
- Resmi yazılara geliş tarihi, son tarih ve sorumlu kişi ekleyin.
- Yetkiler, yedekler ve geri yükleme testleriyle gizli bilgileri koruyun.
Sadece klasör yapısı bir arşivi GoBD’ye uygun yapmaz. Önemli olan belgenin gelişinden silinmesine kadar tüm sürecin izlenebilir olmasıdır.
1. Dört belge türünü ayırın
Muhasebe belgesi veya makbuz (Beleg) bir ticari işlemi kanıtlar; kasa fişi, ödeme makbuzu, ağırlama fişi veya alacak dekontu buna örnektir. Her muhasebe belgesi fatura değildir; bir fatura da ödemenin yapıldığını tek başına kanıtlamaz.
Fatura (Rechnung) teslim edilen malı veya hizmeti hesaplar. Gelen ve giden faturaları ayırın. Düzeltme, iptal ve ekler aynı işleme bağlanmalı, fakat özgün dosyanın üzerine yazılmamalıdır.
Sözleşme hak ve yükümlülükleri düzenler. İmzalı metni, ekleri, değişiklikleri, fesihleri ve önemli yazışmaları birlikte saklayın. Eski sürümleri kaybetmeden güncel sürümü açıkça işaretleyin.
Resmi yazılar kararları, görüş taleplerini, ek bilgi isteklerini ve süreleri kapsar. Geliş veya tebliğ tarihi, dosya numarası, kurum ve cevap süresi de belge kadar önemlidir.
2. Uzun süre anlaşılır bir klasör yapısı kurun
Küçük bir işletme için yıl ve belge türüne göre sade yapı genellikle yeterlidir:
2026/
  01_Gelen_faturalar/
  02_Giden_faturalar/
  03_Muhasebe_belgeleri/
  04_Sozlesmeler/
  05_Resmi_yazilar/
  06_Banka_ve_vergi/
Gerekirse ay veya iş ortağına göre alt klasör açın. İndirilenler, Masaüstü, E-posta ve Muhasebe gibi birbiriyle yarışan arşivlerden kaçının. Tek bir bağlayıcı ana arşiv belirleyin; diğer sistemler buna bağlantı verebilir, fakat kontrolsüz kopya üretmemelidir.
3. Tutarlı dosya adları kullanın
Dosya adı belge açılmadan anlaşılmalıdır:
YYYY-AA-GG_Belge-turu_Is-ortagi_Referans.extÖrnekler: 2026-09-16-Gelen-fatura-Ornek-Tedarikci-F-1048.pdf ve 2026-09-15-Karar-Vergi-dairesi-AZ-12345.pdf. Belge tarihini kullanın; resmi yazılarda geliş tarihini ayrıca kaydedin. Scan0007.pdf gibi adlardan, değişken kısaltmalardan ve özel karakterlerden kaçının. Sözleşmelerde sürüm kullanın; fatura düzeltmelerini bağlantılı ayrı dosya olarak saklayın.
4. Kağıdı doğru dijitalleştirin
İlgili tüm sayfaları, arka yüzleri, ekleri, damgaları, el yazısı notları ve tebliği kanıtlayan zarfı tarayın. Tarama sonrası eksiksizlik, sıralama, okunabilirlik, özgün belgeyle uyum, doğru dosyalama ve sonradan yapılan değişikliklerin anlaşılabilirliğini kontrol edin.
AO § 147 fıkra 2, birçok vergi belgesinin aslına uygun, erişilebilir ve okunabilir görüntü olarak saklanmasına izin verir. GoBD izlenebilir bir süreç ister. Kağıt, usulüne uygun taramadan sonra ancak başka bir kural veya ispat ihtiyacı özgün belgeyi gerektirmiyorsa imha edilebilir.
Noter belgeleri, garantiler, gümrük evrakı, belge niteliği taşıyan asıllar veya olası uyuşmazlıklar için kağıdı koruyun. Şüphede imhadan önce uzman görüşü alın.
5. Elektronik asılları elektronik saklayın
Dijital gelen dosyayı alındığı biçimde koruyun; yalnızca çıktısını veya ekran görüntüsünü saklamayın. E-faturada yapılandırılmış veri belirleyicidir. XRechnung çoğunlukla XML’dir; ZUGFeRD, PDF ile gömülü yapılandırılmış veriyi birleştirir. İnsan tarafından okunabilen görünüm özgün dosyanın yerini tutmaz.
Değiştirilmemiş asıl dosyayı, ilgili ekleri, gerektiğinde e-posta veya portal onayını ve kontrol-onay-muhasebe bilgileriyle bağlantıyı saklayın. Normal PDF, yasal tanıma göre e-fatura değil, “diğer fatura”dır.
6. 2026 e-fatura durumunu doğru anlayın
1 Ocak 2025’ten beri Almanya’daki işletmeler e-fatura alabilmelidir. Hukuken bir e-posta kutusu esasen yeterlidir; pratikte görüntüleyici, kontrol ve değişmeden arşivleme gerekir. Almanya’daki küçük işletmeler için KDV muafiyeti düzenlemesi (Kleinunternehmerregelung) kapsamında olanlar da e-fatura almalıdır.
Düzenleme için geçiş süreleri vardır. 2026 sonuna kadar tüm düzenleyenler kağıt fatura veya alıcının onayıyla PDF gibi başka elektronik biçim kullanabilir. Önceki yıl cirosu 800.000 Euro’yu aşmayanlar bunu 2027 sonuna kadar sürdürebilir. Kleinunternehmer e-fatura düzenleme zorunluluğundan muaftır, alma zorunluluğundan değil.
Bu kurallar Almanya içi B2B işlemlerine ilişkindir. Kamu kurumları ve sınır ötesi işlemler için ek kurallar olabilir.
7. Doğru saklama süresini uygulayın
Süre belgenin işlevine bağlıdır:
| Belge türü | Almanya’da olağan süre | Açıklama |
|---|---:|---|
| Defterler, kayıtlar, envanterler, yıllık hesaplar ve organizasyon belgeleri | 10 yıl | AO § 147 ve HGB § 257’de belirtilen belgeler. |
| Muhasebe belgeleri ve faturalar | 8 yıl | UStG § 14b uyarınca faturalar genellikle sekiz yıl. |
| Gelen/giden ticari yazılar ve diğer vergiyle ilgili belgeler | 6 yıl | Aynı zamanda muhasebe belgesi değilse ve özel daha uzun süre yoksa. |
| Sözleşmeler | Tek süre yok | Süre, zamanaşımı, garanti, vergi ve sektör kuralını inceleyin. |
| Resmi yazılar | Tek süre yok | İşlem, süre ve ispat ihtiyacına göre karar verin. |
Süre çoğunlukla belgenin oluştuğu, faturanın düzenlendiği veya ticari yazının alındığı/gönderildiği takvim yılının sonunda başlar. Açık vergi işlemlerinde uzayabilir. Sadece dosya yaşına göre silmeyin; kategori, dayanak ve en erken silme tarihini kaydedin.
8. Sözleşmeyi bir dosya bütünü olarak yönetin
Sözleşme, ekler, değişiklikler, onaylar, başlangıç, süre, uzatma, fesih süresi, muhataplar, önemli yazışmalar, fesih ve teslim kanıtını birlikte saklayın. İlgili faturaları ve hizmetleri bağlayın. Güncel sürümü işaretleyin ama eski sürümleri erken silmeyin. Uzatma ve fesih hatırlatmalarını yalnız dosya adına değil takvime veya görev sistemine koyun.
9. Resmi yazıyı hemen göreve dönüştürün
Her resmi yazı için:
- Geliş veya tebliğ tarihini kaydedin.
- Belgeyi, ekleri ve ilgili zarfı eksiksiz alın.
- Kurum, dosya numarası ve işlemi eşleştirin.
- Süreyi tarama tarihinden değil asıl yazıdan kontrol edin.
- Sorumlu kişiyi ve sonraki adımı atayın.
- Tamamlama, gönderim ve kanıtı kaydedin.
İtiraz süreleri somut karara ve tebliğ kurallarına bağlıdır. Otomatik süre önerisi yalnız yardımcıdır; bağlayıcı süre asıl belgeden ve gerekiyorsa uzman desteğiyle doğrulanmalıdır.
10. E-postayı bağlamıyla saklayın
E-posta yalnız faturanın taşıma yoluysa ana belge genellikle faturadır. Mesaj anlaşma, süre, onay, değişiklik veya başka ticari açıklama içeriyorsa e-postayı da işleme bağlayın. Gönderen ve geliş zamanı önemliyse eki bağlamsız saklamayın. Buna karşılık her otomatik bildirimi sonsuza kadar tutmayın; ticari ve vergisel önem ölçütlerini tanımlayın.
11. Veri, erişim ve yedekleri koruyun
Belgelerde ad, adres, banka, vergi veya hassas bilgi bulunabilir. DSGVO Madde 32 riske uygun güvenlik ister. Küçük işletmeler için en az kişisel hesaplar, iki faktörlü doğrulama, role dayalı erişim, güvenli aktarım, uygun şifreleme, değişiklik kayıtları, ayrı sürümlü yedekler, test edilmiş geri yükleme ve kontrollü silme gerekir. Uygun bulut hizmetinde veri işleme sözleşmesi de gerekebilir.
Senkronizasyon yedek değildir. Yanlış silme veya fidye yazılımı da eşitlenebilir. En az bir ayrı, sürümlü kopya bulundurun ve örnek geri yüklemeyi düzenli test edin.
12. Kısa bir süreç dokümanı hazırlayın
Vergi belgelerinin hangi kanaldan geldiğini, kimin tarayıp kontrol ettiğini, eksiksizlik ve okunabilirliğin nasıl doğrulandığını, düzeltme ve sürümlerin nasıl işlendiğini, asıllar ve yedeklerin nerede olduğunu, kimlerin eriştiğini, verilerin nasıl bulunup dışa aktarıldığını ve ne zaman silindiğini yazın.
Yazılım değişikliği ve veri taşıma sürecini de belgeleyin. Yeni sistem eski belgeleri okunamaz veya değerlendirilemez hale getirmemelidir.
13. Haftalık ve aylık rutin kurun
Haftalık: Gelen kutusunu boşaltın, taramaları kontrol edin, faturaları atayın, resmi süreleri kaydedin, işlem gereken sözleşmeleri işaretleyin ve eksik belge isteyin.
Aylık: Banka işlemlerini faturalar ve ödemelerle mutabık kılın, kopyaları inceleyin, açık işleri kontrol edin, muhasebe veya vergi danışmanı aktarımını hazırlayın ve yedek sonucunu gözden geçirin.
Yıllık: Yetkileri kontrol edin, süreç dokümanını güncelleyin, silme adaylarını hukuki dayanağa göre değerlendirin ve geri yükleme testi yapın.
14. Yaygın hatalardan kaçının
- Her şey tek klasörde. Sorumluluk, süre ve bağlam kaybolur.
- Kağıt hemen imha edilir. Önce eksiksizlik, okunabilirlik ve asıl gerekliliğini kontrol edin.
- E-faturanın yalnız PDF görünümü saklanır. Yapılandırılmış asıl korunmalıdır.
- Dosyanın üzerine yazılır. Düzeltme ve ekleri bağlantılı yeni sürüm olarak saklayın.
- Resmi süre tarama gününden hesaplanır. Gerçek geliş veya yasal tebliğ belirleyicidir.
- Bulut senkronizasyonu yedek sayılır. Ayrı sürümlü geri yükleme kopyası gerekir.
- Herkes her belgeyi görür. Yetkileri göreve ve hassasiyete göre verin.
- Sekiz yıl sonra otomatik silinir. Başka süreler veya açık işlemler bunu engelleyebilir.
Başlangıç kontrol listesi
- Tek bir ana arşiv belirlendi
- Gelen ve giden faturalar ayrıldı
- Dosya adı kuralı yazıldı
- Tarama ve kağıt asıl politikası belirlendi
- XML ve diğer elektronik asıllar değişmeden saklandı
- Resmi yazılarda geliş, numara, süre ve sorumlu kayıtlı
- Saklama kuralları belge türüne bağlandı
- Erişim ve iki faktörlü doğrulama kuruldu
- Ayrı yedek var ve geri yükleme test edildi
- Süreç dokümanı hazırlandı
- Haftalık ve aylık rutin takvimde
Sık sorulan sorular
Klasör yapısı GoBD’ye uygunluk için yeterli mi?
Hayır. Eksiksizlik, doğruluk, zamanında kayıt, düzen, fark edilmeden değiştirilememe, erişilebilirlik ve izlenebilir süreç belirleyicidir. Uygun süreç dokümanı da gereklidir.
Kağıt belgeleri taradıktan sonra imha edebilir miyim?
Çoğu zaman, görüntüleme eksiksiz ve usulüne uygunsa ve başka bir kural ya da ispat amacı aslı gerektirmiyorsa evet. Urkunden, garantiler, gümrük belgeleri ve uyuşmazlıklarda aslı koruyun veya uzman görüşü alın.
Faturalar ne kadar saklanır?
İşletmeler UStG § 14b’ye göre düzenledikleri ve aldıkları faturaları genellikle sekiz yıl saklar. Süre düzenleme yılının sonunda başlar. Açık vergi işlemleri veya başka kurallar daha uzun süre gerektirebilir.
PDF e-fatura mıdır?
Hayır. E-fatura, izin verilen biçimde yapılandırılmış ve makinece okunabilen veri içerir. Basit PDF diğer faturadır. XRechnung veya ZUGFeRD’nin yapılandırılmış aslı korunmalıdır.
Tek bir yasal süresi olmayan sözleşmeleri nasıl saklamalıyım?
Sözleşme süresince ve talepler, kanıt, vergi bağlantısı veya sektör yükümlülükleri devam ettiği sürece saklayın. Sözleşmenin ticari yazı veya muhasebe belgesi işlevi de süreyi etkiler.
Resmi yazıda en önemli nokta nedir?
Geliş veya tebliğ, dosya numarası, tam ekler, somut süre, sorumluluk ve tamamlama kanıtını kaydedin. Yalnız otomatik süre hesabına güvenmeyin.
Sonuç
Dijital düzen büyük bir klasör ağından değil, güvenilir bir süreçten doğar. Belge türlerini ayırın, elektronik asılları koruyun, süreleri kaydedin ve arşivi açık yetkiler ve yedeklerle güvenceye alın. Böylece belgeler kolay bulunur ve Almanya’daki temel saklama ve izlenebilirlik gerekleri karşılanır.
Sonraki adım
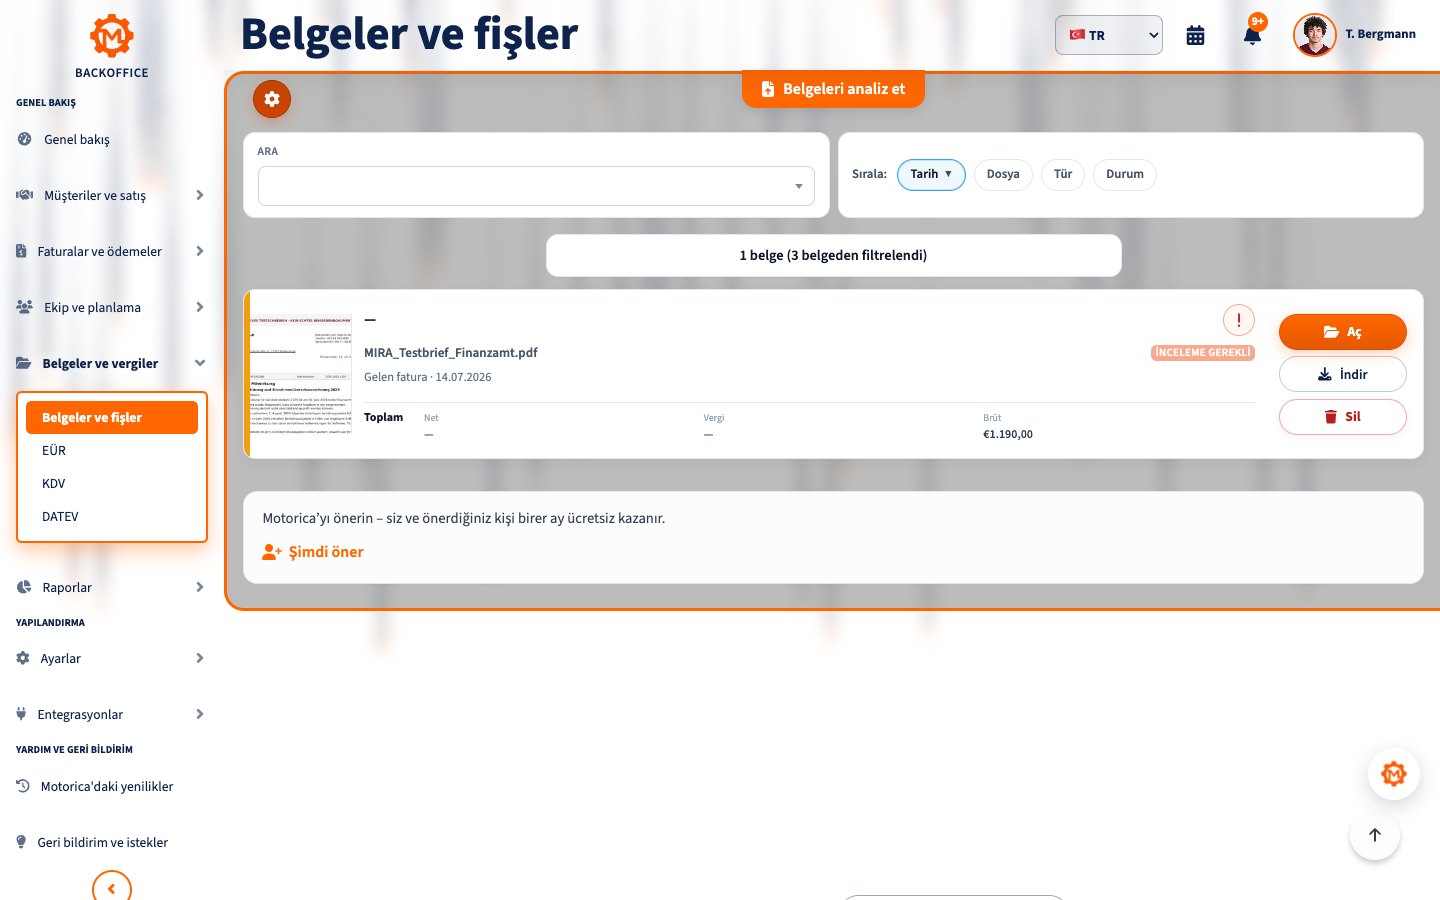
Motorica ile muhasebe belgelerini ve makbuzları merkezi toplayabilir, faturaları eşleştirebilir ve önemli bilgileri daha hızlı bulabilirsiniz. İşletmenize özgü saklama ve sektör kurallarını ayrıca kontrol edin.
Kaynaklar ve uzmanlık notu
Başlıca kaynaklar AO § 146, AO § 147, HGB § 257, UStG § 14b, Federal Maliye Bakanlığı GoBD yayını, e-fatura SSS ve DSGVO Madde 32’dir.
Güncellik: 16.09.2026. Bu yazı Alman hukuku hakkında genel bilgi sunar; vergi, hukuk veya veri koruma danışmanlığı değildir. Somut durumunuzu ve sonraki değişiklikleri yetkili kurum veya nitelikli bir danışmanla kontrol edin.