

Dijital ofis yazılımı, küçük işletmelerin gerçek iş akışını kolaylaştırdığında işe yarar: müşteri talebinden teklif ve faturaya, ödemeden düzenli arşive kadar. Çok sayıda özellikten çok güvenilir veriler, açık sorumluluklar ve kullanılabilir bir dışa aktarım önemlidir.
Bu rehber Almanya'daki işletmelere yöneliktir. Yasal yükümlülüklerle yararlı yazılım özelliklerini ayırır. Özel durumları vergi danışmanınızla değerlendirin; yazılım, uzman incelemesinin veya uygun süreç belgelerinin yerini almaz.
Önce kendi iş akışınızı inceleyin
Gerçek bir iş emrini izleyin: Müşteri bilgilerini kim kaydediyor, teklifi kim onaylıyor, hizmeti kim doğruluyor, faturayı kim gönderiyor, ödemeyi kim eşleştiriyor ve muhasebe belgesi veya makbuzu kim arşivliyor? Bu geçişlerde tekrar girişler ve hatalar oluşur. Tek kişilik işletmenin kısa bir yola, ekibin ise ayrıca yetkilere ve açık onaylara ihtiyacı vardır.
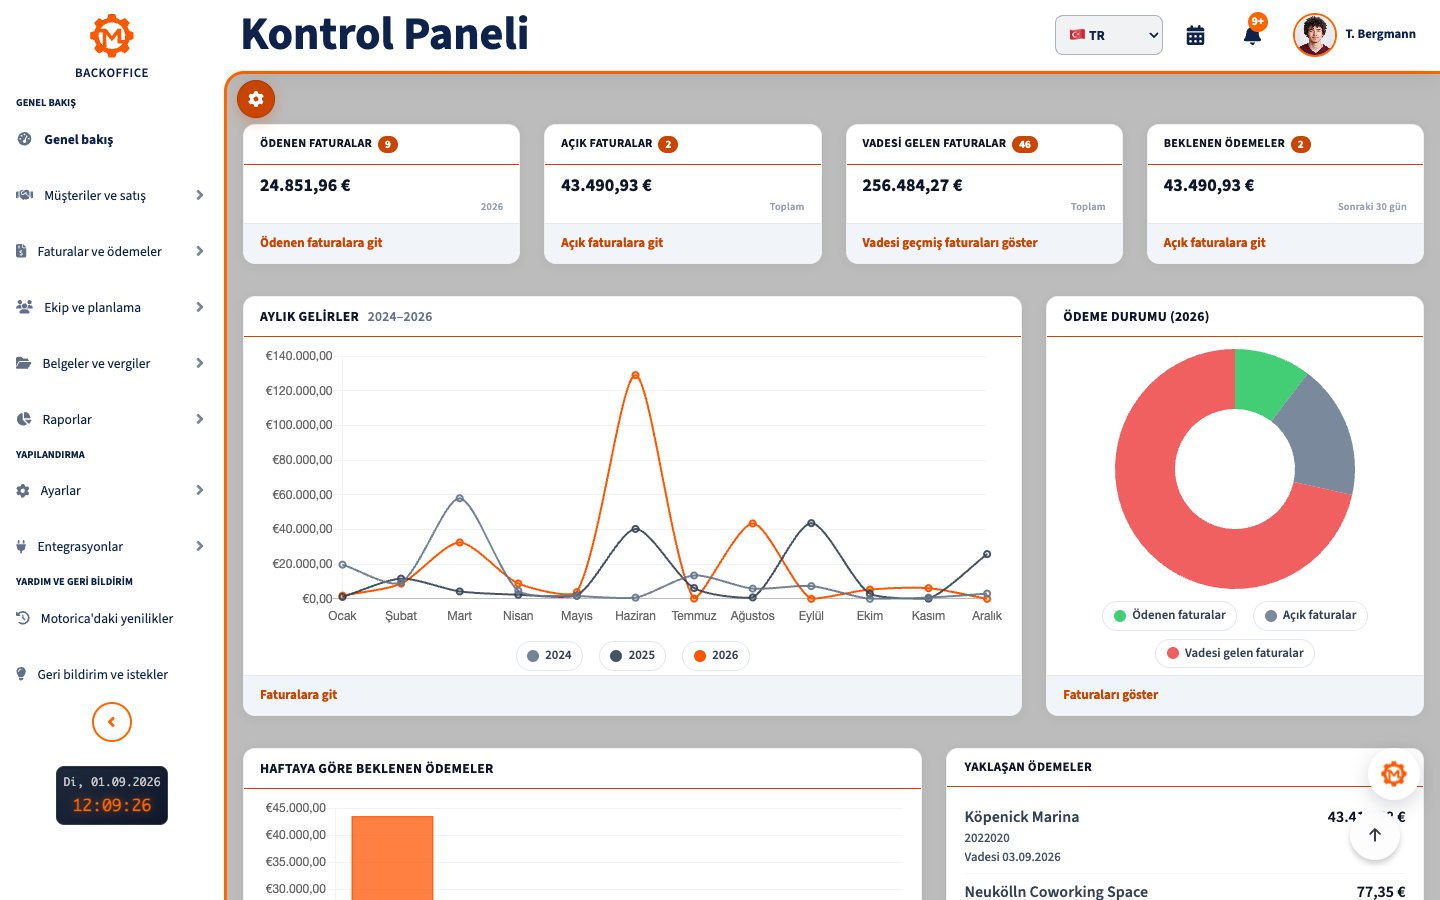
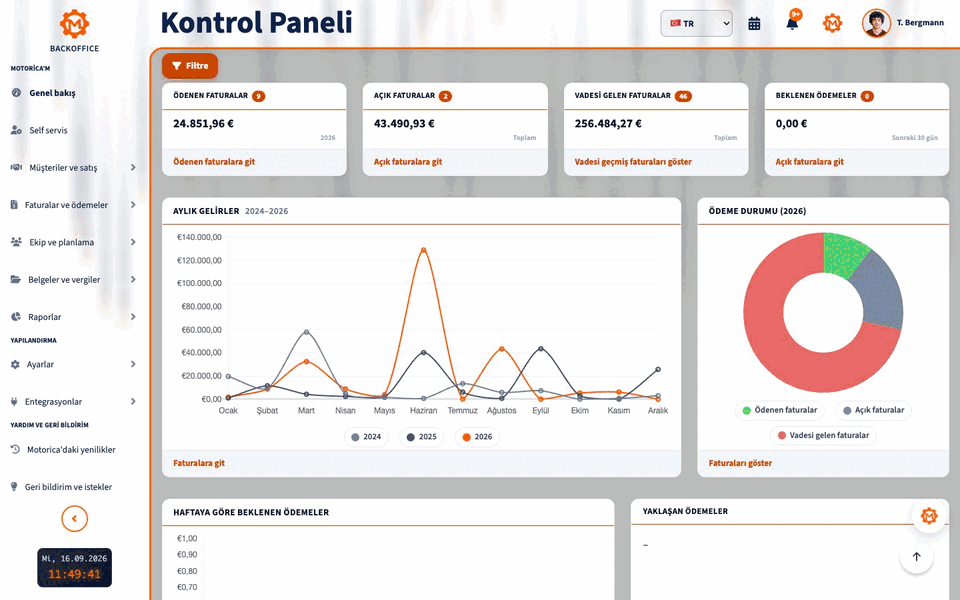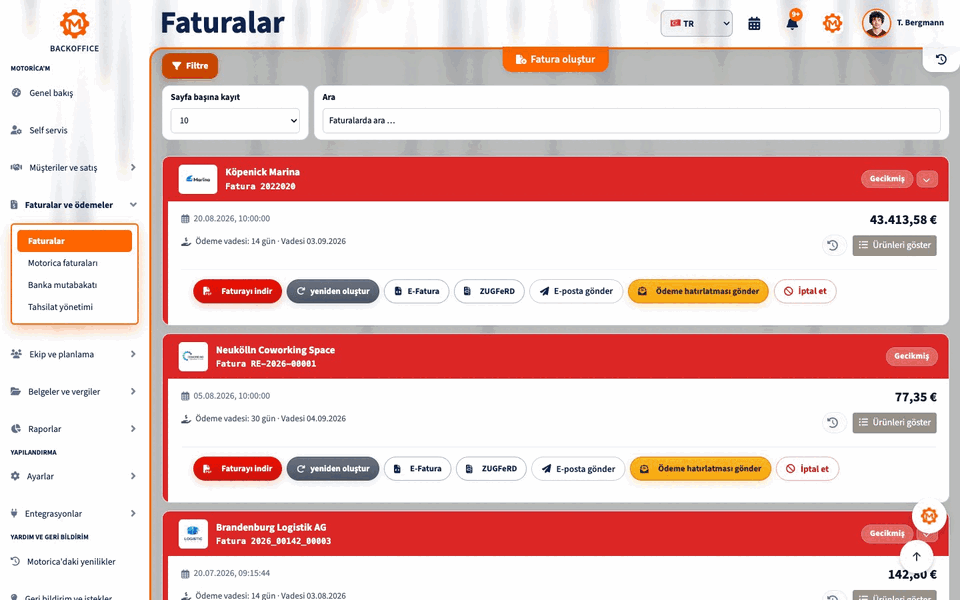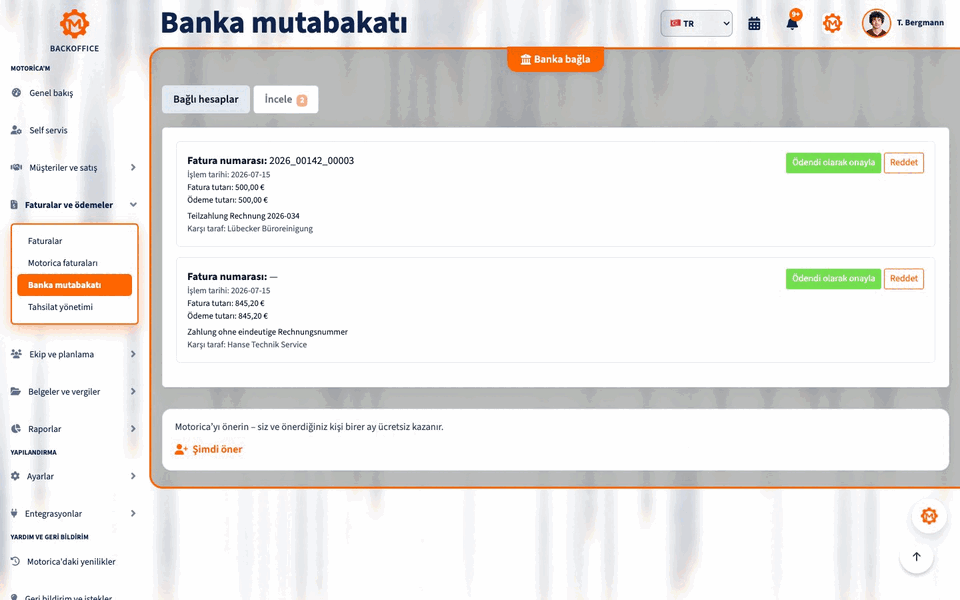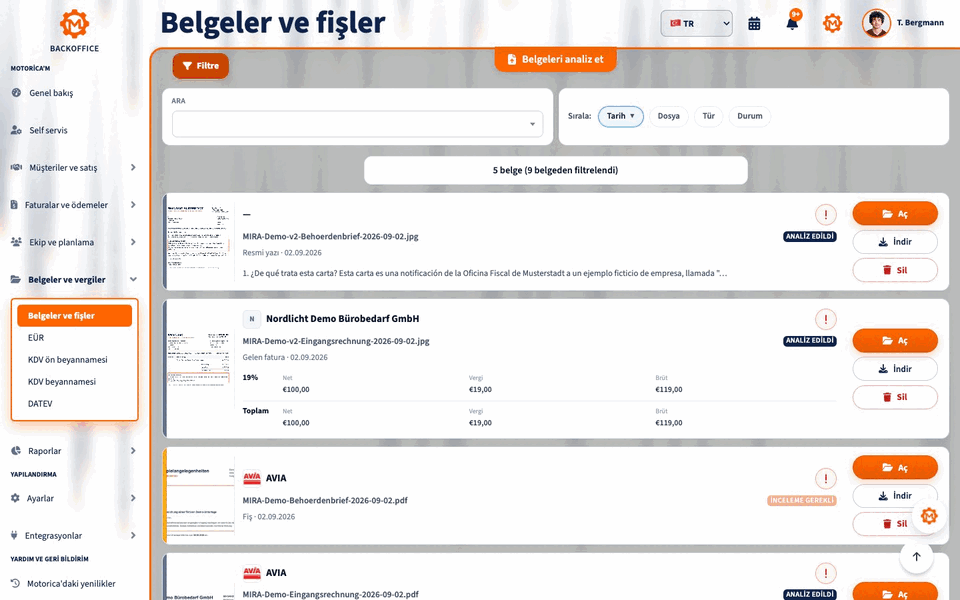
Kontrol paneli ödenen, ödenmemiş ve vadesi geçmiş faturaları ayrı göstermelidir. Kısmi ödemelerin, iptallerin ve seçili dönemin rakamlara doğru yansıyıp yansımadığını kontrol edin.
Teklifler, iş emirleri ve faturalar
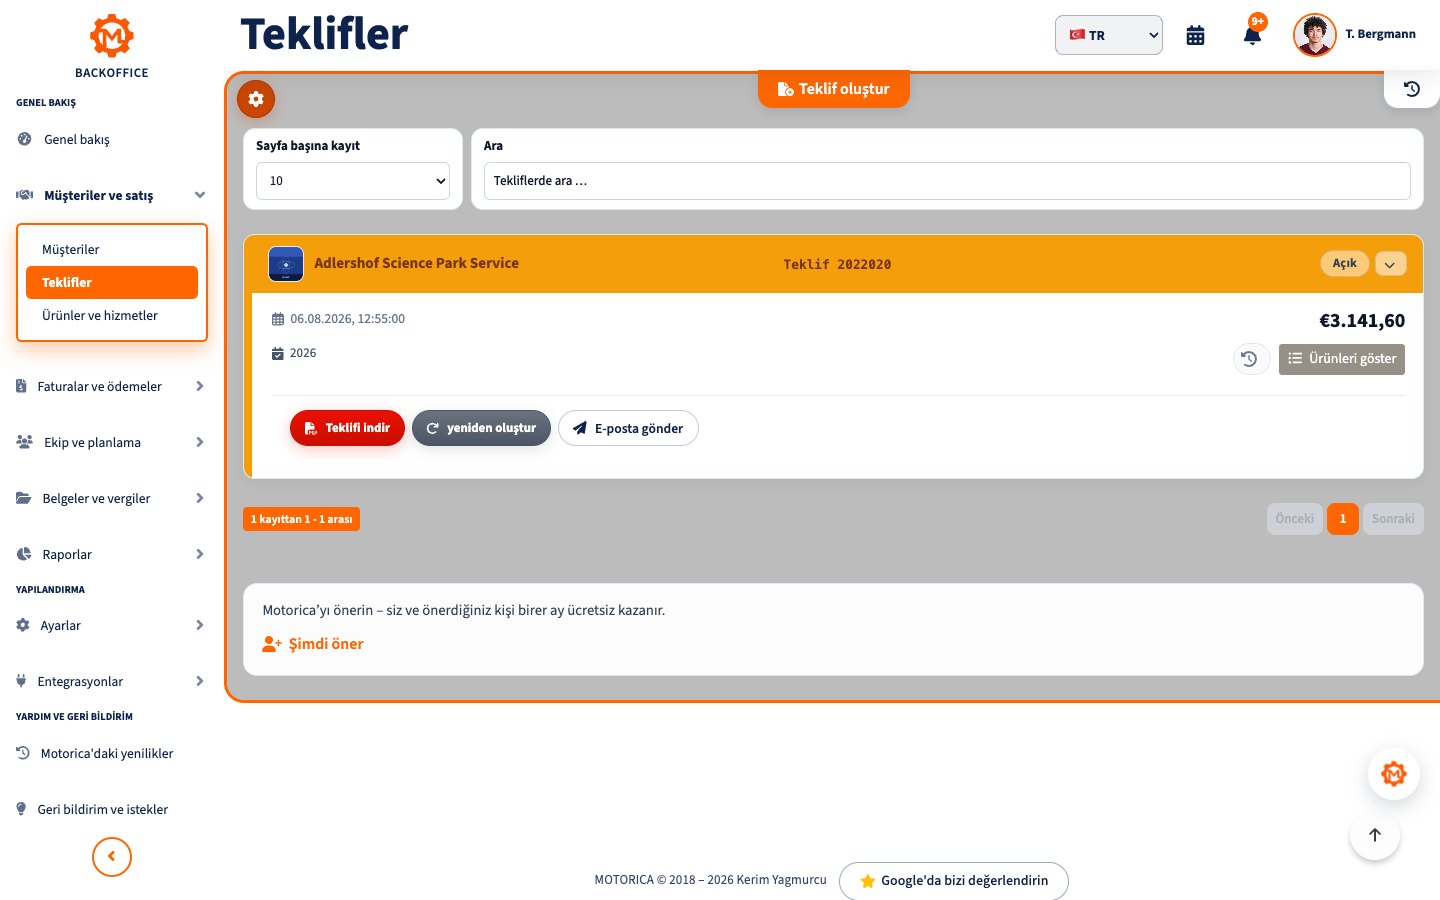
Yararlı bir çözüm, kabul edilmiş teklifin müşteri bilgilerini, ürün veya hizmet kalemlerini, fiyatlarını ve ödeme koşullarını faturaya aktarır. § 14 UStG uyarınca zorunlu bilgileri, izlenebilir fatura numaralarını, farklı vergi oranlarını ve kendi gerçek durumlarınızı sınayın. Avans ve kesin faturalar, yinelenen hizmetler, Almanya’daki küçük işletmeler için KDV muafiyeti düzenlemesi (Kleinunternehmerregelung) ve tersine vergilendirme işletmeye göre ayrıca kontrol gerektirir.
Fatura düzeltmesi veya iptali ile Alman vergi hukukundaki Gutschrift kavramını ayırın: Gutschrift, kararlaştırılan usulde hizmeti alan kişinin düzenlediği faturadır. Yazılımdaki bir düğmenin adı bu ayrımı belirlemez. Onaylanmış iş emri de henüz fatura veya ödeme değildir.
E-fatura: alma, düzenleme ve geçiş süreleri
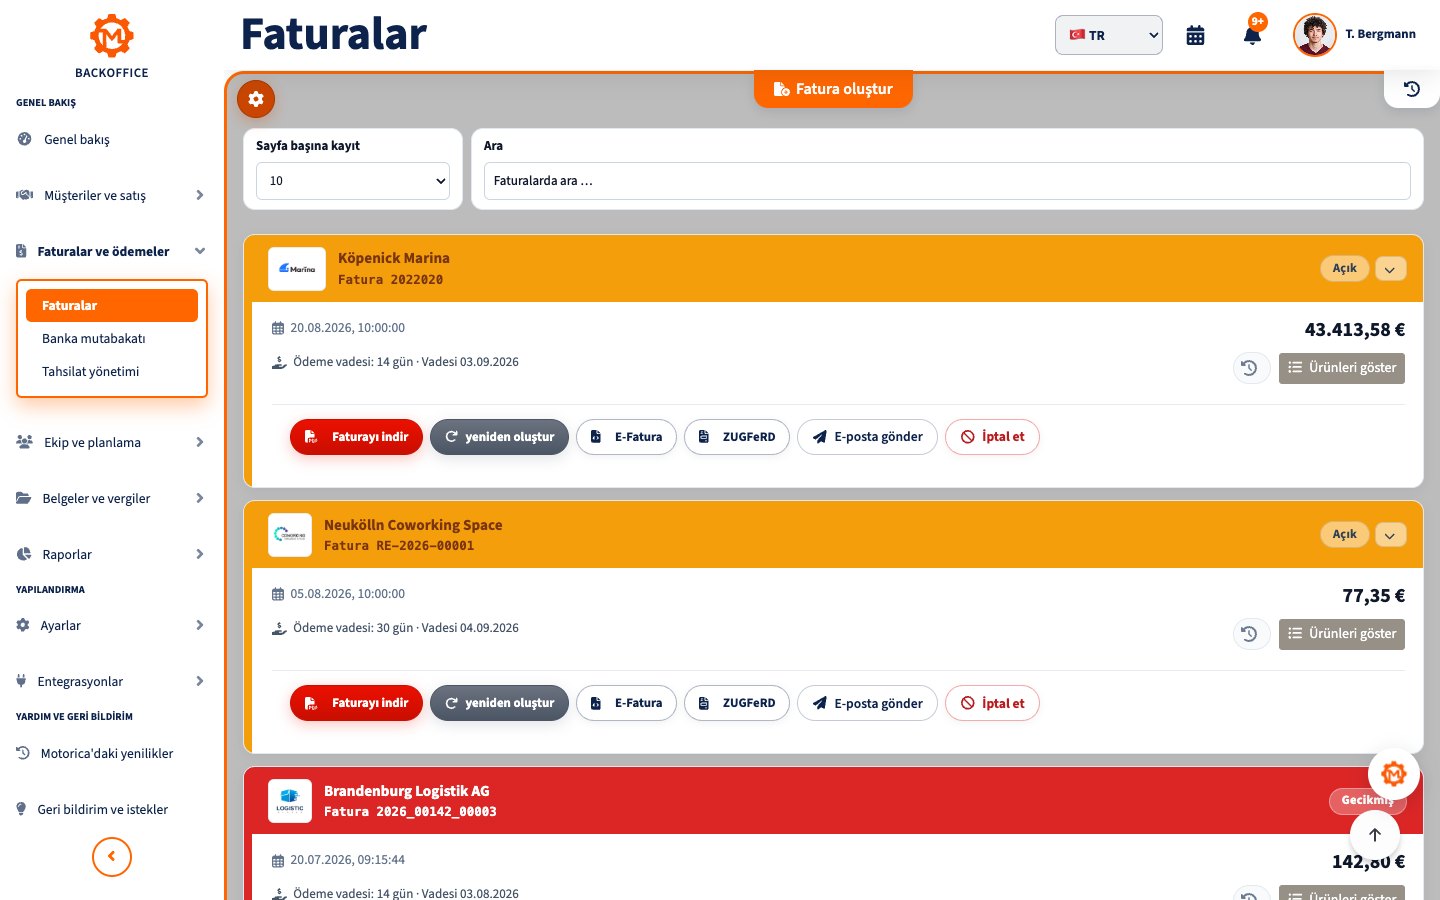
1 Ocak 2025'ten beri Almanya'daki işletmeler genel olarak e-fatura alabilmelidir; başlangıçta bir e-posta kutusu yeterlidir. Kleinunternehmerregelung kapsamındaki küçük işletmeler de e-fatura alabilmelidir, ancak e-fatura düzenleme yükümlülüğünden muaftır. Düzenleme için geçiş kuralları vardır: 2026 sonuna kadar tüm fatura düzenleyenler, yasal koşullarla diğer fatura türlerini kullanabilir; önceki yıl cirosu 800.000 € veya daha az olanlar için bu süre genel olarak 2027 sonuna kadar sürer. 2028'den itibaren yükümlülük, kapsam dahilindeki yurt içi B2B işlemlerine genel olarak uygulanır. İstisnalar BMF'nin sık sorulan sorularında açıklanır.
Sıradan bir PDF, yeni yasal anlamda e-fatura değildir. Elektronik işlenebilir yapılandırılmış veriler gerekir. Yazılımın uygun XRechnung veya ZUGFeRD profillerini okuyup görüntüleyebildiğini, oluşturabildiğini ve saklayabildiğini kontrol edin. Karma ZUGFeRD faturasında yapılandırılmış XML verileri görünür PDF'den farklıysa belirleyici olan XML'dir. Kamu kurumlarına kesilen faturalar için Leitweg-ID, portal ve ek kurallar gerekebilir.
Tahsilatlar ve ödeme ihtarları
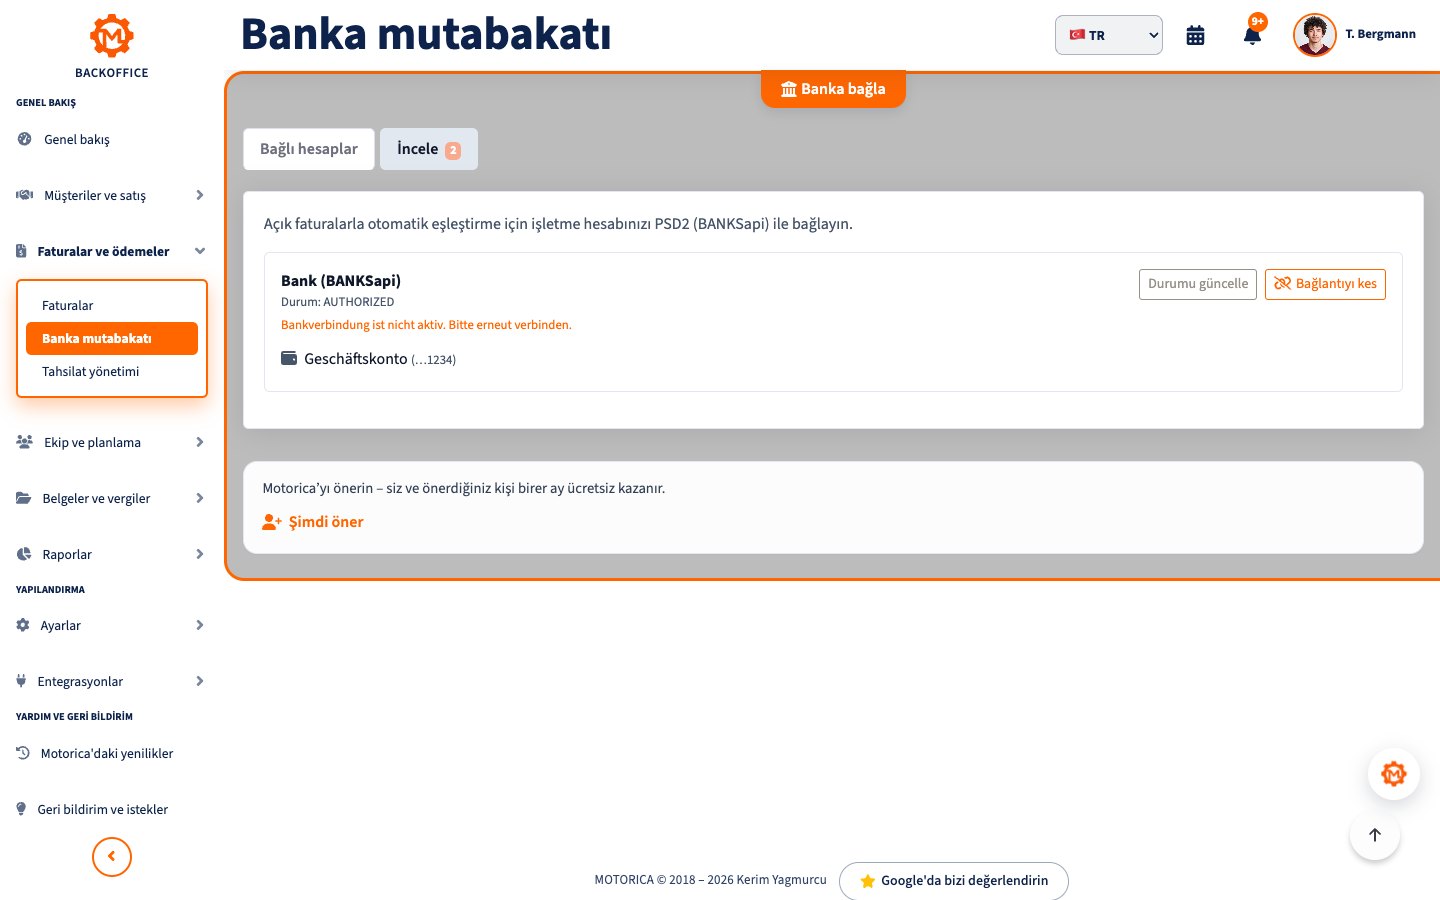
Ödeme mutabakatı, bir banka hareketini ödenmemiş faturayla eşleştirir. İyi yazılım öneriyi tutar ve açıklamasıyla gösterir; kısmi ödeme, toplu havale, ücret, yanlış açıklama veya mükerrer ödeme gibi durumları kontrol etmenizi sağlar. Açık bakiye ancak eşleştirme onaylandıktan sonra değişmelidir. Ödeme ihtarı (Mahnung) göndermeden önce vadeyi, tahsilatları ve olası itirazları inceleyin; otomatik ihtar hukuki değerlendirme değildir.
Belgeler ve saklama
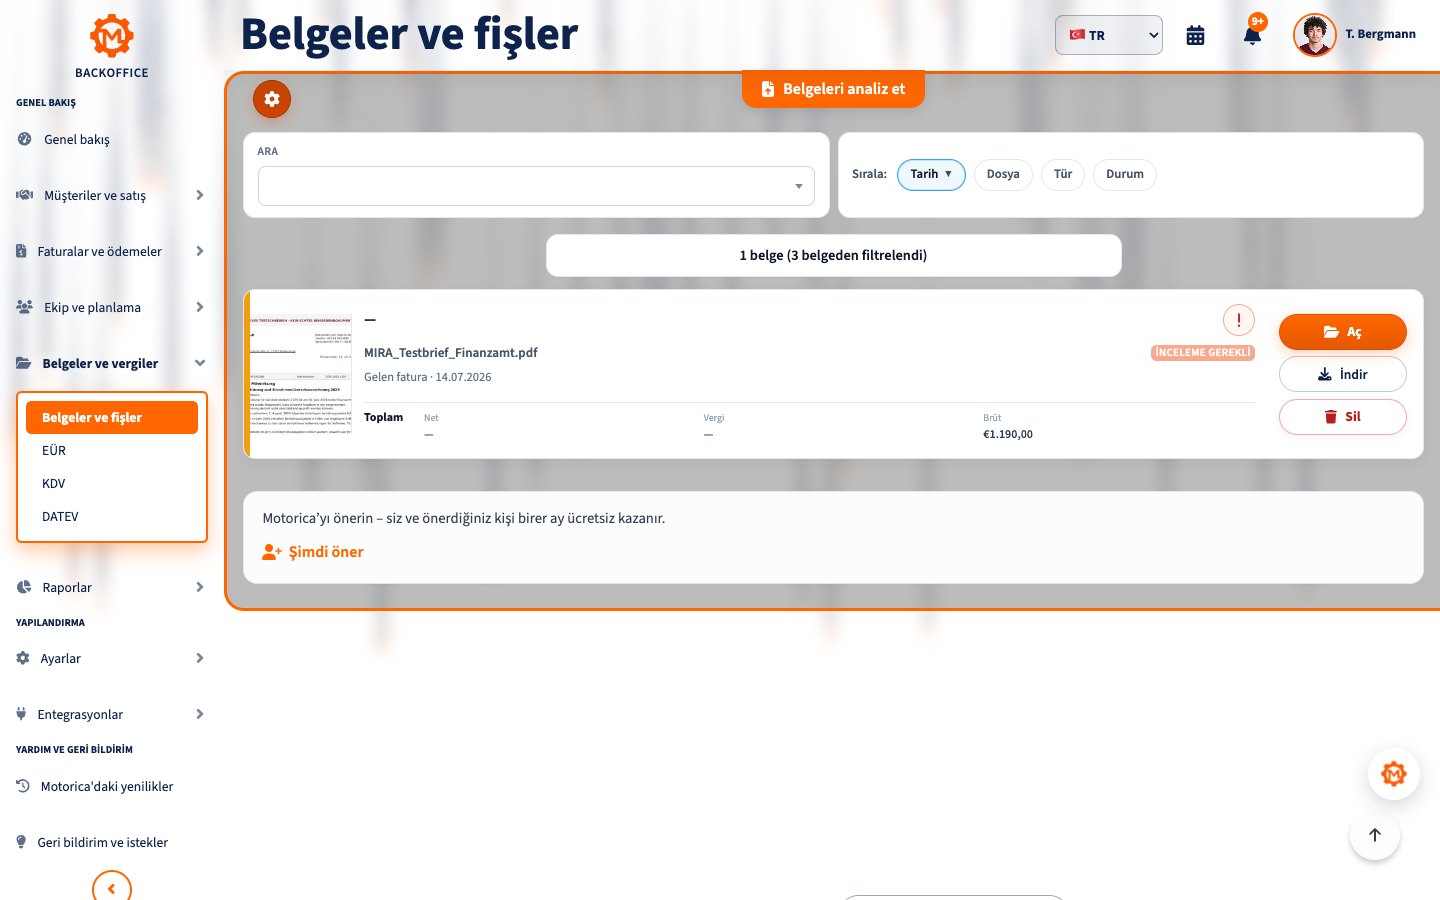
Faturalar, sözleşmeler, makbuzlar ve diğer belgeler ilgili işe bağlanmalı ve yeniden bulunabilmelidir. § 14b UStG uyarınca faturalar kural olarak sekiz yıl saklanır; başka belgeler için farklı süreler geçerli olabilir. E-faturanın yapılandırılmış özgün kısmını saklayın. PDF görüntüsü veya ekran görüntüsü onun yerini tutmaz.
GoBD izlenebilirlik, değişiklikler, veri erişimi ve belgelenmiş süreçlerle de ilgilidir. Değişiklik kayıtlarını, dışa aktarımı, yedeklerden geri yüklemeyi ve süreç belgelerini sorun. Ürünün üzerindeki bir uygunluk etiketi, fiilî kullanımı kendiliğinden kurallara uygun yapmaz.
Müşteriler, randevular ve ekip
Merkezî kayıtlar çelişkili adresleri ve yinelenen kişileri azaltır. Zorunlu alanları, mükerrer kayıtları, muhatapları ve iş emri geçmişini kontrol edin. Takvim, görevler ve sorumlular saha görevleri veya yinelenen hizmetlerde yararlıdır. Ekip için roller tanımlayın: Herkesin banka bilgilerini, personel verilerini veya tüm ciroyu görmesi gerekmez. Randevu değişiklikleri ve vekâletlerin nasıl iletildiğini deneyin.
Raporlar, güvenlik ve kişisel veriler
Başlangıçta birkaç gösterge yeterli olabilir: gönderilen faturalar, tahsil edilen tutarlar, açık alacaklar, vadesi geçmiş ödemeler ve dönemlik ciro. Ciro kâr değildir; kontrol paneli muhasebenin veya vergi beyannamesinin yerini almaz. Rakamları belgelerle karşılaştırın; iptallerin ve kısmi ödemelerin nasıl işlendiğini sorun.
Çok faktörlü girişi, yetkileri, kayıtları, şifrelemeyi, yedeklemeyi ve sınanmış geri yüklemeyi kontrol edin. Kişisel veri işleyen bulut hizmetlerinde GDPR Madde 28 kapsamında veri işleme sözleşmesi genellikle gereklidir. Alt işleyenleri, saklama yerlerini, silme sürelerini ve sözleşme sonrasındaki erişimi açıklığa kavuşturun. İşletme, verilerin hukuka uygun işlenmesinden sorumlu olmaya devam eder.
Dışa aktarım ve sağlayıcı değiştirme
Satın almadan önce tam bir deneme dışa aktarımı isteyin: müşteriler, yapılandırılmış e-fatura dosyalarıyla birlikte faturalar, belgeler, ödemeler ve varsa değişiklik geçmişi. Vergi danışmanınızın gerçekten kullanabildiği biçimi öğrenin. CSV temel veriler için yararlıdır ancak uygun muhasebe verisi aktarımının yerini her zaman tutmaz. Fesih sonrasındaki masrafları, süreleri ve veri erişimini inceleyin.
30 dakikalık uygulama testi
- Tam adresi olan bir demo müşteri oluşturup teklif hazırlayın.
- Teklifi faturaya aktarın; numarayı, zorunlu bilgileri ve vergi durumunu kontrol edin.
- XRechnung veya ZUGFeRD dosyası açıp XML verilerini ekrandaki görünümle karşılaştırın.
- Kısmi ödemeyi eşleştirip kalan açık bakiyeyi kontrol edin.
- Belgeyi bulun, kısıtlı bir rolü deneyin ve verileri dışa aktarın.
Anonimleştirilmiş veya kullanımına izin verilmiş veriler kullanın. Eksik her adım için özellik listesindeki basit bir “evet” yerine işlemin nasıl yapıldığını göstermelerini isteyin.
Kısa kontrol listesi ve sık sorulan sorular
- Sistem müşteri talebinden teklif ve onaylanmış iş emrine, faturaya ve ödemeye kadar süreci kapsıyor mu?
- E-faturanın alınması, görüntülenmesi, düzenlenmesi ve özgün dosyanın saklanması sizin durumlarınızda çözülmüş mü?
- Kısmi ödemeler ve belirsiz banka hareketleri denetlenebiliyor mu?
- Belgeler bulunabiliyor, değişiklikler izlenebiliyor ve dışa aktarımlar eksiksiz mi?
- Roller, veri işleme sözleşmesi, yedekleme ve maliyet işletmenize uyuyor mu?
Excel yeterli mi? Basit listelerde evet. Fatura, alacak ve belgeleri birden fazla kişi yönetiyorsa tanımlı süreçler ve izlenebilir arşiv genellikle daha yararlıdır.
Her yazılım GoBD'ye uygun mu? Ürün uygun özellikler sunabilir. Kayıtların doğruluğu kurulum, kullanım ve belgelenmiş süreçlere de bağlıdır.
Nereden başlamalı? Müşteri kayıtları, teklif, fatura ve e-fatura alımıyla başlayın. Sonra gerçek durumlara göre ödeme mutabakatı, belgeler, roller ve raporlar ekleyin.
Kaynaklar
16 Eylül 2026'da kontrol edildi: BMF: e-fatura, § 14 UStG, § 14b UStG, BMF: 2025 GoBD değişikliği ve GDPR Madde 28. Bu, Almanya için genel bilgidir; kişiye özel vergi veya hukuk danışmanlığı değildir.