
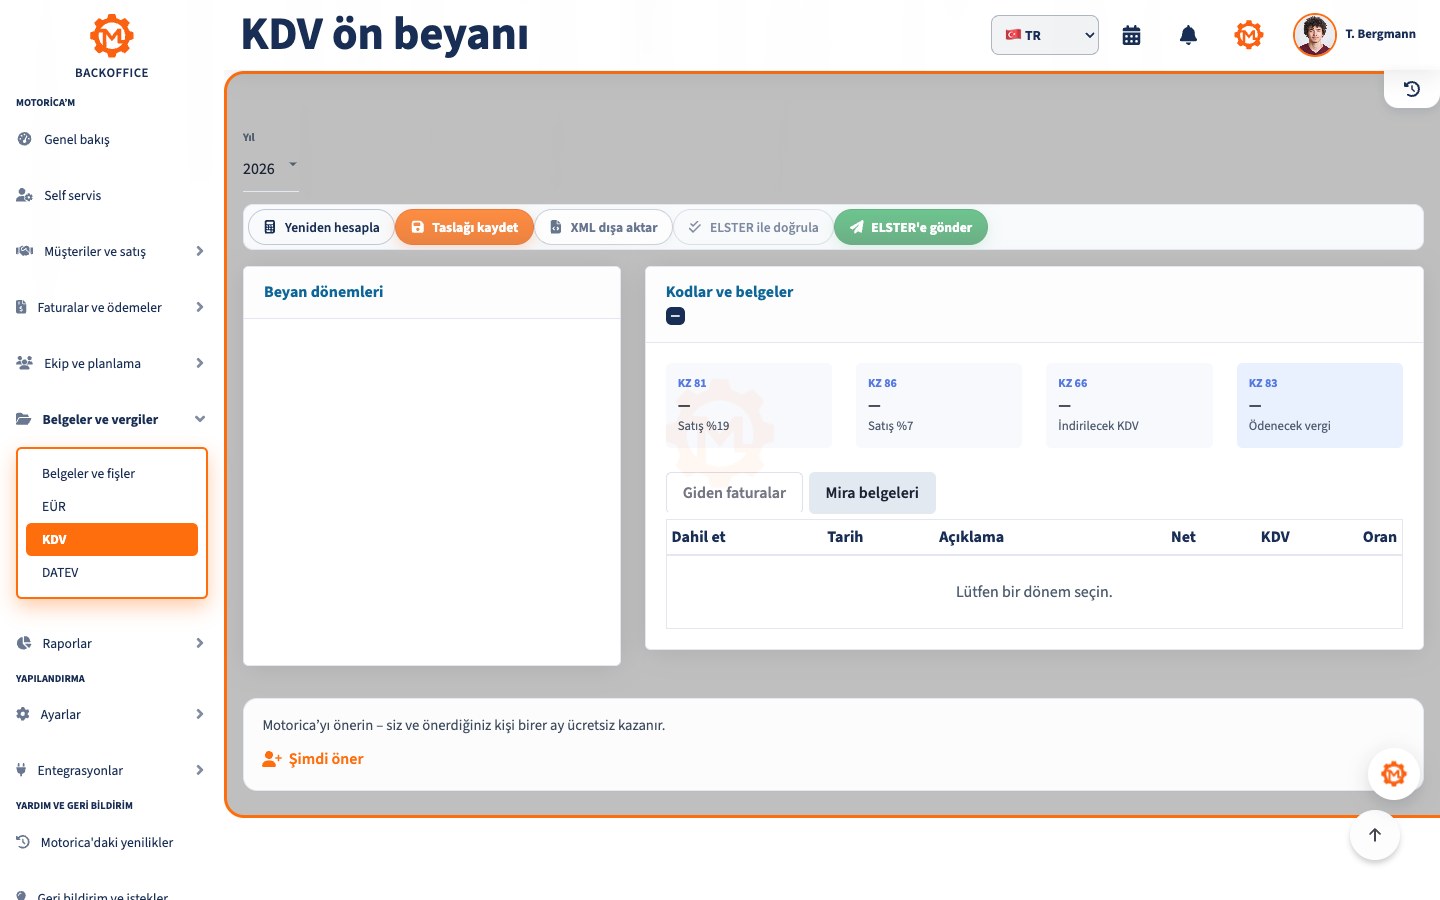
KDV kural olarak ek kazanç değildir. Normal vergilendirmeye tabi bir işletme KDV’yi müşteriden tahsil eder, işletme alımlarındaki indirilebilir KDV’yi düşer ve farkı vergi dairesine öder. Doğru sınıflandırma, eksiksiz faturalar ve süresinde bildirim esastır.
Bu yazı, 14 Eylül 2026 itibarıyla Alman KDV hukukunu açıklar. Vergiden muaf hizmetler, yurt dışı işlemleri veya karma özel ve ticari kullanım gibi somut durumlarda vergi danışmanlığının yerini tutmaz.
Kısaca en önemli noktalar
- Genel oran %19’dur; %7 oranı veya vergi muafiyeti yalnızca kanunda belirtilen işlemlere uygulanır.
- Küçük işletme düzenlemesi 2025’ten beri bir vergi muafiyetidir. Önceki yıl toplam ciro sınırı 25.000 avro, cari yıl sınırı 100.000 avrodur. Kuruluş yılında sınır 25.000 avrodur.
- Küçük işletmeler faturada KDV’yi ayrıca göstermez ve kural olarak indirilecek KDV talep edemez.
- Normal vergilendirilen işletmeler KDV’yi elektronik olarak bildirir; ödeme genellikle bildirim dönemini izleyen ayın onuncu gününe kadar yapılır.
- Basit bir PDF, kanuni anlamda e‑fatura değildir. Almanya’daki işletmeler 2025’ten beri e‑fatura alabilmelidir; düzenleme için geçiş kuralları vardır.
- Faturalar § 14b UStG uyarınca kural olarak sekiz yıl saklanır.
KDV nasıl işler?
Örnek: 1.000 avro net bedel ve 190 avro KDV fatura ettiniz. Aynı dönemde 238 avro brüt işletme gideriniz var; bunun 38 avrosu indirilebilir KDV. 190 eksi 38 avro sonucunda 152 avro vergi borcu doğar. İndirilebilir KDV daha yüksekse iade çıkabilir.
Net gelir ile tahsil edilen KDV’yi ayırın. KDV ödeme tarihine kadar hesapta görünse de serbestçe harcanabilir kâr değildir. Ayrı bir vergi rezervi likidite sorununu önler.
Vergi dairesine kayıt
Faaliyete başlarken vergi kaydı anketi genellikle ELSTER üzerinden elektronik gönderilir. Beklenen ciro, vergilendirme yöntemi ve küçük işletme düzenlemesi burada bildirilir. Gewerbe kaydı, vergi kaydının yerine geçmez.
Steuernummer işletmeyi vergi dairesinde tanımlar. USt‑IdNr. ise Federal Merkez Vergi Dairesince verilir ve özellikle AB işlemlerinde kullanılır; kişisel vergi kimlik numarasıyla aynı değildir.
Oranlar ve muafiyetler
§ 12 UStG uyarınca genel oran %19’dur. %7 yalnızca kanunda sayılan mal ve hizmetlere uygulanır. § 4 UStG ayrıca belirli sağlık, eğitim, sigorta ve kiralama işlemlerini muaf tutar.
Doğru oran yalnızca mesleğe değil, somut işleme bağlıdır. “Vergiden muaf” ile “küçük işletme” aynı şey değildir. Şüpheli işlem fatura kesilmeden önce değerlendirilmelidir.
2026 küçük işletme düzenlemesi
§ 19 UStG uyarınca, Almanya’da yerleşik işletmenin yurt içi işlemleri; önceki takvim yılı toplam cirosu 25.000 avroyu aşmadıysa ve cari yılda 100.000 avroyu aşmıyorsa muaftır. Bunlar 2025’ten beri net sınırlardır. Cari sınırı aşan işlemin tamamı normal vergilendirmeye tabidir.
Kuruluş yılında gerçek yurt içi ciro esas alınır; 25.000 avro yıl ortasında başlayan faaliyet için on iki aya yükseltilmez. Aynı kişinin tüm işletme bölümleri birlikte değerlendirilir.
Küçük işletme faturasında KDV ayrıca yazılmaz; § 19 UStG muafiyeti belirtilir ve § 34a UStDV bilgileri bulunur. KDV’yi yine de ayrıca gösteren kişi § 14c UStG gereğince bu vergiyi borçlanabilir.
Dezavantaj, indirilecek KDV’nin genellikle kullanılamamasıdır. Yüksek yatırım planlayanlar normal vergilendirmeyi seçebilir; bu tercih en az beş takvim yılı bağlayıcıdır.
Normal vergilendirme ve indirilecek KDV
Normal vergilendirmede vergiye tabi satışlarda KDV gösterilir. § 15 UStG uyarınca indirim ancak alım işletme için yapılmışsa, yasal şartlar ve usulüne uygun fatura varsa mümkündür. Özel kullanım payı ve bazı muaf satışlar indirilemez veya bölüştürülür.
Bir giderin ödenmesi ya da muhasebeleştirilmesi tek başına indirim hakkı doğurmaz. Avanslarda hem fatura hem ödeme gerekir.
Tahakkuk veya tahsil esaslı vergilendirme
Sollversteuerung’da KDV genellikle hizmet verildiğinde, müşteri daha sonra ödese bile doğar. Istversteuerung’da alınan ödeme esas alınır. Vergi dairesi başvuru üzerine, önceki yıl toplam cirosu en fazla 800.000 avro olanlara veya belirli serbest meslek faaliyetlerine izin verebilir; ayrıntılar § 20 UStG’dedir.
Tahsil esası likiditeyi kolaylaştırabilir fakat küçük işletme düzenlemesi değildir; KDV gösterilir ve beyannameler sürer.
Faturalar ve e‑faturalar
Normal faturada özellikle tarafların tam ad ve adresleri, satıcının Steuernummer veya USt‑IdNr.’si, tarih, benzersiz numara, hizmetin açıklaması ve tarihi, net bedel, oran ve vergi tutarı ya da muafiyet notu bulunur. 250 avroya kadar küçük tutarlı faturalar için § 33 UStDV kolaylık sağlar.
E‑fatura, XRechnung veya uygun ZUGFeRD gibi otomatik işlenebilen yapılandırılmış veri içerir. Yalnız PDF “diğer fatura”dır. BMF e‑fatura SSS’ye göre 2026’da:
- 1 Ocak 2025’ten beri küçük işletmeler dâhil yurt içi işletmeler e‑fatura alabilmelidir; alım için e‑posta kutusu yeterlidir.
- 2026 sonuna kadar kâğıt veya alıcının onayıyla PDF gibi başka elektronik biçimler kullanılabilir.
- Önceki yıl cirosu en fazla 800.000 avro olanlar için bu imkân 2027 boyunca sürer.
- Küçük işletmeler e‑fatura düzenleme zorunluluğundan muaftır, alma zorunluluğundan değil.
Ön beyannameler, ödeme ve yıllık beyan
§ 18 UStG uyarınca ön beyan ve ödeme dönemi izleyen onuncu güne kadar yapılır. Yeni işletmeler kuruluş yılı ve sonraki yıl kural olarak aylık beyan verir. Sonra normal dönem üç aydır; önceki yıl vergisi 9.000 avroyu aşarsa aylıktır. Vergi en fazla 2.000 avroysa vergi dairesi ön beyandan muaf tutabilir.
Onaylı Dauerfristverlängerung süreyi bir ay uzatır; aylık beyan verenler genellikle özel avans öder. İstisna yoksa yıllık beyan da gerekir. Küçük işletmeler çoğunlukla beyan vermez; ancak reverse charge, AB içi alım veya vergi dairesinin talebi yükümlülük doğurabilir.
Yurt dışı işlemleri ve reverse charge
Sınır ötesinde hizmet yeri, müşterinin işletme sıfatı, KDV numaraları, belgeler ve fatura metni belirleyicidir. Belirli B2B hizmetlerinde vergiyi alıcı öder; § 13b UStG bazı yurt içi işlemleri de kapsar.
AB içi teslimler ve bazı hizmetler Zusammenfassende Meldung gerektirebilir. Platform satışları, dijital hizmetler, ithalat ve ihracatın ek kuralları vardır. Küçük işletmeler de yurt dışından aldıkları hizmetlerde KDV borçlanabilir.
Saklama ve düzeltme
§ 14b UStG uyarınca alınan ve düzenlenen faturalar, düzenleme yılının sonundan başlayarak genellikle sekiz yıl saklanır. Okunabilir, değişmemiş ve denetlenebilir kalmalıdır. Diğer belgeler için farklı süreler olabilir.
Hatalı fatura sessizce silinmemeli veya üzerine yazılmamalıdır. Düzeltme eski faturaya açıkça atıf yapmalıdır. E‑fatura zorunluysa, geçiş kolaylıkları saklı kalmak üzere düzeltme de yapılandırılmış olmalıdır.
Uygulama kontrol listesi
- ELSTER vergi kaydını tamamlayın ve Steuernummer’ı kaydedin.
- Küçük işletme veya normal vergilendirmeyi bilinçli seçin; sınırları izleyin.
- Her hizmetin oranını ya da muafiyetini kontrol edin.
- Sollversteuerung veya onaylı Istversteuerung ayarını doğru yapın.
- Giden faturaları göndermeden, gelen faturaları KDV indiriminden önce inceleyin.
- E‑faturaları özgün biçimde alma, kontrol ve saklama olanağı sağlayın.
- KDV’yi düzenli mutabakat yapın ve beklenen ödemeyi ayırın.
- ELSTER süreleri, ödemeler ve gönderim protokollerini belgeleyin.
- AB, üçüncü ülke ve reverse-charge işlemlerini ayrıca inceleyin.
Sık yapılan hatalar
- Ciroyu kârla karıştırmak: sınırlar kâr veya gelire değil, yasal toplam ciroya bağlıdır.
- Tahsil edilen KDV’yi harcamak: rezerv yoksa ödeme günü likidite açığı doğar.
- Küçük işletmenin KDV göstermesi: yetkisiz gösterim vergi borcu doğurabilir.
- İndirilecek KDV’yi otomatik almak: işletme amacı ve düzgün fatura gerekir.
- PDF’yi e‑fatura sanmak: yapılandırılmış, makinece okunabilir veri belirleyicidir.
- Yalnız yıl sonunda mutabakat: eksik belgeler ön beyandan önce çözülmelidir.
- Yurt dışını yurt içi gibi işlemek: hizmet yeri ve reverse charge sonucu değiştirebilir.
Sık sorulan sorular
Her serbest çalışan KDV hesaplar mı?
Hayır. İşlem kanunen muaf veya küçük işletme düzenlemesi kapsamında olabilir. Aksi halde genellikle KDV uygulanır. Meslek adı değil, somut hizmet belirleyicidir.
25.000 ve 100.000 avro sınırları kâr için mi?
Hayır, § 19(2) UStG’deki toplam ciro içindir. Kuruluş yılında gerçek 25.000 avro sınırı, sonraki yıllarda önceki ve cari yıl sınırları ayrı uygulanır.
Küçük işletme indirilecek KDV alabilir mi?
§ 19 kapsamındaki muaf satışlara hizmet eden alımlarda kural olarak hayır. Bu nedenle büyük yatırımlarda normal vergilendirme avantajlı olabilir.
Müşteri ödemezse KDV ne zaman doğar?
Sollversteuerung’da genellikle hizmette, onaylı Istversteuerung’da ödemede. Tahsil edilemeyen alacaklar § 17 UStG uyarınca düzeltilebilir.
2026’da PDF yeterli mi?
Geçiş kuralı birçok düzenleyiciye 2026’da kâğıt veya onayla PDF imkânı verir. Ancak PDF e‑fatura değildir ve işletmeler e‑fatura alabilmelidir. Kamu ihalelerinde daha katı kurallar olabilir.
Faturalar ne kadar saklanır?
KDV bakımından düzenleme yılının sonundan itibaren kural olarak sekiz yıl. Diğer vergi ve ticaret belgelerinin sürelerini ayrıca kontrol edin.
Muhasebe yazılımı vergi incelemesinin yerini tutar mı?
Hayır. Yazılım belgeleri, süreleri ve raporları düzenler; doğru sınıflandırma ve beyanın onayı işletmeye ve gerektiğinde vergi danışmanına aittir.
Sonuç
Güvenilir KDV süreci her belgede başlar: hizmeti sınıflandırın, faturayı kontrol edin, vergiyi doğru kaydedin, süreyi izleyin ve kanıtı saklayın. Küçük işletme, indirilecek KDV ve e‑fatura kurallarını ayırmak en yaygın hataları önler.
Motorica faturaları, belgeleri, ödemeleri ve süreleri düzenlemeye yardımcı olur; vergi kararının ve kontrolünün yerini tutmaz.
Kaynaklar ve tarih
İnceleme tarihi: 14 Eylül 2026. Başlıca resmî kaynaklar: § 12 UStG, § 13b UStG, §§ 14–14c UStG, § 15 UStG, § 18 UStG, § 19 UStG, § 20 UStG, §§ 33 ve 34a UStDV, BMF küçük işletme yazısı, BMF e‑fatura SSS, ELSTER ve BZSt bildirimi.
Bu yazı Alman KDV hukukuna genel bir yönlendirmedir; kişisel vergi veya hukuk danışmanlığı değildir. Belirsiz veya sınır ötesi işlemleri fatura ya da beyandan önce uzmanla inceleyin.