
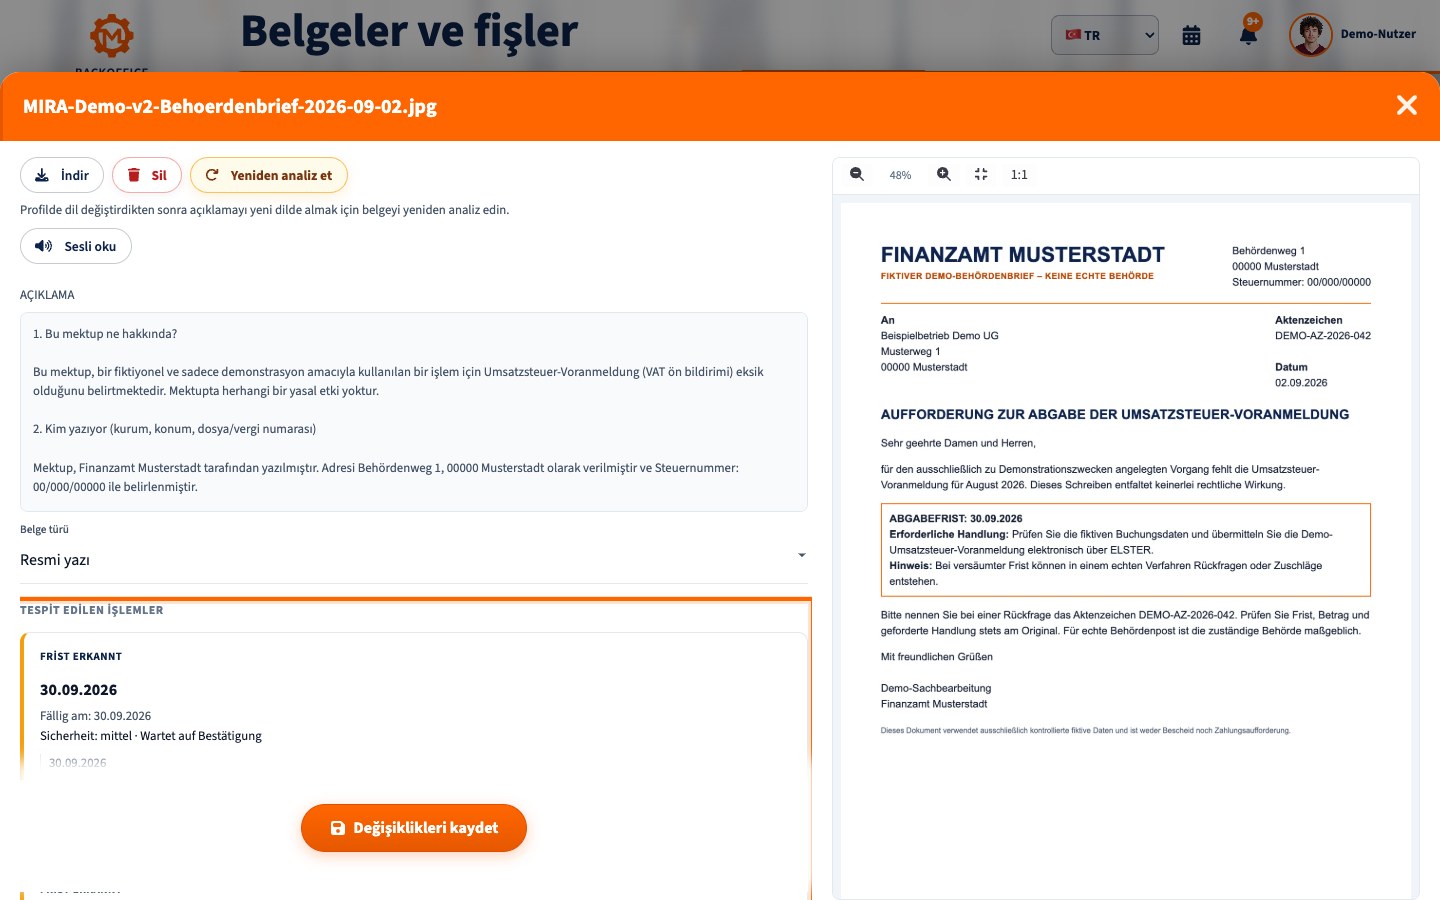
Almanya'da Finanzamt (vergi dairesi) için bir süreyi kaçırdıysanız önce hangi yükümlülüğün geciktiğini belirleyin. Beyanname, vergi ödemesi ve vergi kararına itiraz farklı sonuçlar doğurur. Eksik işlemi gecikmeden tamamlayın ve kanıtını saklayın.
Hemen yapılacaklar
- Yazıdaki vergi türünü, dönemi, dosya numarasını ve istenen işlemi okuyun. Beyan, belge sunma, ödeme ve itiraz sürelerini ayırın.
- Kararın hukuken tebliğ (Bekanntgabe) edildiği tarihi kontrol edin; zarfı ve ELSTER iletilerini saklayın. Almanya içi olağan posta ve elektronik gönderilen idari kararlar, daha geç ulaşmadıysa veya hiç ulaşmadığı kanıtlanmadıysa, kural olarak gönderimden sonraki dördüncü gün tebliğ edilmiş sayılır. Çevrim içi erişime sunma ve resmî tebligatta farklı kurallar vardır. AO § 108 uyarınca sürenin sonu cumartesi, pazar veya resmî tatile rastlarsa çoğunlukla sonraki iş gününe uzar.
- Eksik beyannameyi, KDV ön beyannamesini veya istenen belgeyi öngörülen yoldan hemen gönderin. Ödeme gecikmişse tutarı ve açıklamayı kontrol edip mümkün olan ödemeyi yapın. Gönderim ve ödeme kanıtlarını saklayın.
- Duruma uygun başvuruyu somut gerekçeyle yapın. Telefon görüşmesi tek başına beyan, ödeme veya itiraz yerine geçmez.
Beyanname veya belge geç verildiyse
Süre geçse de beyannamenizi verin. Finanzamt'ın matrahı tahmin etmesi (Schätzung) beyan yükümlülüğünü kaldırmaz (AO § 149). Geç beyan cezası (Verspätungszuschlag) bazı durumlarda uygulanabilir, bazı durumlarda zorunludur; istisnalar da vardır. Birçok yıllık beyannamede AO § 152 uyarınca tutar, ilgili verginin gecikilen her başlayan ay için genel olarak %0,25'i ve en az 25 avrodur. Beyan türü, vergi yılı, süre uzatımı ve tarh edilen vergi sonucu değiştirir. Bu asgari tutarı KDV ön beyannamesine otomatik uygulamayın.
AO § 109, beyan sürelerinin ve vergi dairesinin koyduğu sürelerin geriye dönük uzatılmasına imkân tanır. Kabul otomatik değildir; danışman aracılığıyla verilen bazı beyannameler ile özel olarak belirlenen sürelerde koşullar daha sıkıdır. Nedeni açıklayın, gerçekçi yeni tarih önerin ve hazır kısımları gönderin. KDV ön beyannamesini ELSTER üzerinden verip ödemeyi ayrıca kontrol edin. İstenen belgeleri sunun veya süre uzatımı isteyin. Sürekli eksik işbirliği tahminî tarhiyata veya zorlayıcı para cezasına yol açabilir.
Vergi ödemesi geciktiyse
Beyannameyi göndermek borcu ödemez. AO § 240'a göre gecikme zammı (Säumniszuschlag), 50 avronun katına aşağı yuvarlanan ödenmemiş verginin başlayan her ayı için kural olarak %1'idir. Üç günü aşmayan gecikmede genellikle alınmaz; belirli nakit veya çek ödemelerinde bu kolaylık geçerli değildir. Telefon görüşmesi vade tarihini değiştirmez.
Tamamını ödeyemiyorsanız tahsilat birimiyle erkenden görüşün. Gerekçeli ve uygulanabilir planla erteleme (Stundung) veya taksit isteyin. AO § 222 özellikle önemli bir güçlük ve vergi alacağının tehlikeye girmemesini arar. Kararı daire verir. Resmî ödeme ihtarlarını (Mahnung) ve cebrî tahsil uyarılarını izleyin.
Vergi kararına itiraz süresi kaçırıldıysa
İtiraz (Einspruch) süresi, vergi kararının tebliğinden itibaren kural olarak bir aydır (AO § 355). Tebliğ tarihini ve başvuru yolu bilgisini kontrol edin. Bilgi yoksa veya yanlışsa AO § 356 gereği genellikle bir yıllık süre söz konusu olabilir. İtirazı yetkili makama yazılı, elektronik veya tutanağa geçirilerek yapın; telefon yeterli değildir.
Süre gerçekten dolduysa eski hâle getirme (Wiedereinsetzung), yalnızca yasal süreye uymayı kusurunuz olmadan engelleyen bir durum varsa mümkündür (AO § 110). Engel kalktıktan sonra bir ay içinde başvurun, olguları inandırıcı biçimde belgeleyin ve aynı süre içinde itirazı da yapın. Asıl sürenin bitiminden bir yıl sonra başvuru kural olarak mümkün değildir; mücbir sebeple ilgili dar bir istisna vardır. Sırf unutmak normalde yeterli değildir. Önemli durumlarda vergi danışmanına başvurun.
İtiraz normalde ödeme yükümlülüğünü durdurmaz. Koşullar varsa yürütmenin durdurulmasını (Aussetzung der Vollziehung) ayrıca isteyin (AO § 361).
Vergi dairesine nasıl yazılır?
Yazıdaki iletişim yolunu veya uygun ELSTER işlevini kullanın. Vergi türü, dönem, dosya numarası, kaçırılan tarih, somut neden, tamamladığınız işlem ve uygunsa geriye dönük uzatma veya erteleme talebini belirtin. Kanıtları ekleyip gönderim kaydını saklayın. Kaçırılmış itiraz için açıkça itiraz edin ve koşulları varsa gerekçeli Wiedereinsetzung başvurusu yapın; genel bir mesaj yetmez.
Kontrol listesi
- Yazıyı, zarfı veya elektronik bildirimi ve başvuru yolu bilgisini saklayın.
- Süre türünü, tebliğ tarihini ve gerçek son günü hesaplayın.
- Eksik beyanı, ödemeyi, belgeyi veya itirazı hemen tamamlayın.
- Uygun başvuruyu gerekçe ve kanıtlarla sunun.
- ELSTER alındısını, teslim ve ödeme belgelerini saklayın.
- Kalan borcu ve yeni yazıları izleyin; acil veya karmaşık durumda vergi danışmanına başvurun.
Sık sorulan sorular
Telefon görüşmesi yeterli mi?
Hayır. Durumu açıklığa kavuşturabilir ama beyanın, ödemenin, geçerli itirazın veya gereken başvurunun yerini tutmaz.
Geç beyan cezası her zaman uygulanır mı?
Hayır. AO § 152 takdire bağlı, zorunlu ve istisna durumları ayırır. Bu, geç ödeme zammından (AO § 240) farklıdır.
Dolmuş süre uzatılabilir mi?
AO § 109 beyan veya dairenin koyduğu sürenin geriye dönük uzatılmasına imkân verebilir. Yasal itiraz süresi için ise AO § 110 değerlendirilmelidir.
Resmî kaynaklar
- § 108 AO
- § 109 AO
- § 110 AO
- § 122 AO
- § 149 AO
- § 152 AO
- § 222 AO
- § 224 AO
- § 240 AO
- § 355 AO
- § 356 AO
- § 357 AO
- § 361 AO
- ELSTER
Bu genel açıklama, Almanya'daki bireysel vergi durumunuz için danışmanlığın yerini tutmaz.