
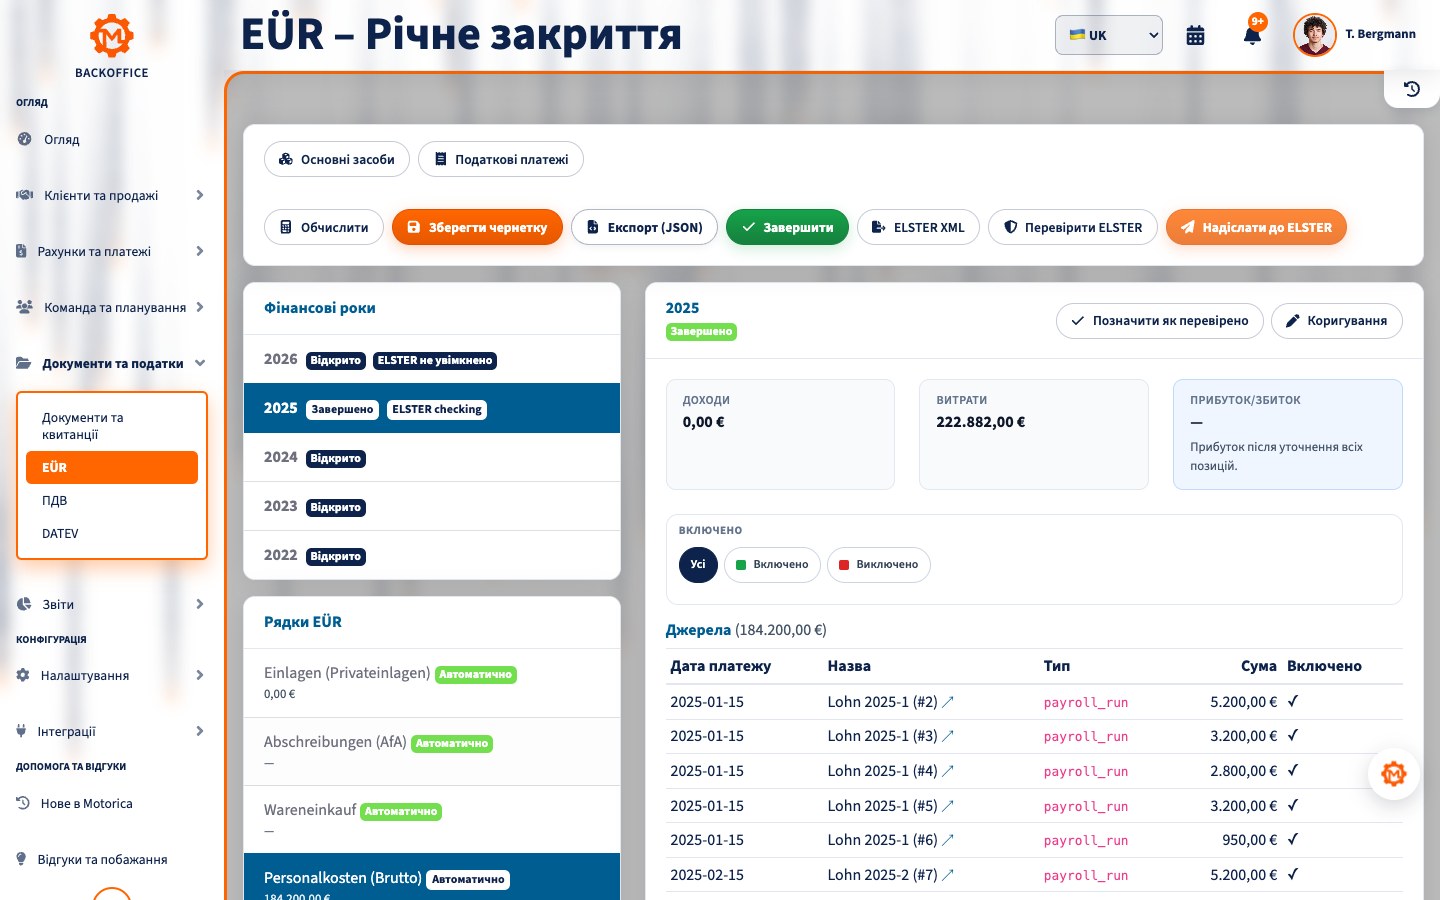
Німецький розрахунок перевищення доходів над витратами Einnahmenüberschussrechnung (EÜR) — це спрощений спосіб визначення оподатковуваного прибутку підприємства. Це не рахунок клієнту, не звільнення від ПДВ і не організаційно-правова форма. Спрощено: доходи бізнесу мінус витрати бізнесу дорівнюють прибутку або збитку.
Цей порадник описує німецькі правила станом на 16 вересня 2026 року та не замінює індивідуальної податкової чи юридичної консультації.
Коротко: що таке EÜR?
За § 4 абз. 3 EStG платники, які не зобов’язані законом вести бухгалтерські книги й регулярно складати звітність і не роблять цього добровільно, можуть визначати прибуток як перевищення надходжень над витратами.
Доходи бізнесу − витрати бізнесу = прибуток або збиток
EÜR визначає податковий результат усього року. Рахунок документує конкретне постачання або послугу. Ці поняття не можна плутати.
Хто може застосовувати EÜR?
Зазвичай це представники вільних професій, підприємці без обов’язку повного обліку та деякі товариства. GmbH і UG (haftungsbeschränkt), як правило, складають баланс та звіт про прибутки й збитки; EÜR їх не замінює.
Для торгового підприємця податковий обов’язок вести книги може виникнути, якщо річний оборот перевищує 800 000 € або річний прибуток перевищує 80 000 €. Важливе також повідомлення Finanzamt про початок обов’язку. Торгово-правові вимоги перевіряються окремо.
EÜR і Kleinunternehmerregelung — різні правила
EÜR стосується податку на доходи та визначення прибутку. Німецький режим звільнення малого бізнесу від ПДВ (Kleinunternehmerregelung) стосується ПДВ. І звільнений малий підприємець, і платник ПДВ можуть застосовувати EÜR за виконання умов.
З 2025 року режим зазвичай вимагає, щоб оборот попереднього року не перевищував 25 000 €, а поточного — 100 000 €. Ці межі не визначають право на EÜR. У режимі зазвичай не можна окремо зазначати ПДВ у рахунку й віднімати вхідний ПДВ.
Принцип надходження та виплати
Зазвичай вирішальною є дата руху грошей: дохід враховується при надходженні, витрата — при оплаті. Рахунок, виставлений у грудні та оплачений у січні, загалом належить новому року. § 11 EStG містить вузький виняток для регулярних платежів біля кінця року. Амортизація, певні передоплати й активи мають окремі правила.
Доходи й витрати бізнесу
До доходів належать платежі клієнтів, аванси, побічні надходження, продаж активів, оподатковувані дотації, отриманий ПДВ за загальним режимом і повернення ПДВ. Приватний внесок, переказ між власними рахунками та сума, отримана від імені іншої особи, доходом не є.
Типові витрати: товари, матеріали, зовнішні послуги, оренда, енергія, страхування, програмне забезпечення, телефон, зарплата, консультації, навчання, допустимі поїздки, банківські комісії, вхідний ПДВ до відрахування, платежі ПДВ й амортизація. Приватні витрати не віднімаються; за змішаного використання враховується лише підтверджена частка бізнесу.
ПДВ у EÜR
За загальним режимом продажі зазвичай показують нетто в Anlage EÜR, а отриманий ПДВ окремо як дохід. Вхідний ПДВ до відрахування та ПДВ, сплачений Finanzamt, загалом є витратами; повернення — доходами.
За Kleinunternehmerregelung відрахування вхідного ПДВ зазвичай немає, тому записуються фактично отримані й сплачені суми брутто. Reverse charge, операції в ЄС і зміну режиму слід перевірити з податковим консультантом.
Придбання й амортизація
Велика покупка не стає повністю віднімною лише через оплату. Активи зі строком використання понад рік амортизуються протягом строку служби. Самостійно використовуваний рухомий актив можна списати одразу, якщо відповідна вартість не перевищує 800 €. За права на відрахування ПДВ зазвичай береться нетто, інакше — вартість із невіднімним ПДВ. Може бути потрібний реєстр активів.
Документи та зберігання
Кожну операцію має підтверджувати обліковий документ або чек. Зберігайте рахунки, банківські докази, касові записи, договори, сторнування, реєстр активів і документи про поїздки. Електронні документи мають залишатися повними, читабельними, доступними та придатними до перевірки.
За § 147 AO облікові документи загалом зберігають вісім років; для інших категорій діють десять або шість років. Строк зазвичай починається наприкінці року створення.
Anlage EÜR та електронне подання
EÜR зазвичай подається електронно за офіційним набором даних. У Mein ELSTER форма називається Anlage EÜR. Можуть знадобитися AVEÜR або SZ. Результат також переноситься до Anlage S для вільної професії або Anlage G для торгівлі. Папір можливий лише після прийняття Finanzamt заяви про надмірні труднощі.
Простий приклад
Самозайнятий у 2026 році отримує 48 000 €, сплачує 19 000 € витрат, що віднімаються одразу, та враховує 2 000 € амортизації.
48 000 € − 19 000 € − 2 000 € = 27 000 € прибутку
Неоплачений рахунок зазвичай стає доходом при оплаті. Приватне вилучення не зменшує прибуток; банківський залишок може відрізнятися через внески, вилучення, кредити чи амортизацію.
Порядок дій
- Перевірити право на EÜR і облікові обов’язки.
- Облікувати всі рахунки, касу й способи оплати.
- Пов’язати кожен платіж із документом і податковою категорією.
- Відокремити приватні операції, внески й вилучення.
- Правильно облікувати ПДВ.
- Перевірити активи й амортизацію.
- З’ясувати неясні записи.
- Підготувати Anlage EÜR і додатки.
- Звірити результат із деклараціями.
- Перевірити, вчасно надіслати й зберегти протокол.
Типові помилки
- Плутати EÜR із рахунком.
- Прирівнювати її до Kleinunternehmerregelung.
- Використовувати дату рахунку замість оплати.
- Пропускати рухи ПДВ.
- Віднімати приватні витрати.
- Одразу списувати актив, який треба амортизувати.
- Вважати кредити, внески, вилучення чи внутрішні перекази доходом або витратою.
- Мати неповні документи чи касові записи.
Контрольний список
- Право на EÜR та обов’язки перевірені
- Доходи й витрати повні
- Дати оплат перевірені
- Приватні операції відокремлені
- ПДВ, платежі й повернення звірені
- Активи й амортизація повні
- Документи та каса придатні до перевірки
- Anlage EÜR і додатки готові
- Результат звірено з Anlage S або G
- Електронне подання збережено
Часті запитання
EÜR лише для малого бізнесу без ПДВ?
Ні. Це різні правила. Платник ПДВ також може застосовувати EÜR, якщо не зобов’язаний вести повний облік.
Це рахунок без ПДВ?
Ні. EÜR — річний розрахунок прибутку, а рахунок документує операцію.
Електронне подання обов’язкове?
Як правило, так за § 60 абз. 4 EStDV. Для паперу потрібний прийнятий виняток.
Коли враховується дохід?
Зазвичай при фактичному отриманні грошей; для деяких регулярних платежів кінця року діють окремі правила.
Скільки зберігати документи?
Облікові документи зазвичай вісім років, певні книги десять, листування й інші податкові документи часто шість років.
Який звичайний строк?
Без податкового консультанта зазвичай сім місяців після кінця року, як правило 31 липня наступного року. За податкового представництва строки довші.
Чи підтримує Motorica EÜR?
Motorica впорядковує рахунки, платежі та облікові документи або чеки для підготовки податкових даних, розраховує дані EÜR, перевіряє через ERIC і після схвалення може передати через ELSTER. Податкова класифікація й остаточна перевірка залишаються за вами або податковим консультантом.
Підсумок
EÜR спрощена, але не безформна. Потрібні повні платежі, правильний облік ПДВ та активів і простежувані документи.
Спробувати Motorica безкоштовно
Джерела й дата
Актуально на 16 вересня 2026 року.
- § 4 EStG
- § 11 EStG
- § 6 EStG
- § 141 AO
- § 147 AO
- § 149 AO
- §§ 238 і 241a HGB
- § 60 EStDV
- § 19 UStG
- Інструкція ELSTER Anlage EÜR 2025
- BMF: GoBD
Загальна інформація, не індивідуальна податкова чи юридична консультація.