
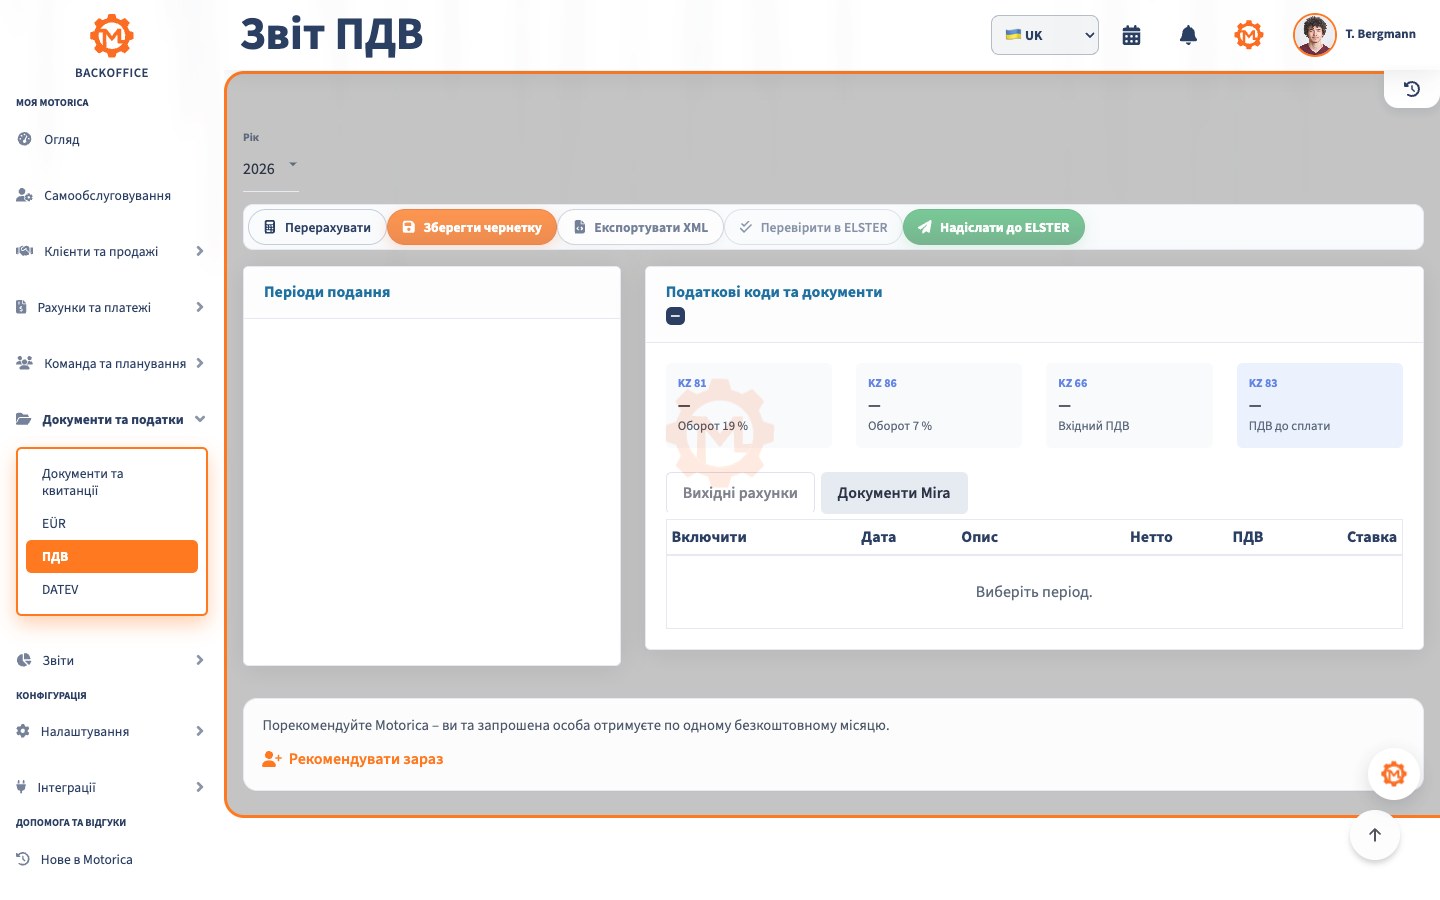
ПДВ загалом не є додатковим прибутком. Підприємство на загальній системі нараховує його клієнтам, віднімає допустимий вхідний ПДВ із ділових закупівель і сплачує різницю податковій службі. Важливі правильна класифікація, повні рахунки та своєчасні декларації.
Стаття пояснює німецьке законодавство про ПДВ станом на 14 вересня 2026 року. Вона не замінює індивідуальної консультації, особливо щодо звільнених послуг, міжнародних операцій або змішаного приватного й ділового використання.
Головне стисло
- Стандартна ставка — 19%; ставка 7% або звільнення застосовуються лише до визначених законом операцій.
- Із 2025 року правило для малих підприємців є звільненням від ПДВ. Межі: 25 000 євро загального обороту за попередній рік і 100 000 євро за поточний. У рік заснування — 25 000 євро.
- Малий підприємець не виділяє ПДВ у рахунку й зазвичай не відраховує вхідний ПДВ.
- За загальною системою ПДВ декларується електронно, а платіж зазвичай належить до десятого дня після звітного періоду.
- Звичайний PDF не є е‑рахунком у значенні закону. Від 2025 року німецькі підприємства мають приймати е‑рахунки; для їх виставлення діють перехідні правила.
- Рахунки зберігають переважно вісім років за § 14b UStG.
Як працює ПДВ
Приклад: ви виставили 1 000 євро нетто плюс 190 євро ПДВ. У тому самому періоді придбали ділові послуги на 238 євро брутто, з яких 38 євро — відраховуваний вхідний ПДВ. До сплати: 190 мінус 38, тобто 152 євро. Якщо вхідний ПДВ вищий, може виникнути відшкодування.
Відокремлюйте чистий дохід від отриманого ПДВ. Податок у банку до строку сплати не є вільним прибутком. Податковий резерв захищає ліквідність.
Реєстрація в податковій службі
На початку самостійної діяльності анкету податкової реєстрації зазвичай надсилають електронно через ELSTER. У ній зазначають очікуваний оборот, метод оподаткування й правило для малих підприємців. Реєстрація Gewerbe не замінює податкової реєстрації.
Steuernummer ідентифікує підприємство в податковій службі. USt‑IdNr. видає Федеральне центральне податкове відомство для операцій, зокрема в ЄС; це не особистий податковий ідентифікатор.
Ставки та звільнення
За § 12 UStG стандартна ставка становить 19%. Ставка 7% діє тільки для законодавчо визначених товарів і послуг. § 4 UStG звільняє певні медичні, освітні, страхові або орендні операції.
Результат залежить від конкретної послуги, не лише від професії. «Звільнено від ПДВ» і «малий підприємець» — різні поняття. Сумнівну операцію з’ясуйте до рахунку.
Правило для малих підприємців у 2026 році
За § 19 UStG внутрішні операції підприємства, розташованого в Німеччині, звільнені, якщо загальний оборот попереднього календарного року не перевищив 25 000 євро, а поточного — 100 000 євро. Від 2025 року це нетто-межі. Уся операція, якою перевищено поточну межу, уже оподатковується за загальними правилами.
У рік початку береться фактичний внутрішній оборот і межа 25 000 євро без перерахунку на дванадцять місяців. Усі напрями діяльності однієї особи рахують разом.
Малий підприємець не виділяє ПДВ, зазначає звільнення за § 19 UStG і дані з § 34a UStDV. Якщо ПДВ усе ж виділено, він може стати належним за § 14c UStG.
Недолік — відсутність відрахування вхідного ПДВ. Можна обрати загальну систему, наприклад при великих інвестиціях, але вибір зобов’язує щонайменше п’ять календарних років.
Загальна система та вхідний ПДВ
За загальної системи ПДВ виділяють у рахунках за оподатковувані продажі. § 15 UStG дозволяє відрахування лише для ділової закупівлі, за виконання законних умов і наявності правильного рахунку. Приватна частка та певні звільнені продажі не дають права або потребують розподілу.
Сам факт оплати чи проведення витрати не створює права на відрахування. Для авансу потрібні і рахунок, і оплата.
Оподаткування за нарахуванням або оплатою
За Sollversteuerung ПДВ зазвичай виникає під час надання послуги, навіть якщо клієнт заплатить пізніше. За Istversteuerung — при отриманні коштів. Податкова може дозволити касовий метод за заявою, зокрема якщо оборот попереднього року не перевищив 800 000 євро або для певних вільних професій; див. § 20 UStG.
Касовий метод допомагає ліквідності, але це не правило для малих підприємців: ПДВ і декларації залишаються.
Рахунки та е‑рахунки
Звичайний рахунок містить, зокрема, повні назви й адреси, Steuernummer або USt‑IdNr. постачальника, дату, унікальний номер, опис і дату послуги, суму нетто, ставку й суму ПДВ або посилання на звільнення. Для рахунків до 250 євро є спрощення в § 33 UStDV.
Е‑рахунок містить структуровані машинозчитувані дані, наприклад XRechnung або сумісний ZUGFeRD. PDF сам по собі — «інший рахунок». За FAQ BMF у 2026 році:
- Від 1 січня 2025 року внутрішні підприємства, включно з малими, повинні приймати е‑рахунки; для отримання достатньо електронної пошти.
- До кінця 2026 року можна застосовувати папір або, за згодою одержувача, PDF.
- За обороту попереднього року до 800 000 євро ця можливість діє і протягом 2027 року.
- Малі підприємці звільнені від обов’язку виставляти е‑рахунок, але не від приймання.
Попередні декларації, платіж і річна декларація
За § 18 UStG декларація й платіж належать переважно до десятого дня після періоду. Нове підприємство зазвичай звітує щомісяця в рік початку та наступний. Потім період — квартал; місяць, якщо податок попереднього року перевищив 9 000 євро. До 2 000 євро податкова може звільнити від попередніх декларацій.
Схвалена Dauerfristverlängerung подовжує строк на місяць; щомісячні платники зазвичай вносять спеціальний аванс. Додається річна декларація, якщо немає винятку. Малий підприємець зазвичай її не подає, але reverse charge, придбання в ЄС або вимога податкової можуть створити обов’язок.
Міжнародні операції та reverse charge
За кордоном вирішальними є місце постачання, статус клієнта, номери ПДВ, докази й текст рахунку. Для певних B2B‑послуг податок сплачує одержувач; § 13b UStG охоплює також визначені внутрішні операції.
Поставки й деякі послуги в ЄС можуть вимагати зведеної декларації. Продажі через платформи, цифрові послуги, імпорт та експорт мають додаткові правила. Навіть малий підприємець може сплачувати ПДВ за послугу, придбану за кордоном.
Зберігання та виправлення
За § 14b UStG видані й отримані рахунки зберігають переважно вісім років від кінця року видачі. Вони мають залишатися читабельними, незміненими й придатними до перевірки. Для інших документів можливі інші строки.
Помилковий рахунок не видаляйте й не перезаписуйте без сліду. Виправлення має чітко посилатися на оригінал. Коли е‑рахунок обов’язковий, виправлення теж переважно повинне бути структурованим з урахуванням перехідних правил.
Практичний контрольний список
- Завершіть реєстрацію в ELSTER і внесіть Steuernummer.
- Свідомо оберіть правило для малих підприємців або загальну систему й стежте за межами.
- Перевіряйте ставку чи звільнення для кожної послуги.
- Правильно налаштуйте Sollversteuerung або схвалену Istversteuerung.
- Перевіряйте вихідні рахунки до надсилання, а вхідні — до відрахування.
- Приймайте, перевіряйте й зберігайте е‑рахунки в оригінальному форматі.
- Регулярно звіряйте ПДВ і резервуйте очікувану сплату.
- Документуйте строки ELSTER, платежі й протоколи надсилання.
- Окремо перевіряйте ЄС, треті країни та reverse charge.
Типові помилки
- Плутати оборот із прибутком: межі стосуються законного загального обороту.
- Витрачати отриманий ПДВ: без резерву виникає дефіцит ліквідності.
- Виділяти ПДВ як малий підприємець: це може створити податковий борг.
- Автоматично відраховувати: потрібні ділова мета та правильний рахунок.
- Вважати PDF е‑рахунком: вирішальні структуровані машинні дані.
- Звіряти лише наприкінці року: нестачі треба усунути до попередньої декларації.
- Прирівнювати закордон до Німеччини: місце та reverse charge можуть повністю змінити результат.
Часті запитання
Чи кожен самозайнятий нараховує ПДВ?
Ні. Операція може бути звільнена законом або правилом для малих підприємців. Інакше ПДВ зазвичай застосовується. Вирішальна конкретна послуга.
Межі 25 000 і 100 000 євро стосуються прибутку?
Ні, загального обороту за § 19(2) UStG. У рік заснування діє фактична межа 25 000 євро, потім попередній і поточний роки перевіряють окремо.
Малий підприємець відраховує вхідний ПДВ?
Зазвичай ні для закупівель, що служать звільненим операціям за § 19 UStG. Тому при великих інвестиціях загальна система може бути вигіднішою.
Коли виникає ПДВ, якщо клієнт не платить?
За Sollversteuerung зазвичай при наданні послуги, за схваленою Istversteuerung — при оплаті. Безнадійний борг може дозволити виправлення за § 17 UStG.
Чи достатньо PDF у 2026 році?
Перехідне правило дозволяє багатьом у 2026 році папір або PDF за згодою. Але PDF не є е‑рахунком, а підприємства вже повинні приймати е‑рахунки.
Скільки зберігати рахунки?
Для ПДВ зазвичай вісім років від кінця року видачі. Окремо перевіряйте строки інших податкових і торговельних документів.
Чи замінює програма податкову перевірку?
Ні. Вона впорядковує документи, строки й звіти; правильна класифікація та схвалення декларації залишаються відповідальністю підприємства й консультанта.
Висновок
Надійний процес ПДВ починається з кожного документа: класифікуйте послугу, перевірте рахунок, правильно проведіть податок, відстежте строк і збережіть доказ. Розмежування малого підприємця, вхідного ПДВ та е‑рахунків запобігає найчастішим помилкам.
Motorica допомагає впорядкувати рахунки, документи, платежі й строки, але не замінює податкового рішення та контролю.
Джерела й дата
Перевірено 14 вересня 2026 року. Основні офіційні джерела: § 12 UStG, § 13b UStG, §§ 14–14c UStG, § 15 UStG, § 18 UStG, § 19 UStG, § 20 UStG, §§ 33 і 34a UStDV, лист BMF про малих підприємців, FAQ BMF про е‑рахунки, ELSTER і BZSt.
Стаття дає загальну орієнтацію щодо німецького ПДВ, а не індивідуальну податкову чи юридичну пораду. Неясні та міжнародні операції перевірте до рахунку або декларації.