
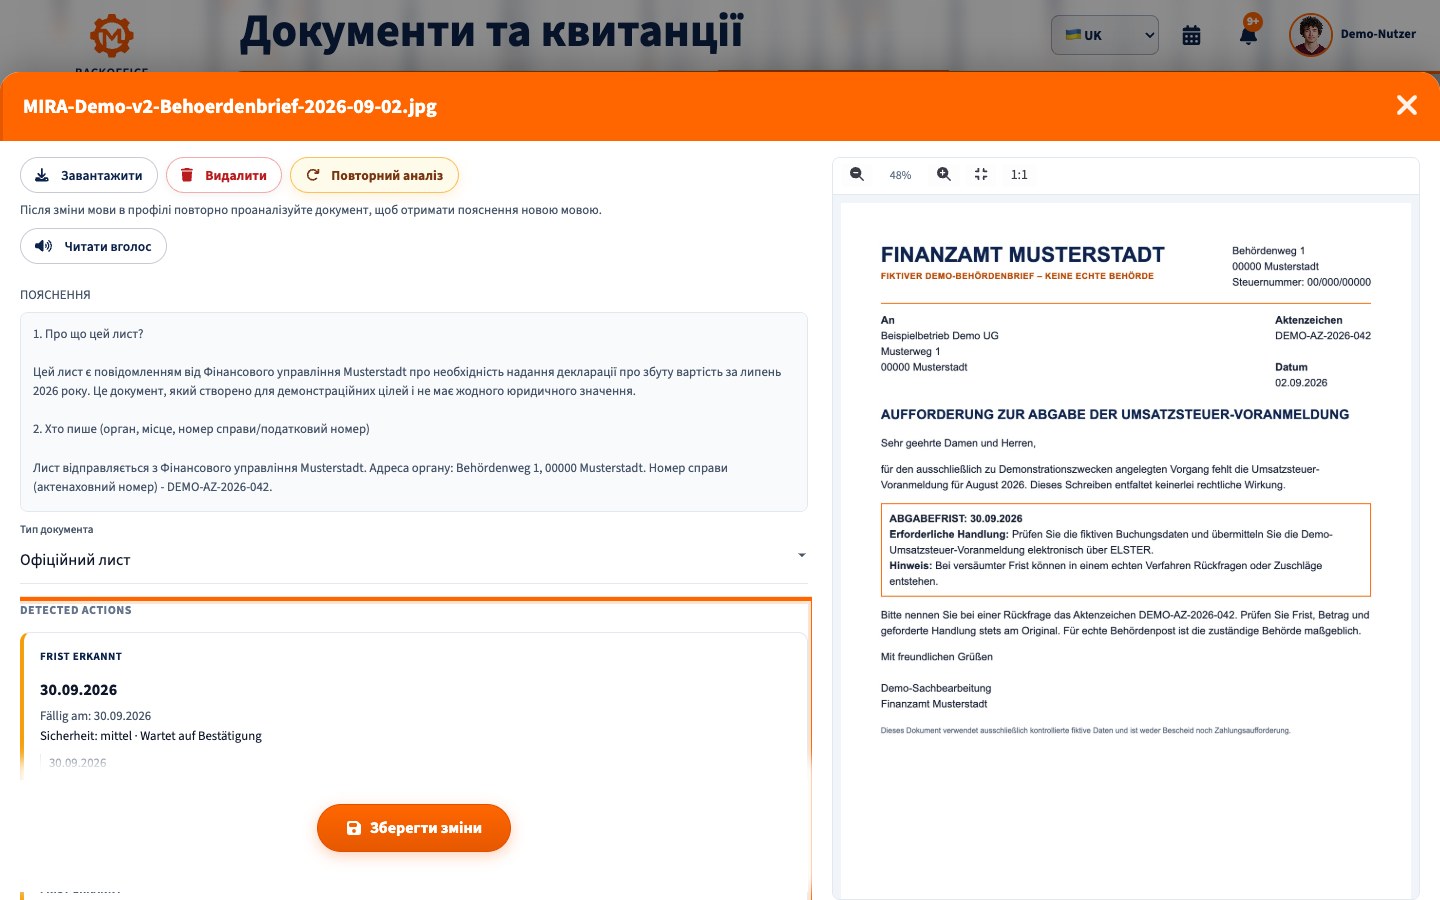
Якщо ви пропустили строк у німецькій податковій службі (Finanzamt), спочатку з’ясуйте, що саме прострочено: декларацію, сплату податку чи заперечення проти податкового рішення. Наслідки й можливі дії різні. Якнайшвидше виконайте пропущену дію та збережіть підтвердження.
Перші кроки
- Перевірте вид податку, період, номер справи й вимогу в листі. Розрізняйте строки подання декларації або документів, сплати й заперечення.
- Встановіть дату юридичного повідомлення (Bekanntgabe). Збережіть конверт і повідомлення ELSTER. Рішення, надіслане звичайною поштою в Німеччині або електронно, загалом вважається доведеним до відома на четвертий день після відправлення, якщо його не отримано пізніше або взагалі не отримано. Для надання документа для онлайн-завантаження й офіційного вручення діють окремі правила. Якщо останній день строку припадає на суботу, неділю чи свято, § 108 AO зазвичай переносить його на наступний робочий день.
- Негайно подайте відсутню декларацію, періодичну декларацію з ПДВ або потрібний документ належним способом. Якщо прострочено платіж, перевірте суму й призначення та сплатіть можливу частину. Збережіть докази подання й платежу.
- Подайте відповідне клопотання з конкретним обґрунтуванням. Телефонна розмова не замінює подання, сплату чи заперечення.
Декларацію або документи подано із запізненням
Подайте декларацію навіть після закінчення строку. Оцінка податкової бази службою не скасовує обов’язку її подати (§ 149 AO). Надбавку за пізнє подання (Verspätungszuschlag) можуть призначити, а в окремих випадках її призначення обов’язкове; є винятки. Для багатьох річних декларацій вона загалом становить 0,25% відповідного податку за кожний розпочатий місяць, щонайменше 25 євро за місяць (§ 152 AO). Сума залежить від виду декларації, року, продовження строку й нарахованого податку. Не застосовуйте цей мінімум автоматично до періодичної декларації з ПДВ.
§ 109 AO дозволяє подовжити строк декларації або строк, установлений службою, навіть заднім числом. Це не відбувається автоматично. Для деяких декларацій, які подає консультант, і окремо встановлених строків діють суворіші умови. Поясніть причину, запропонуйте реальну дату й надішліть уже готове. Прострочену декларацію з ПДВ подайте через ELSTER, а оплату перевірте окремо. Тривале неподання запитаних документів залежно від обставин може спричинити розрахунок податку за оцінкою або примусовий штраф.
Податок сплачено із запізненням
Подання декларації не погашає борг. За § 240 AO надбавка за прострочену сплату (Säumniszuschlag) загалом дорівнює 1% за кожний розпочатий місяць від несплаченого податку, округленого вниз до кратного 50 євро. За затримки не більш ніж на три дні її зазвичай не стягують; для деяких готівкових і чекових платежів це правило не діє. Дзвінок не змінює дату платежу.
Якщо сплатити всю суму неможливо, швидко зверніться до відділу стягнення. Можна обґрунтовано попросити відстрочку (Stundung) або розстрочку з реальним планом. § 222 AO вимагає, зокрема, істотних труднощів і відсутності ризику для податкової вимоги. Рішення ухвалює служба. Стежте за офіційними вимогами про сплату (Mahnung) та повідомленнями про примусове стягнення.
Пропущено строк заперечення проти рішення
Строк заперечення (Einspruch) загалом становить один місяць від повідомлення про рішення (§ 355 AO). Перевірте дату й роз’яснення про оскарження. За відсутності або помилки в роз’ясненні зазвичай можливий річний строк (§ 356 AO). Подайте заперечення письмово, електронно або для внесення до протоколу компетентного органу; дзвінка недостатньо.
Якщо строк справді минув, поновлення (Wiedereinsetzung) за § 110 AO можливе лише тоді, коли без вашої вини неможливо було дотриматися законного строку. Подайте клопотання протягом місяця після усунення перешкоди, підтвердьте обставини й у цей самий місяць подайте заперечення. Після року від первісного строку поновлення загалом виключене, за вузьким винятком непереборної сили. Звичайне забування, як правило, недостатнє. За важливих наслідків зверніться до податкового консультанта.
Заперечення зазвичай не зупиняє сплату. Якщо умови виконано, окремо просіть про зупинення виконання рішення (Aussetzung der Vollziehung; § 361 AO).
Звернення до служби й контрольний список
Скористайтеся каналом із листа або відповідною функцією ELSTER. Укажіть податок, період, номер справи, пропущену дату, конкретну причину, уже виконану дію та доречне прохання про подовження строку заднім числом чи відстрочку. Додайте докази й збережіть підтвердження відправлення. За пропущеного строку заперечення прямо подайте заперечення та, якщо є підстави, обґрунтоване клопотання про поновлення.
- Збережіть лист, конверт або електронне повідомлення та роз’яснення про оскарження.
- Визначте вид строку, дату повідомлення й фактичний останній день.
- Негайно подайте декларацію, документ чи заперечення та сплатіть належне.
- Подайте відповідне клопотання з причиною й доказами.
- Збережіть підтвердження ELSTER, доставки й оплати; відстежуйте нові листи.
Поширені запитання
Чи достатньо телефонного дзвінка?
Ні. Він допоможе уточнити обставини, але не замінює декларацію, платіж, належне заперечення чи потрібне клопотання.
Надбавку за пізнє подання призначають завжди?
Ні. § 152 AO розрізняє дискреційні й обов’язкові випадки та винятки. Це інша надбавка, ніж за пізню сплату (§ 240 AO).
Чи можна подовжити строк після його завершення?
§ 109 AO може дозволяти подовження заднім числом для декларації або строку, встановленого службою. Для законного строку заперечення слід оцінити § 110 AO.
Офіційні джерела
- § 108 AO
- § 109 AO
- § 110 AO
- § 122 AO
- § 149 AO
- § 152 AO
- § 222 AO
- § 224 AO
- § 240 AO
- § 355 AO
- § 356 AO
- § 357 AO
- § 361 AO
- ELSTER
Цей загальний огляд не замінює індивідуальної консультації щодо податків у Німеччині.