
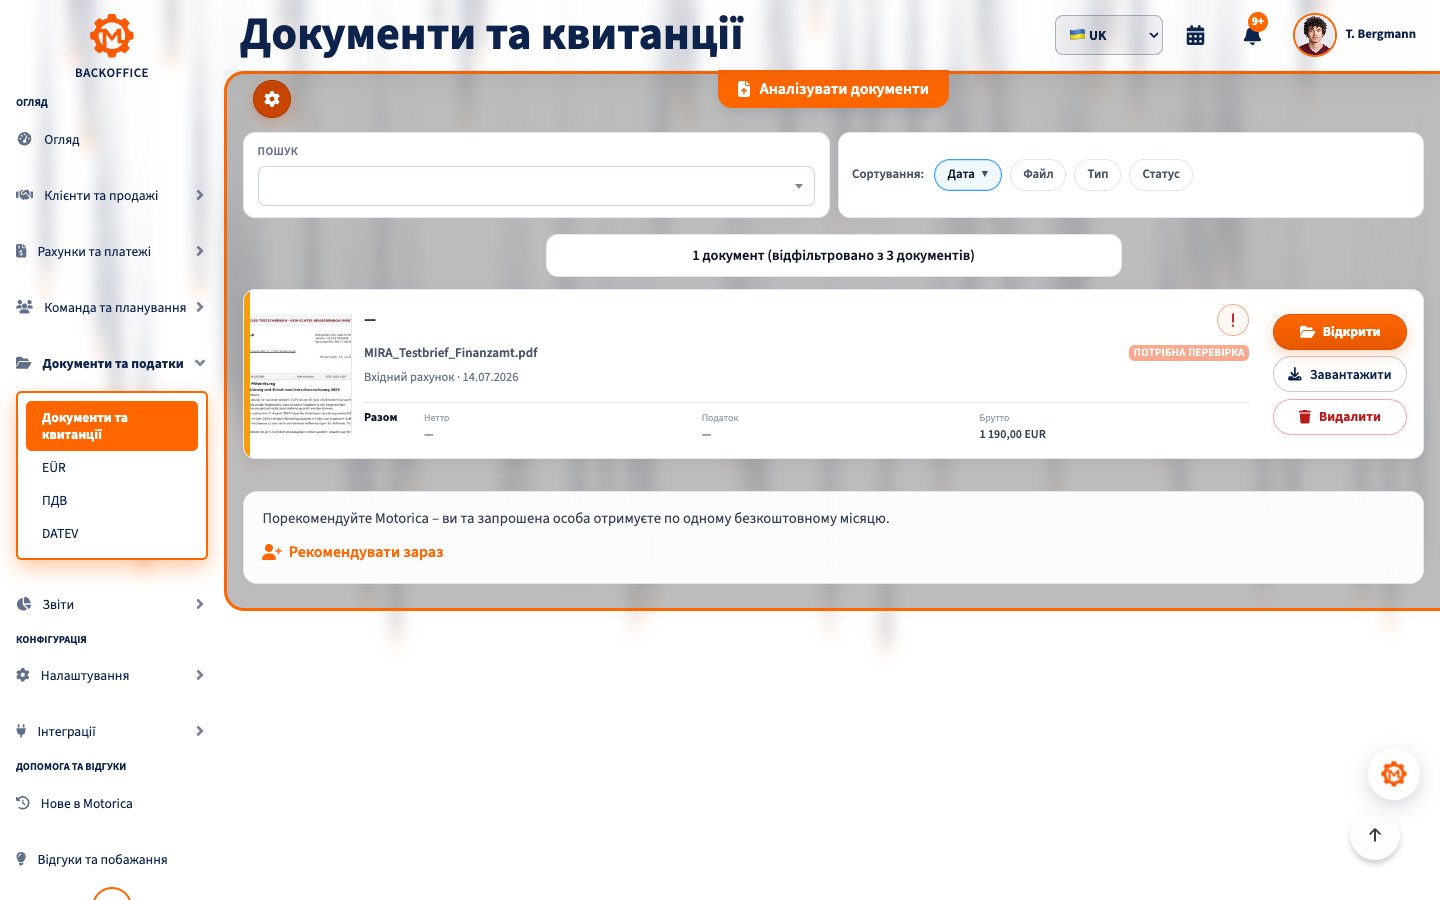
Витрати бізнесу — це видатки, пов’язані з самостійною діяльністю в Німеччині. Навіть невелика покупка може мати значення. Оплата з робочого рахунку сама по собі не робить приватну покупку витратою бізнесу. Для кожної операції зберігайте пояснення ділової мети, суму й підтвердження оплати.
Що вважається витратами бізнесу?
За § 4 абз. 4 німецького Закону про податок на доходи (EStG) важливий зв’язок витрати з діяльністю. Покупка не мусить бути абсолютно необхідною, але для деяких видів діють обмеження. Розрахунок перевищення доходів над витратами (Einnahmenüberschussrechnung, EÜR) зіставляє доходи й витрати; EÜR не означає «особисте споживання».
Записуйте, що, коли, у кого, за скільки й для якої роботи придбано, а також спосіб оплати. Поєднуйте обліковий документ або чек (Beleg), рахунок (Rechnung) та платіжний доказ. Банківська виписка часто не пояснює придбану послугу, а сам рахунок не завжди підтверджує дату оплати.
Які витрати документувати?
Приклади не гарантують автоматичного податкового вирахування. Важливі фактичне використання, докази й спеціальні обмеження.
Поточні витрати й послуги
- Матеріали та інструменти: канцелярія, пакування, сировина й товари для замовлень клієнтів. Зберігайте замовлення та доказ доставки разом із рахунком.
- Приміщення й робота: оренда офісу чи складу, електроенергія, інтернет, телефон, хостинг, програмні підписки та страхування бізнесу. Приватну частку відокремлюйте.
- Підрядники й персонал: гонорари, бухгалтерія, професійні консультації, зарплата й витрати роботодавця. Додавайте договори та докази виконання.
- Реклама: сайт, оголошення, друковані матеріали, ярмарки та збори платформ. Для ділового частування й подарунків є окремі правила.
Поїздки, подорожі й частування
Для робочої поїздки занотовуйте дату, пункт призначення, мету, маршрут і клієнта або замовлення. Зберігайте квитки, готельні рахунки та парковку. Приватне авто й авто у складі бізнесу оподатковуються за різними правилами. Якщо подорож поєднує роботу та відпочинок, обґрунтовано розділіть витрати. Власний обід не можна просто списати за повною ресторанною квитанцією.
За § 4 абз. 5 EStG при частуванні з ділової нагоди зазвичай можна врахувати лише 70% розумних і підтверджених витрат. Запишіть причину та учасників, а для ресторану збережіть рахунок. Право на відрахування вхідного ПДВ перевіряють окремо. Подарунки не працівникам мають ліміти й особливі вимоги до обліку.
Великі покупки та амортизація
Комп’ютер, машина чи меблі з використанням понад рік не завжди повністю списуються в рік купівлі. Занотуйте дату, вартість придбання, робочу частку й строк використання. Вартість може розподілятися через амортизацію (Absetzung für Abnutzung, AfA). § 6 абз. 2 EStG за певних умов дозволяє негайно врахувати рухоме майно, яке можна використовувати самостійно, якщо вартість не перевищує 800 € без вхідного ПДВ, що підлягає відрахуванню. ПДВ без права відрахування може впливати на собівартість.
Відокремлюйте приватну частку й особливі випадки
Якщо телефон, інтернет чи інструмент використовується також особисто, документуйте розумний метод поділу: окрему лінію, записи використання або обґрунтовану оцінку. Приватну частину не заявляйте витратою бізнесу. Домашній кабінет, добова паушальна сума та шлях від житла до підприємства мають власні умови. Проживання, податок на доходи й вилучення коштів для себе не є звичайними витратами бізнесу. Витрата до початку діяльності може стосуватися бізнесу, якщо доведено зв’язок із запланованою справою. Власний підтвердний документ може пояснити операцію без стороннього рахунку, але не створює автоматично права на вхідний ПДВ.
Витрата бізнесу й вхідний ПДВ — різні перевірки
Для рахунку постачальника спочатку визначте ділову мету для податку на доходи, потім окремо право на відрахування вхідного ПДВ за § 15 німецького Закону про ПДВ (UStG). Серед умов — використання для бізнесу й належний рахунок. При німецькому режимі звільнення малого бізнесу від ПДВ (Kleinunternehmerregelung) вхідний ПДВ за покупками для звільнених продажів зазвичай не відраховують. Однак ділова витрата може зменшити прибуток для податку на доходи. ПДВ у власних рахунках клієнтам не визначає статусу закупівлі.
Приклад: Програма виключно для роботи коштує 119 €, з них 19 € ПДВ. За наявності права й належного рахунку в принципі 100 € є витратою, 19 € — вхідним ПДВ. Без права відрахування, якщо не потрібен інший підхід, істотними можуть бути 119 € витрати.
У якому році враховувати витрату?
Для EÜR загалом діє принцип фактичної оплати: витрату враховують у календарному році платежу. § 11 EStG містить винятки, зокрема для регулярних платежів на межі років. Амортизація й окремі придбання мають власні правила. Окремо фіксуйте дату рахунку, період послуги й дату оплати. При балансовому обліку діють інші правила періодів.
Які документи й скільки зберігати?
Зберігайте разом оригінальний рахунок або чек, договір чи замовлення за наявності, підтвердження оплати та коротку ділову мету. Для готівки важливий касовий чек. Для електронних рахунків зберігайте оригінальні структуровані дані; одного друку чи знімка екрана замало. Деталі є в FAQ Федерального міністерства фінансів щодо е-рахунків.
За § 147 німецького Податкового кодексу (AO) бухгалтерські первинні документи зазвичай зберігають вісім років, книги й записи — десять, деякі інші документи — шість. Строк переважно починається наприкінці року появи документа й може бути довшим за відкритих податкових проваджень. Цифрові файли мають залишатися доступними, читабельними й захищеними від непомітних змін; врахуйте правила GoBD.
Практичний порядок із п’яти кроків
- Швидко збережіть оригінал рахунку, чека чи е-рахунку.
- Запишіть постачальника, дату, суму, вид витрати, мету й пов’язаний платіж.
- Позначте приватну частку, пропуски, великі покупки та обмежені відрахування.
- Щомісяця звіряйте документи з банком і касою.
- Неясне з’ясуйте з податковим консультантом (Steuerberater) до подання декларації.
Контрольний список
- Чи зрозуміла ділова мета кожної витрати?
- Чи пов’язаний рахунок або чек із платежем?
- Чи відокремлена й пояснена приватна частка?
- Чи повні докази поїздок і частування?
- Чи обліковані великі придбання для амортизації?
- Чи перевірено вхідний ПДВ окремо від витрати?
- Чи читабельні цифрові оригінали, особливо е-рахунки?
- Чи позначені сумнівні випадки для консультації?
Часті запитання
Чи достатньо банківської виписки?
Вона показує платіж, але часто не придбану послугу та її ділову мету. Зберігайте також рахунок, чек або договір.
Чи втрачається витрата без права на вхідний ПДВ?
Ні. Відсутність права на ПДВ автоматично не виключає витрати для податку на доходи.
Чи можна повністю списати витрати змішаного використання?
Зазвичай лише обґрунтовану ділову частку. Для окремих категорій існують спеціальні правила.
Висновок
Добра документація показує мету, оплату й відповідний податковий період кожної витрати. Motorica.io допомагає впорядкувати документи та платежі; правова оцінка залишається фаховим рішенням.
Цей посібник загально пояснює німецьке право й не замінює індивідуальну податкову консультацію.