
Наприкінці фінансового року власник одноосібного бізнесу в Німеччині має визначити прибуток і підготувати потрібні податкові декларації. Але формальний баланс потрібен не кожному. Багато підприємців можуть застосовувати EÜR (Einnahmenüberschussrechnung) — німецький розрахунок перевищення доходів над витратами. Нижче наведено правила та послідовність дій за німецьким правом.
EÜR чи баланс?
За § 4 абз. 3 Закону про податок на доходи (EStG), особа, яка за законом не зобов’язана вести книги та складати звітність і не робить цього добровільно, зазвичай може обчислити прибуток як доходи бізнесу мінус його витрати. Комерсант, зобов’язаний вести облік, складає баланс і звіт про прибутки та збитки (GuV). Разом вони становлять річну фінансову звітність за § 242 Торгового кодексу (HGB). Податковий баланс зазвичай передають електронно.
§ 241a HGB за певних умов звільняє індивідуального комерсанта від обліку, якщо виторг не перевищує 800 000 €, а річний надлишок — 80 000 € на дві послідовні дати закриття року. Для нового бізнесу перевіряють першу дату закриття. Це не загальний ліміт EÜR. Окремо податкова служба може встановити обов’язок обліку для торгового підприємства за § 141 Податкового кодексу (AO), якщо загальний річний оборот перевищив 800 000 € або торговий прибуток за фінансовий рік перевищив 80 000 €. Зазвичай обов’язок починається з фінансового року після повідомлення податкової. Вільна професія не підпадає під § 141 AO лише через високий дохід; інші вимоги слід перевірити окремо.
Німецький режим звільнення малого бізнесу від ПДВ (Kleinunternehmerregelung) стосується ПДВ, а не вибору EÜR або балансу.
Робота наприкінці року
1. Визначте спосіб обчислення прибутку
Перевірте вид діяльності, статус комерсанта, попередній спосіб обліку й листи податкової. Якщо ви наближаєтеся до порогів або добровільно змінюєте метод, зверніться до податкового консультанта.
2. Зберіть документи й звірте платежі
Потрібні видані та отримані рахунки, облікові документи або чеки, банківські й касові записи, звіти платіжних сервісів, договори та за потреби дані щодо зарплат. Проведіть звірку банківських операцій і зіставлення платежів із рахунками. Неоплачений рахунок треба зберегти в обліку, але за звичайної EÜR він, як правило, ще не є отриманим доходом.
3. Віднесіть платежі до правильного року
Для EÜR зазвичай важлива фактична дата надходження або виплати (§ 11 EStG), а не дата рахунка. Рахунок за грудень, оплачений у січні, зазвичай належить до року січня. Для регулярних платежів поблизу зміни року є вузький виняток; слід також перевірити строк сплати та економічну належність. Аванси й окремі придбання мають спеціальні правила.
4. Відокремте приватні операції та перевірте активи
Приватні внески й вилучення власника не є звичайними доходами чи витратами бізнесу. Отримання позики не створює прибутку, а погашення основної суми зазвичай не є витратою; бізнесові відсотки можуть бути витратою. Документуйте частку використання активів для бізнесу. Активи, які використовують кілька років, не завжди можна списати одразу: перевірте амортизацію (AfA), правила для малоцінних активів і реєстр активів.
5. Завершіть EÜR або фінансову звітність
Рознесіть доходи й витрати за офіційними рядками EÜR. Зіставте підсумки з документами, платежами, авансовими деклараціями з ПДВ і попереднім роком. Для балансу додатково потрібні інвентаризація, дебіторська та кредиторська заборгованість, розмежування періодів і, можливо, резерви. Баланс — це не просто довша EÜR.
Які декларації подавати?
Прибуток входить до особистої декларації з податку на доходи, зазвичай через Anlage G для торгівлі або Anlage S для вільної професії. Anlage EÜR загалом передають електронно в офіційному форматі; на заяву податкова може дозволити виняток через непропорційні труднощі (§ 60 абз. 4 EStDV). За балансового обліку зазвичай подають електронну E-Bilanz.
Декларація з торгового податку (Gewerbesteuer) для одноосібного торгового бізнесу потрібна, зокрема, коли оподатковуваний торговий дохід перевищує 24 500 €, є перенесений збиток або декларацію вимагає податкова (§ 25 GewStDV). Пільгова сума не означає обов’язок подавати декларацію кожному торговцю завжди. Дохід від вільної професії зазвичай не обкладається торговим податком.
За операцій, що оподатковуються ПДВ, перевірте річну декларацію й авансові декларації. Починаючи з 2025 року, для Kleinunternehmerregelung звичайні обов’язки декларування загалом не застосовуються; окремі операції чи вимога податкової можуть бути винятком. Прибуток визначати все одно потрібно.
Строки та зберігання
Без податкового консультанта загальний строк — 31 липня наступного року. За підготовки консультантом — зазвичай останній день лютого другого наступного року (§ 149 AO). Вихідний, свято, спеціальне правило або індивідуальна вимога можуть змінити фактичну дату. Передбачте кошти на доплату й аванси.
За § 147 AO книги, інвентаризаційні описи та річну звітність зазвичай зберігають 10 років, облікові первинні документи — 8 років, деякі інші документи — 6 років. Відлік переважно починається наприкінці року створення документа або складання звітності. Відкриті податкові процедури можуть подовжити строк. Зберігайте структурований оригінал електронного рахунка.
Контрольний список
- Перевірено право на EÜR або обов’язок балансу
- Звірено банк, касу та платіжні сервіси
- Зібрано рахунки, документи й дати платежів
- Відокремлено приватні операції та позики
- Платежі на межі років віднесено правильно
- Перевірено активи, амортизацію й реєстр
- Звірено ПДВ та вхідний ПДВ
- Підготовлено Anlage EÜR або баланс і GuV
- Перевірено декларації та фактичний строк
- Заплановано зберігання й податкові платежі
Часті запитання
Чи EÜR є річною фінансовою звітністю? У повсякденній мові це частина закриття року. За HGB річна звітність складається з балансу і GuV; EÜR — інший спосіб податкового розрахунку.
Чи входить неоплачений рахунок до EÜR? Зазвичай після отримання грошей. Зберігайте відкритий рахунок і перевіряйте винятки.
Коли потрібна допомога фахівця? За першого балансу, порогових значень, міжнародних операцій, найманих працівників, автомобілів, нерухомості, закриття бізнесу чи зміни методу.
EÜR у Backoffice
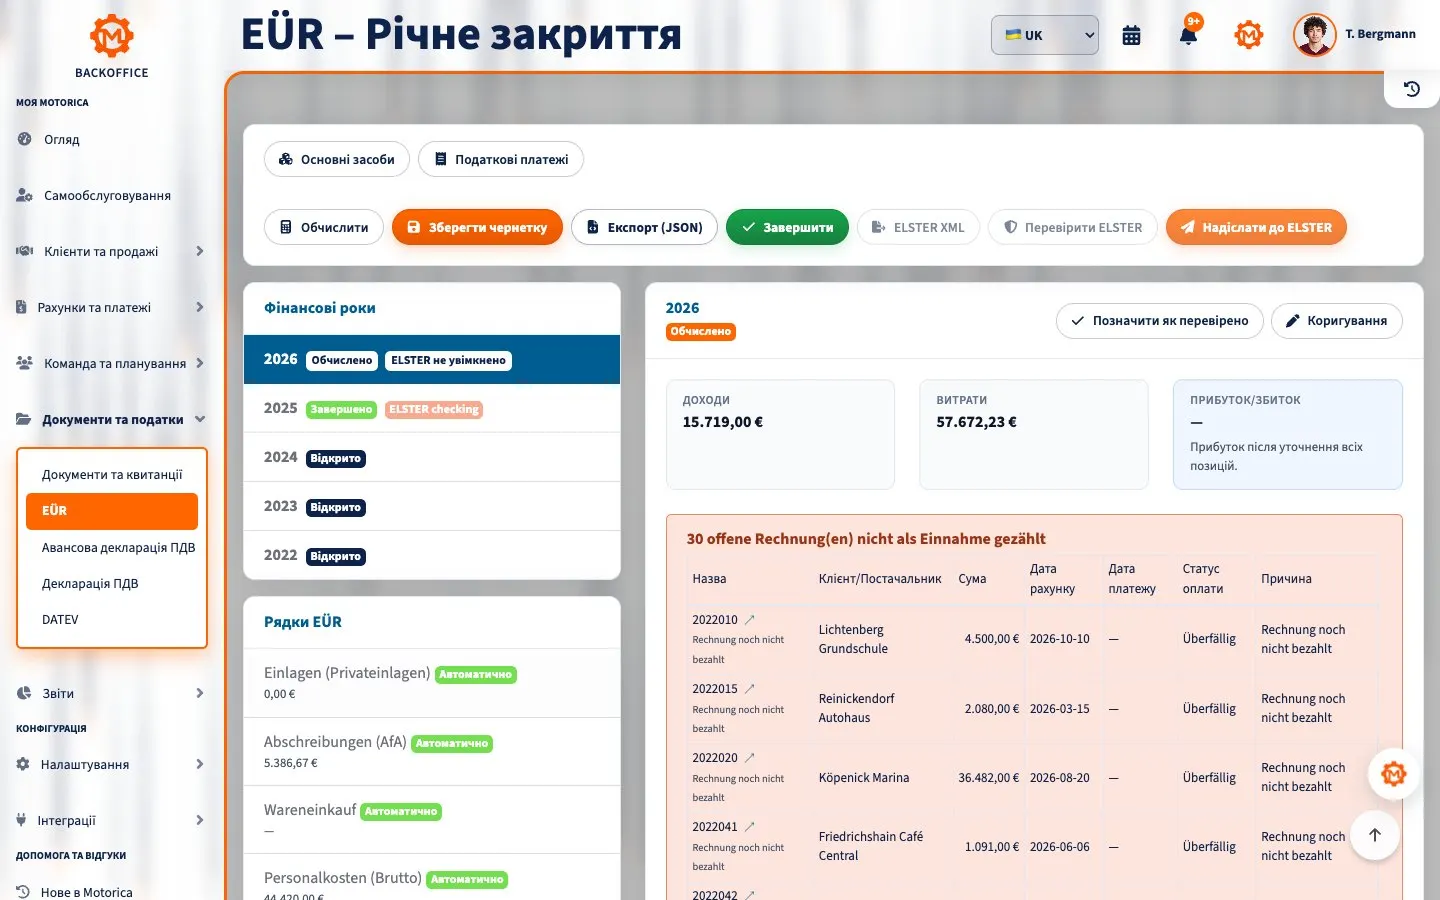
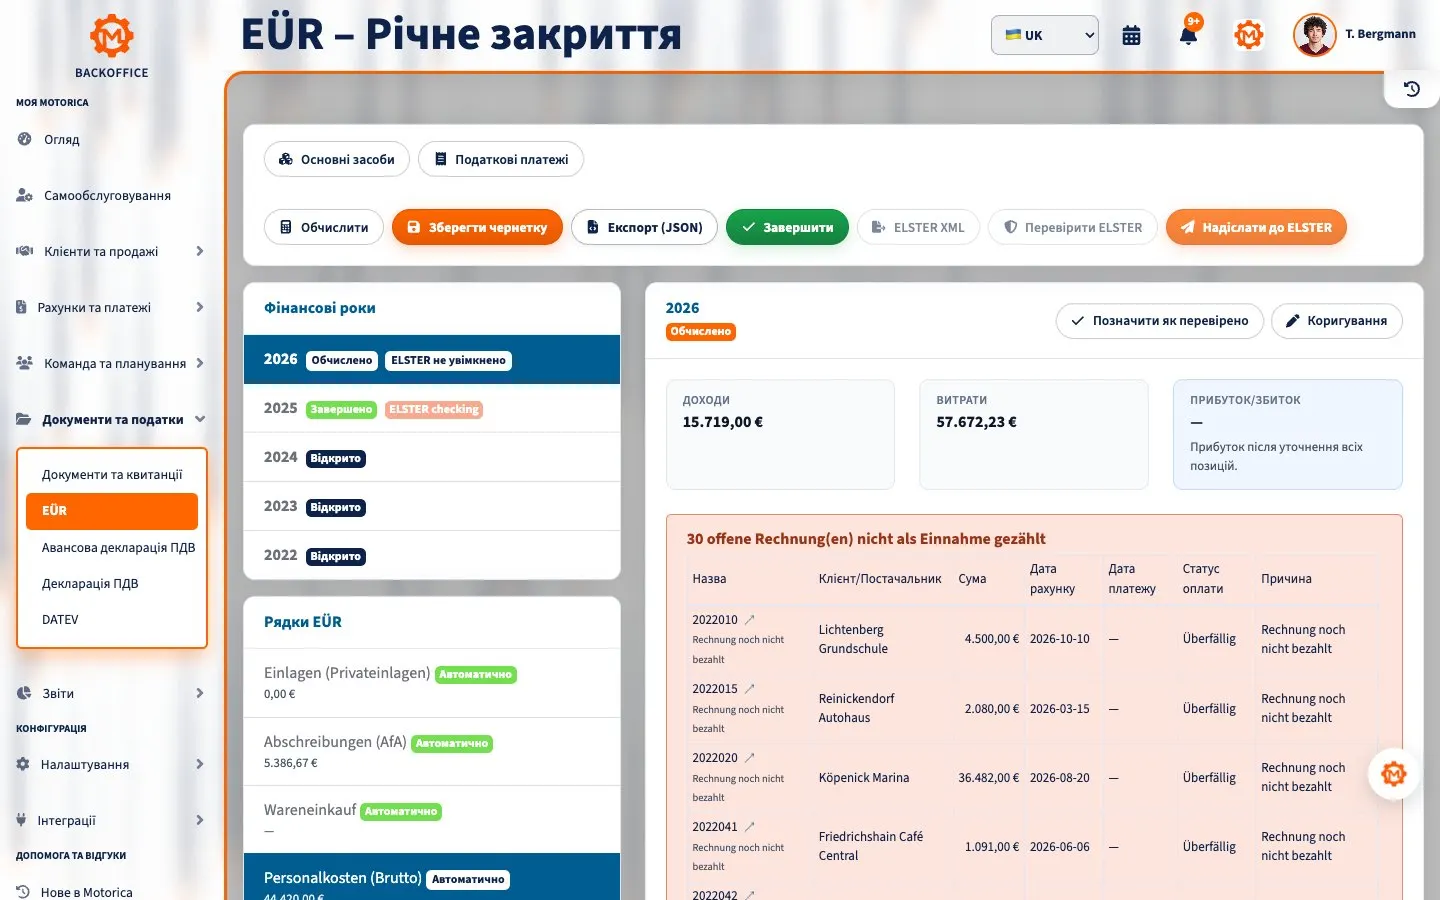
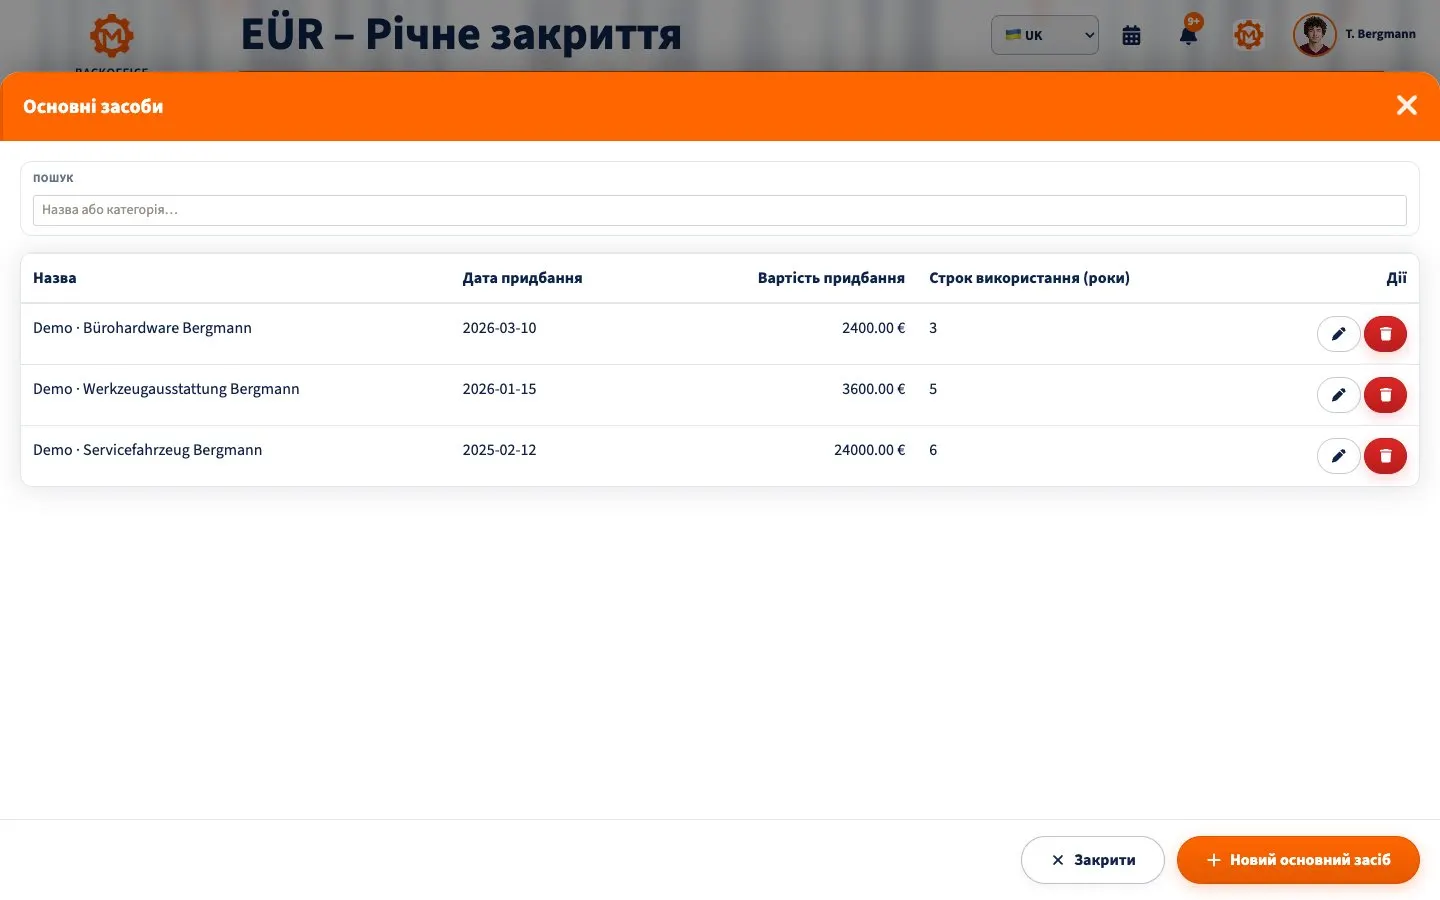
Коротка анімація показує огляд EÜR, джерело даних про зарплату та реєстр основних засобів у вигаданому демоакаунті Томаса Бергманна.
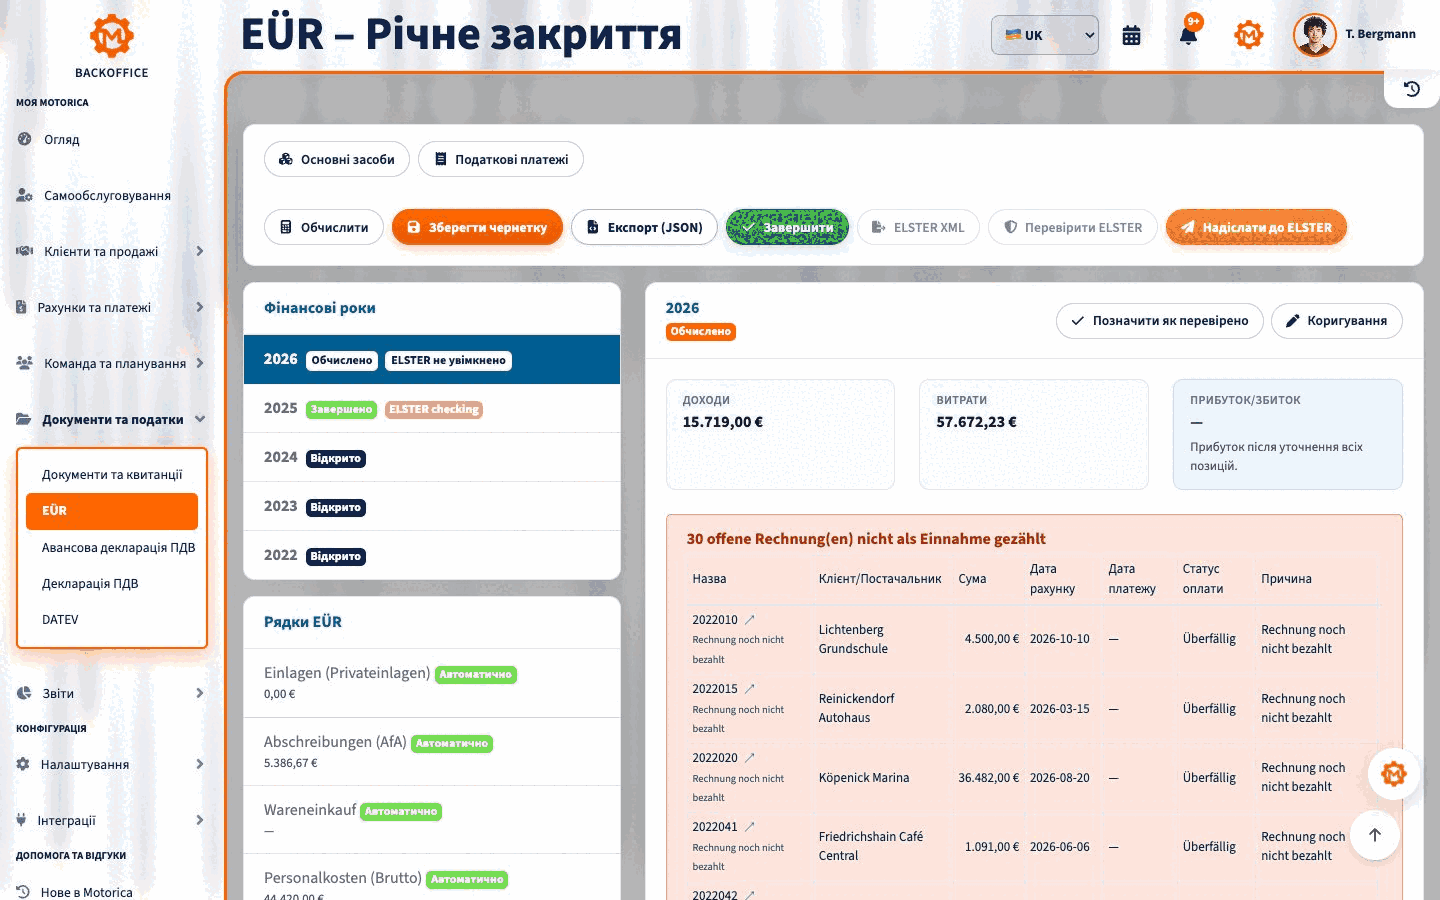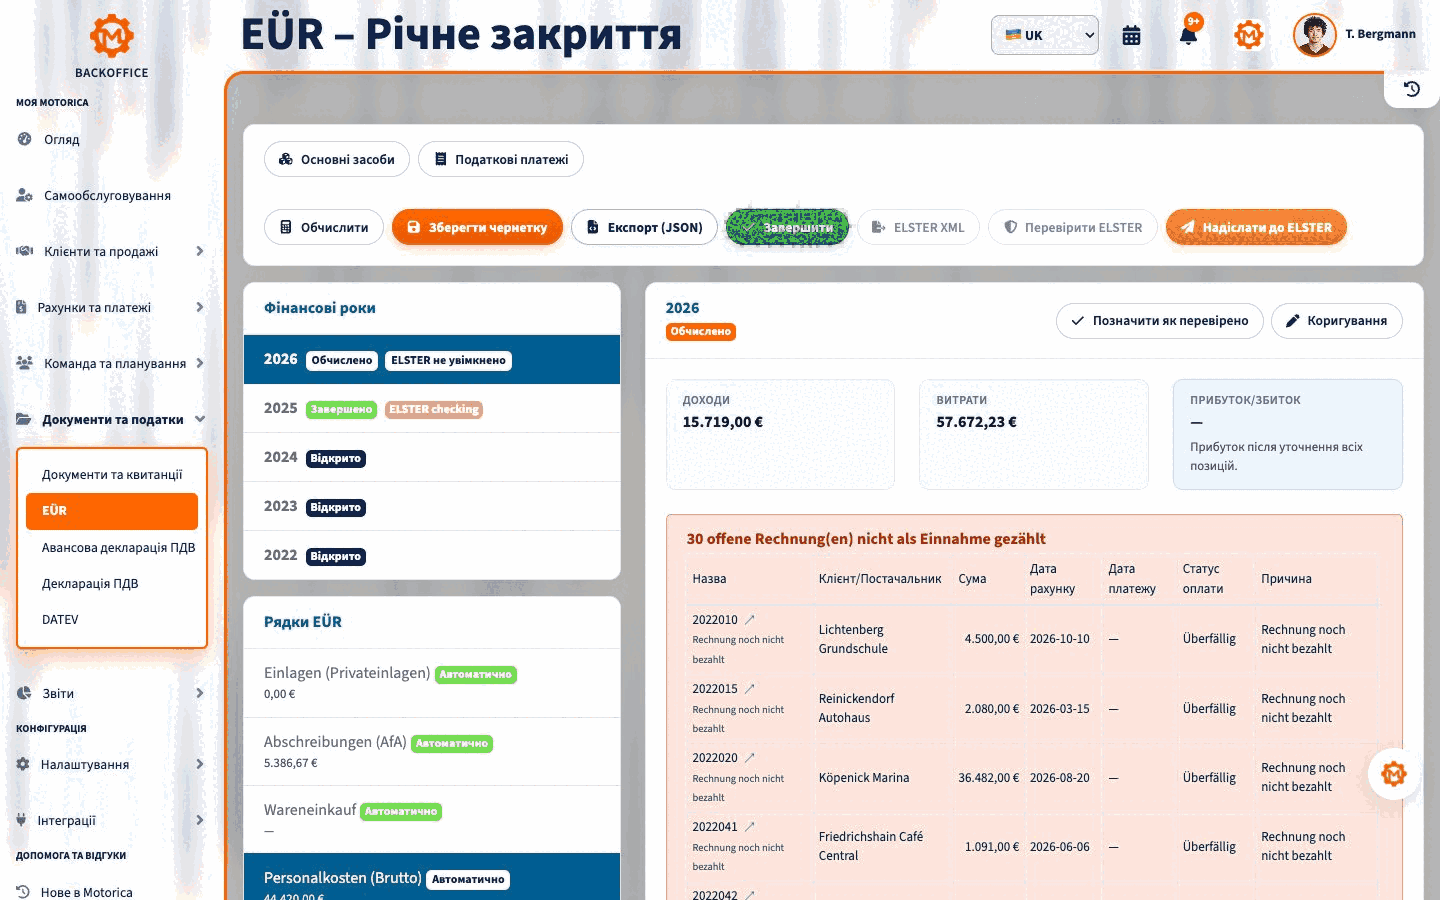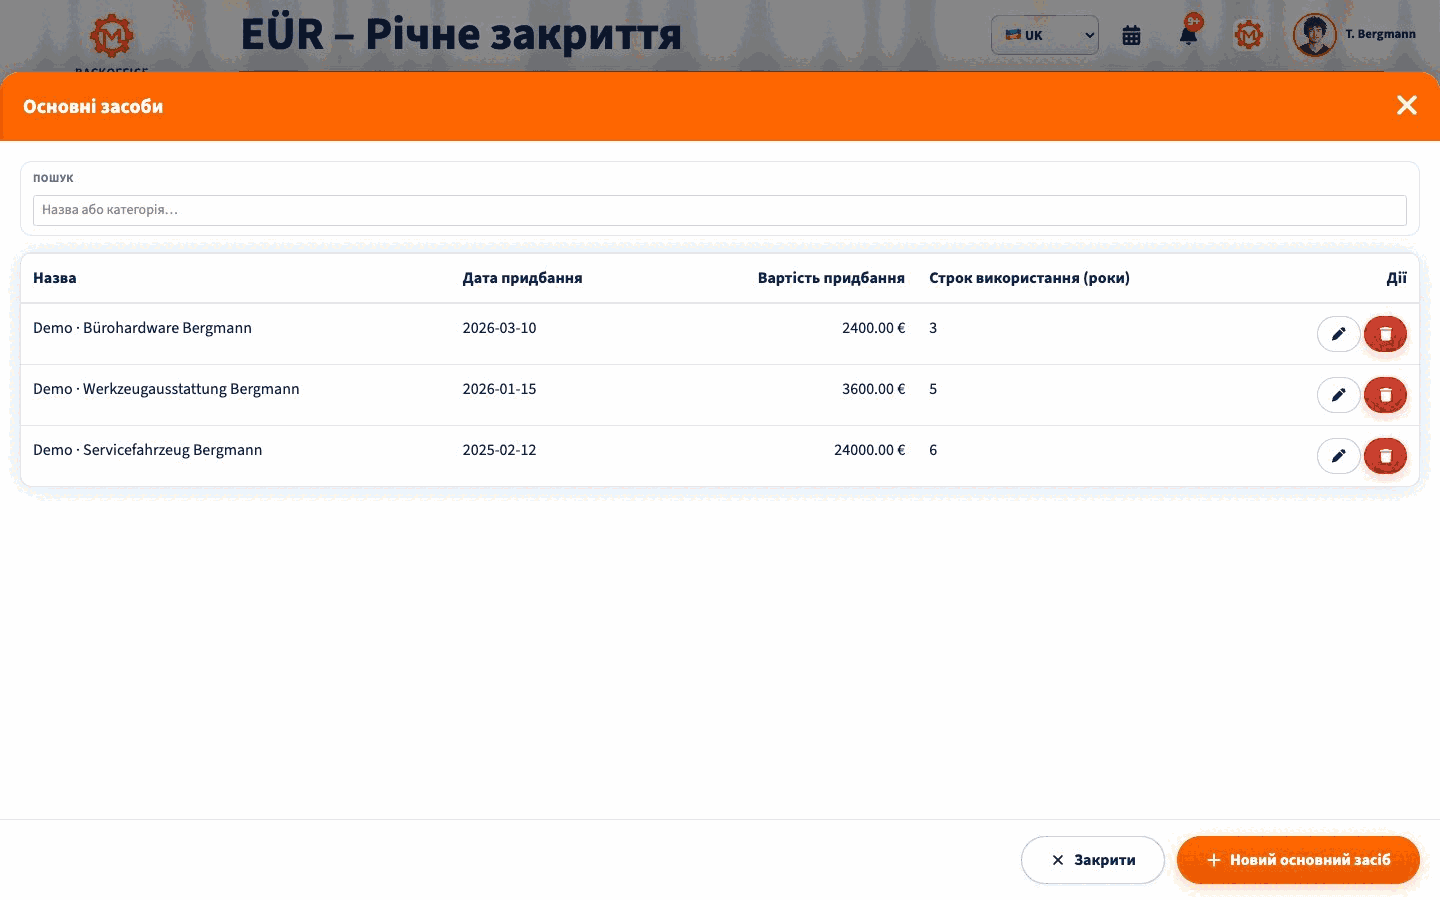
Огляд EÜR · Зарплатне джерело · Основні засоби
Motorica та офіційні джерела
Backoffice Motorica показує рядки EÜR, вихідні записи, доходи, витрати й обчислений результат вибраного року. Перевірте класифікацію до закриття чернетки або передавання даних. Податкова оцінка залишається за вами або вашим податковим консультантом.
Джерела: EStG § 4, EStG § 11, HGB § 241a, AO §§ 141, 147, 149, § 147 AO, § 149 AO, EStDV § 60, GewStDV § 25, UStG § 19, ELSTER EÜR.
Це загальна інформація про німецьке право, а не індивідуальна податкова чи правова консультація.