
À la fin de chaque exercice, l'entrepreneur individuel en Allemagne doit déterminer son bénéfice et préparer les déclarations fiscales requises. Cela ne signifie pas toujours établir un bilan. Beaucoup de créateurs peuvent utiliser l'EÜR (Einnahmenüberschussrechnung), la méthode allemande de calcul des recettes moins les dépenses. Ce guide présente les règles allemandes et les étapes pratiques.
EÜR ou bilan ?
Selon l'article 4, paragraphe 3, de la loi allemande sur l'impôt sur le revenu (EStG), une personne qui n'est pas légalement tenue de tenir une comptabilité et d'établir des comptes annuels, et qui ne le fait pas volontairement, peut en principe calculer son bénéfice en soustrayant les dépenses professionnelles des recettes professionnelles. Le commerçant soumis à la comptabilité établit un bilan et un compte de résultat (GuV). Ensemble, ils forment les comptes annuels au sens de l'article 242 du code de commerce (HGB). Les données du bilan fiscal sont normalement transmises par voie électronique.
L'article 241a HGB dispense sous conditions le commerçant individuel si son chiffre d'affaires ne dépasse pas 800 000 € et son excédent annuel ne dépasse pas 80 000 € à deux clôtures consécutives. Pour une entreprise nouvellement créée, la première clôture suffit. Ce n'est pas un seuil EÜR universel. Indépendamment, l'administration fiscale peut constater une obligation comptable pour une activité commerciale selon l'article 141 du code fiscal (AO) si le chiffre d'affaires total annuel dépasse 800 000 € ou si le bénéfice commercial de l'exercice dépasse 80 000 €. Cette obligation commence généralement l'exercice suivant la notification. Une profession libérale n'entre pas dans l'article 141 AO du seul fait de revenus élevés ; d'autres obligations restent à vérifier.
Le régime allemand de franchise de TVA pour les petites entreprises (Kleinunternehmerregelung) concerne la TVA, pas le choix de l'EÜR ou du bilan.
Les travaux de fin d'exercice
1. Confirmer la méthode de calcul
Vérifiez la nature de l'activité, le statut de commerçant, la méthode antérieure et les courriers fiscaux. Consultez un conseiller fiscal pour un cas limite ou un changement volontaire.
2. Compléter les pièces et les paiements
Réunissez les factures émises et reçues, chaque pièce comptable ou reçu, les relevés bancaires et de caisse, les rapports des services de paiement, les contrats et éventuellement les documents de paie. Faites le rapprochement des transactions bancaires et affectez les paiements aux factures. Une facture impayée reste à suivre ; dans une EÜR ordinaire, elle ne constitue généralement pas encore une recette encaissée.
3. Rattacher les paiements à la bonne année
Pour l'EÜR, la date effective d'encaissement ou de paiement est en règle générale déterminante (article 11 EStG), non la seule date de facture. Une facture de décembre payée en janvier appartient habituellement à l'année de janvier. Une exception étroite existe pour les paiements réguliers autour de la clôture ; l'échéance et le rattachement économique comptent aussi. Les avances et certains achats obéissent à des règles particulières.
4. Séparer les opérations privées et vérifier les actifs
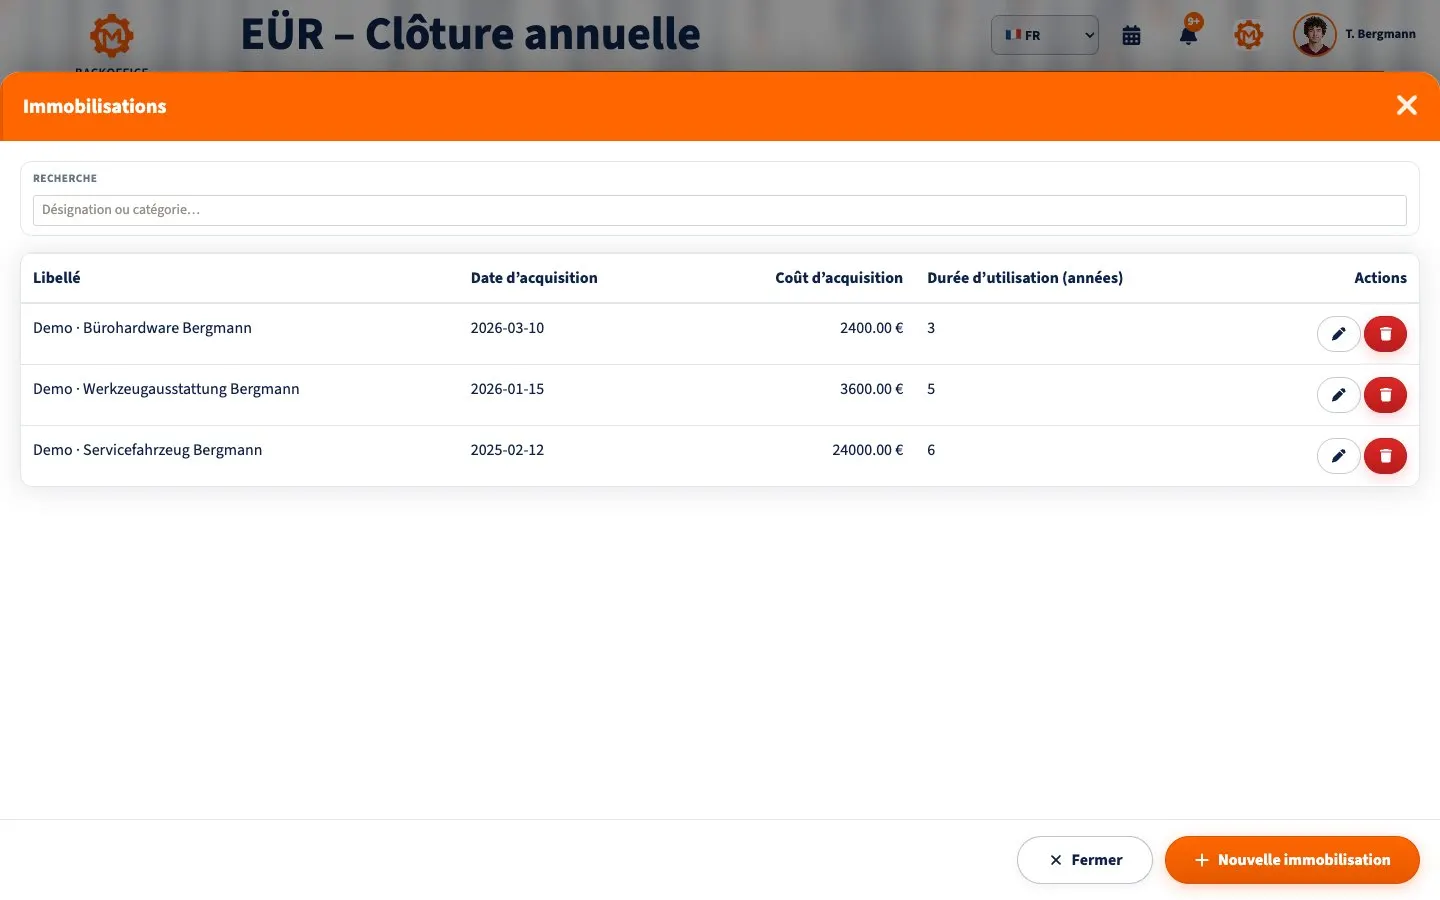
Les apports et prélèvements privés de l'exploitant ne sont pas des recettes ou charges professionnelles ordinaires. Un prêt reçu ne crée pas de bénéfice et le remboursement du capital n'est généralement pas une charge ; les intérêts professionnels peuvent l'être. Documentez la part professionnelle des biens à usage mixte. Un actif utilisé pendant plusieurs années n'est pas toujours immédiatement déductible en totalité : examinez l'amortissement (AfA), les règles des biens de faible valeur et le registre des immobilisations.
5. Finaliser l'EÜR ou les comptes
Classez recettes et dépenses dans les rubriques officielles de l'EÜR. Comparez les totaux avec les pièces, les paiements, les déclarations périodiques de TVA et l'année précédente. Le bilan exige en plus inventaire, créances, dettes, rattachements de période et éventuellement provisions. Ce n'est pas seulement une EÜR plus longue.
Quelles déclarations déposer ?
Le bénéfice entre dans la déclaration personnelle d'impôt sur le revenu, généralement avec Anlage G pour une activité commerciale ou Anlage S pour une profession libérale. Anlage EÜR doit normalement être transmise électroniquement au format officiel ; l'administration peut accorder une dispense sur demande en cas de difficulté excessive (article 60, paragraphe 4, EStDV). En comptabilité de bilan, l'E-Bilanz est normalement transmise électroniquement.
Une déclaration de taxe professionnelle allemande (Gewerbesteuer) est requise pour l'entrepreneur commercial notamment si le revenu commercial imposable dépasse 24 500 €, s'il existe une perte reportable ou si l'administration la demande (article 25 GewStDV). L'abattement ne signifie pas que tout commerçant doit toujours déclarer. Les revenus de profession libérale ne sont généralement pas soumis à cette taxe.
Pour des opérations soumises à la TVA, vérifiez la déclaration annuelle et rapprochez les déclarations périodiques. Depuis 2025, la Kleinunternehmerregelung écarte en principe les obligations déclaratives ordinaires ; certaines opérations ou une demande de l'administration peuvent faire exception. Il faut toujours calculer le bénéfice.
Délais et conservation
Sans conseiller fiscal, la date limite générale est normalement le 31 juillet de l'année suivante. Avec préparation par un conseiller, il s'agit généralement du dernier jour de février de la deuxième année suivante (article 149 AO). Un week-end, jour férié, régime spécial ou demande individuelle peut modifier la date effective. Prévoyez de la trésorerie pour les rappels et acomptes.
Selon l'article 147 AO, les livres, inventaires et comptes annuels se conservent normalement 10 ans, les pièces justificatives comptables 8 ans, et certains autres documents 6 ans. Le délai commence généralement à la fin de l'année de création de la pièce ou d'établissement des comptes ; une procédure fiscale ouverte peut le prolonger. Conservez les données structurées originales d'une facture électronique.
Liste de contrôle
- Vérifier le droit à l'EÜR ou l'obligation de bilan
- Rapprocher banque, caisse et services de paiement
- Enregistrer factures, pièces et dates de paiement
- Séparer opérations privées et emprunts
- Affecter les paiements autour de la clôture
- Vérifier actifs, amortissements et registre
- Rapprocher TVA collectée et TVA déductible
- Finaliser Anlage EÜR ou bilan et GuV
- Vérifier déclarations et véritable date limite
- Prévoir archivage et paiements d'impôts possibles
Questions fréquentes
L'EÜR est-elle un compte annuel ? Dans le langage courant, elle fait partie de la clôture. Au sens du HGB, les comptes annuels comprennent bilan et GuV ; l'EÜR est un autre calcul fiscal.
Une facture impayée entre-t-elle dans l'EÜR ? Normalement après son paiement. Conservez la facture ouverte et vérifiez les exceptions.
Quand demander de l'aide ? Pour un premier bilan, les seuils, opérations internationales, salariés, véhicules, immeubles, cessation ou changement de méthode.
Voir l’EÜR dans le Backoffice
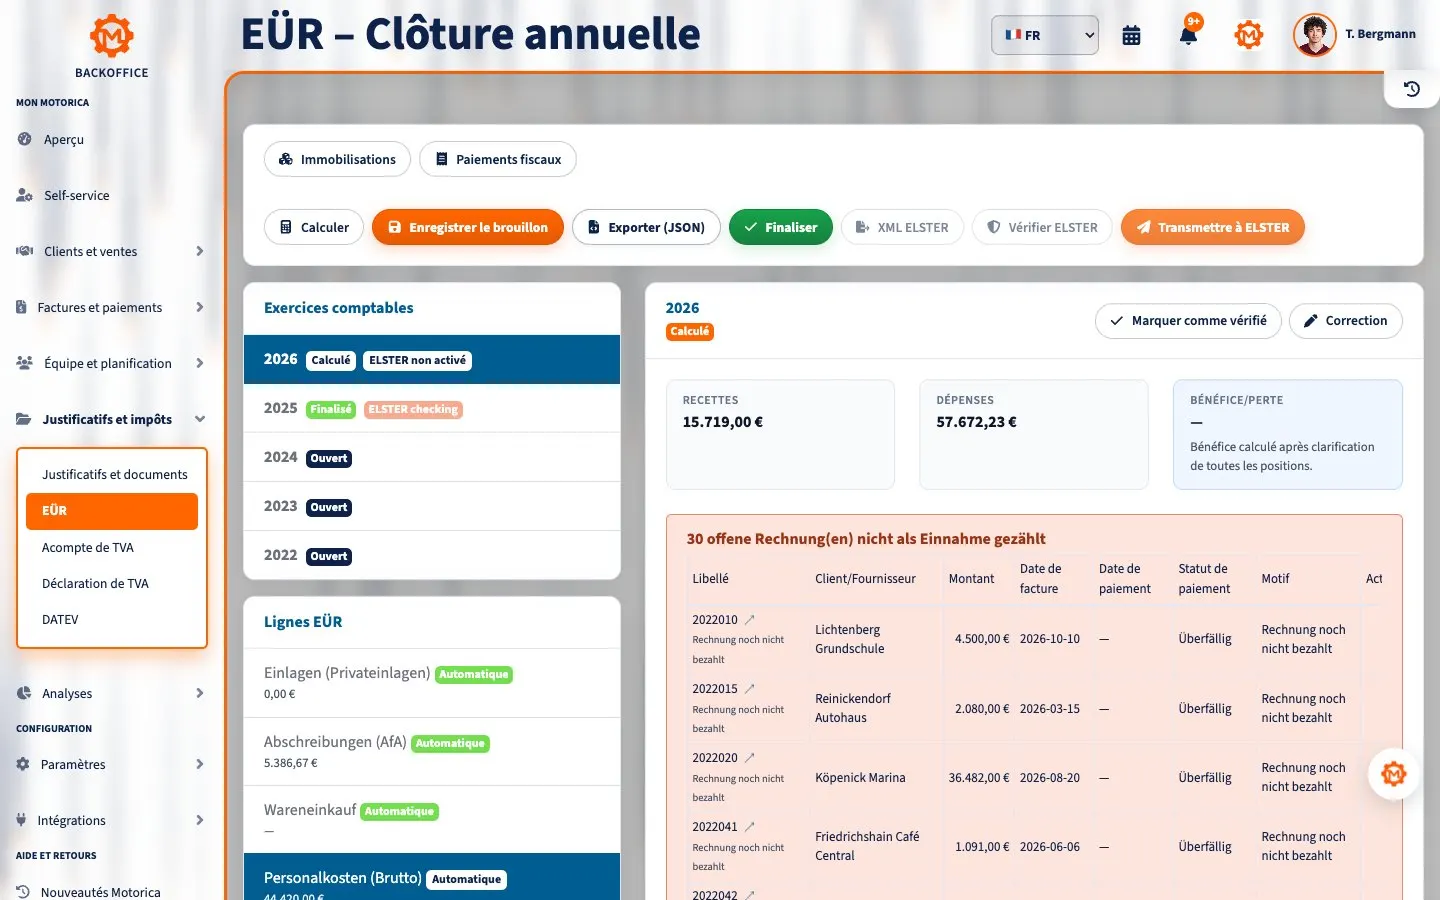
Cette courte animation montre le récapitulatif EÜR, une source de paie et le registre des immobilisations dans le compte de démonstration fictif de Thomas Bergmann.
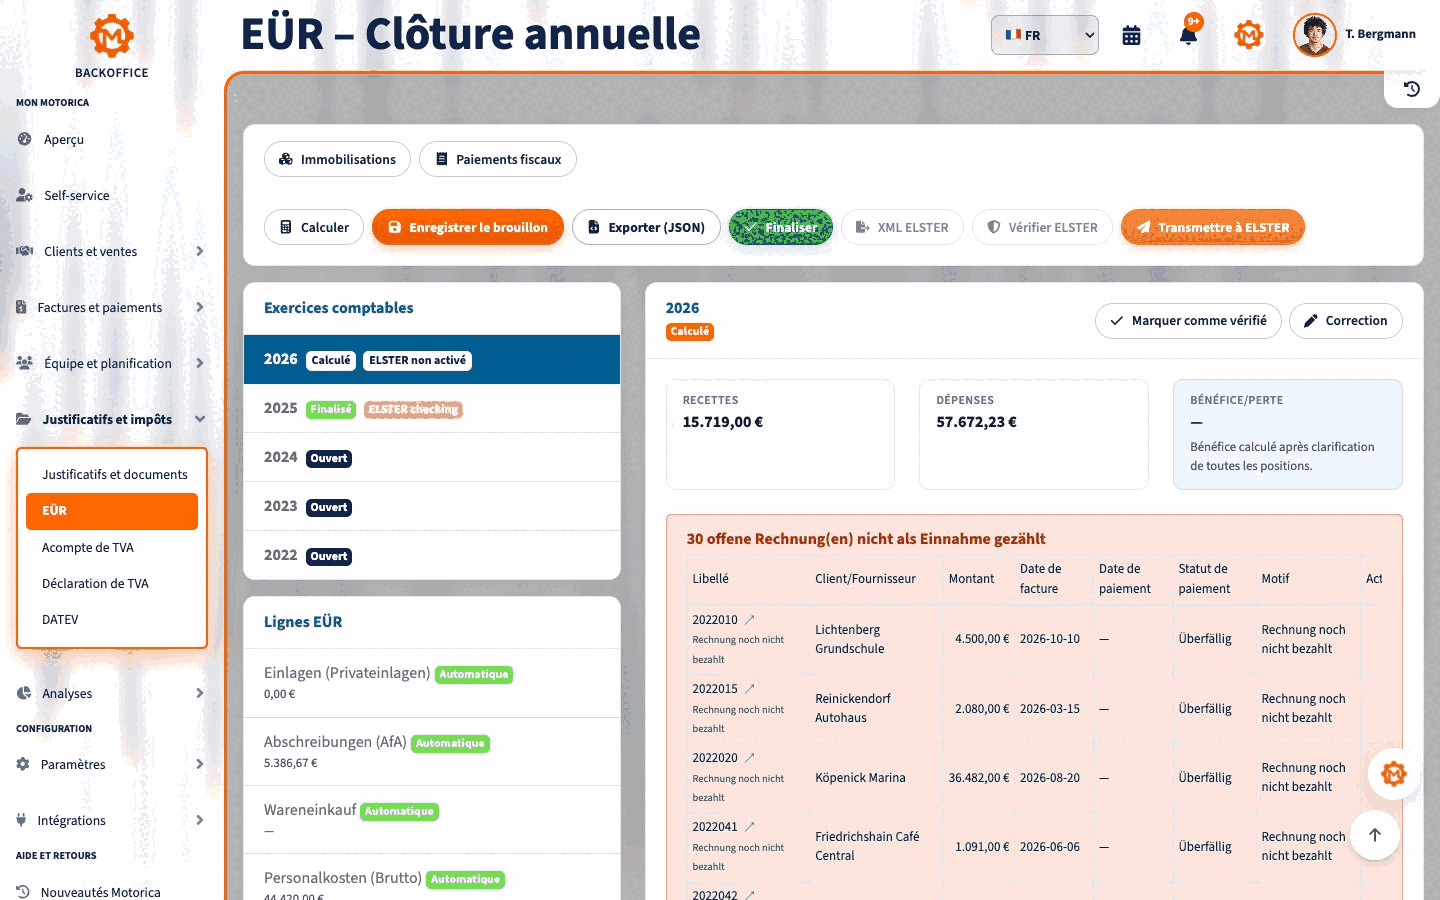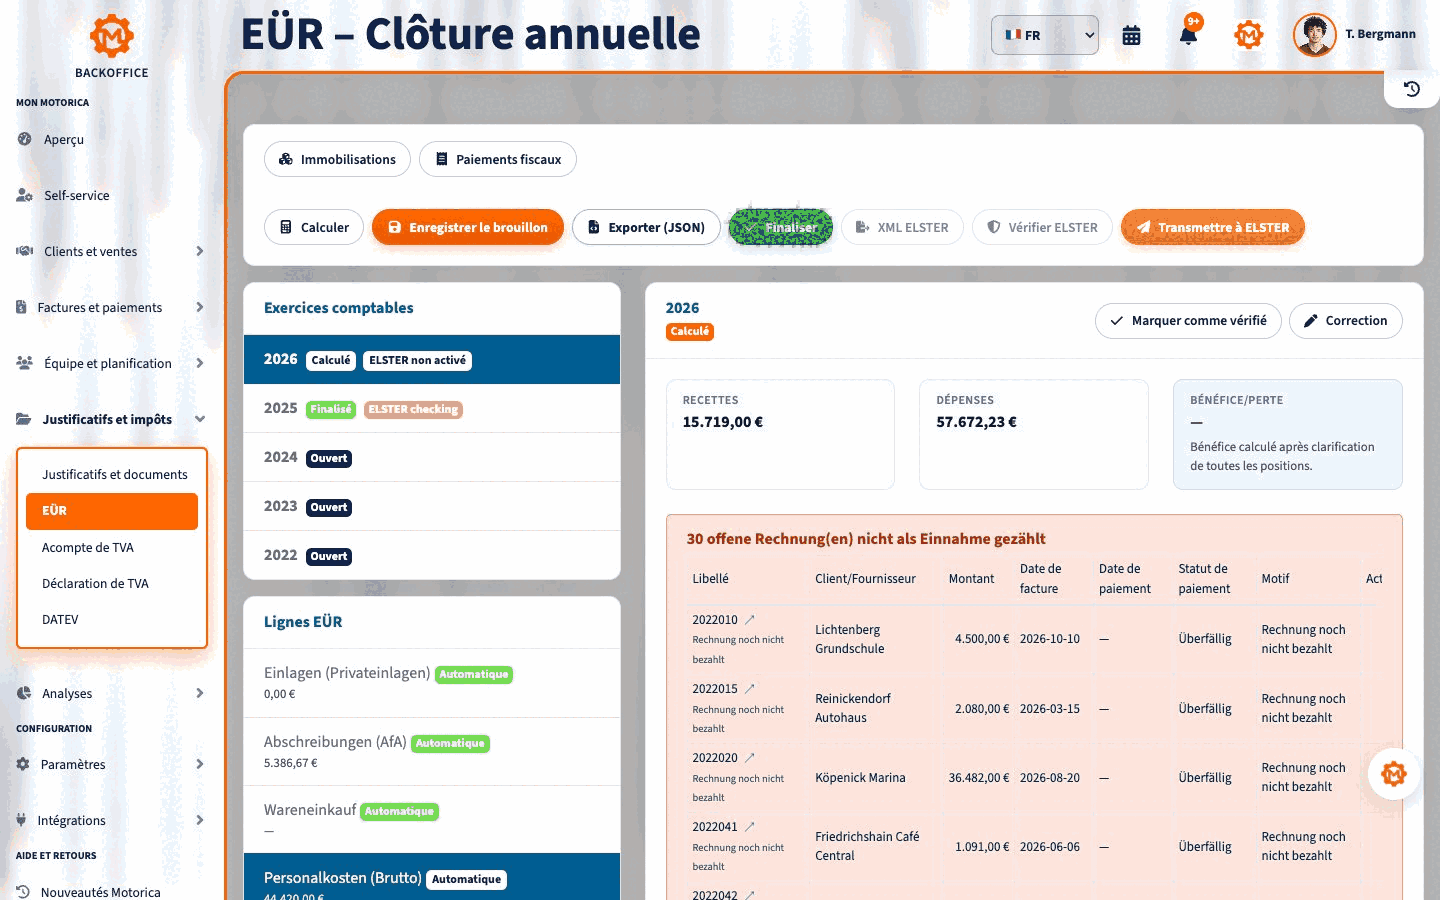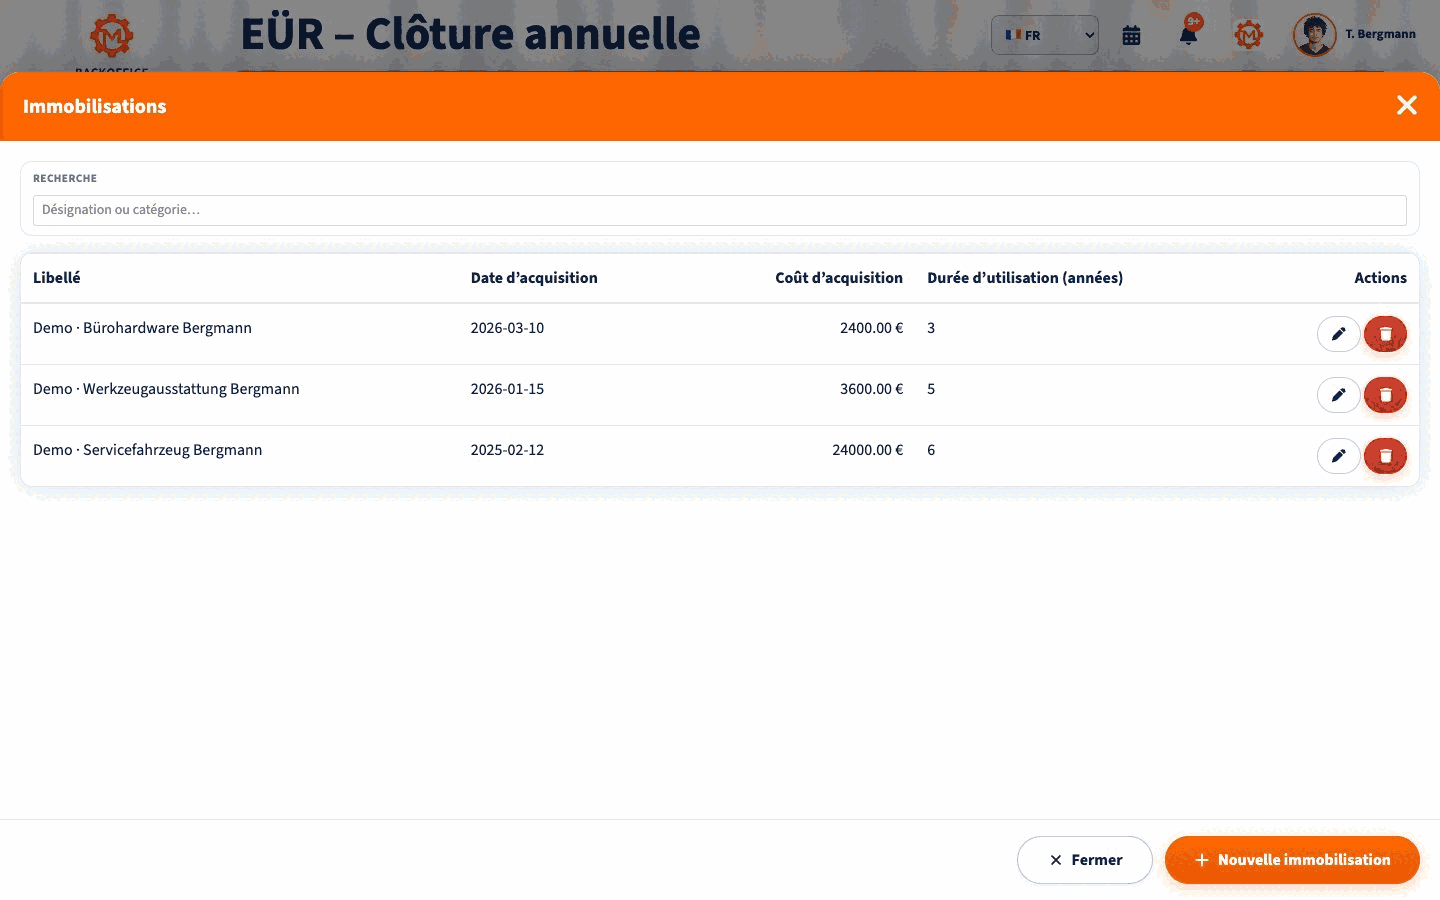
Récapitulatif EÜR · Source de paie · Immobilisations
Motorica et sources officielles
Le Backoffice Motorica montre les lignes EÜR, les écritures sources, recettes, dépenses et le résultat calculé pour l'exercice choisi. Vérifiez le classement avant de clôturer un brouillon ou de transmettre des données. L'appréciation fiscale vous appartient ou relève de votre conseiller fiscal.
Sources : EStG § 4, EStG § 11, HGB § 241a, AO §§ 141, 147, 149, § 147 AO, § 149 AO, EStDV § 60, GewStDV § 25, UStG § 19, ELSTER EÜR.
Ces informations générales sur le droit allemand ne remplacent pas un conseil fiscal ou juridique individuel.