
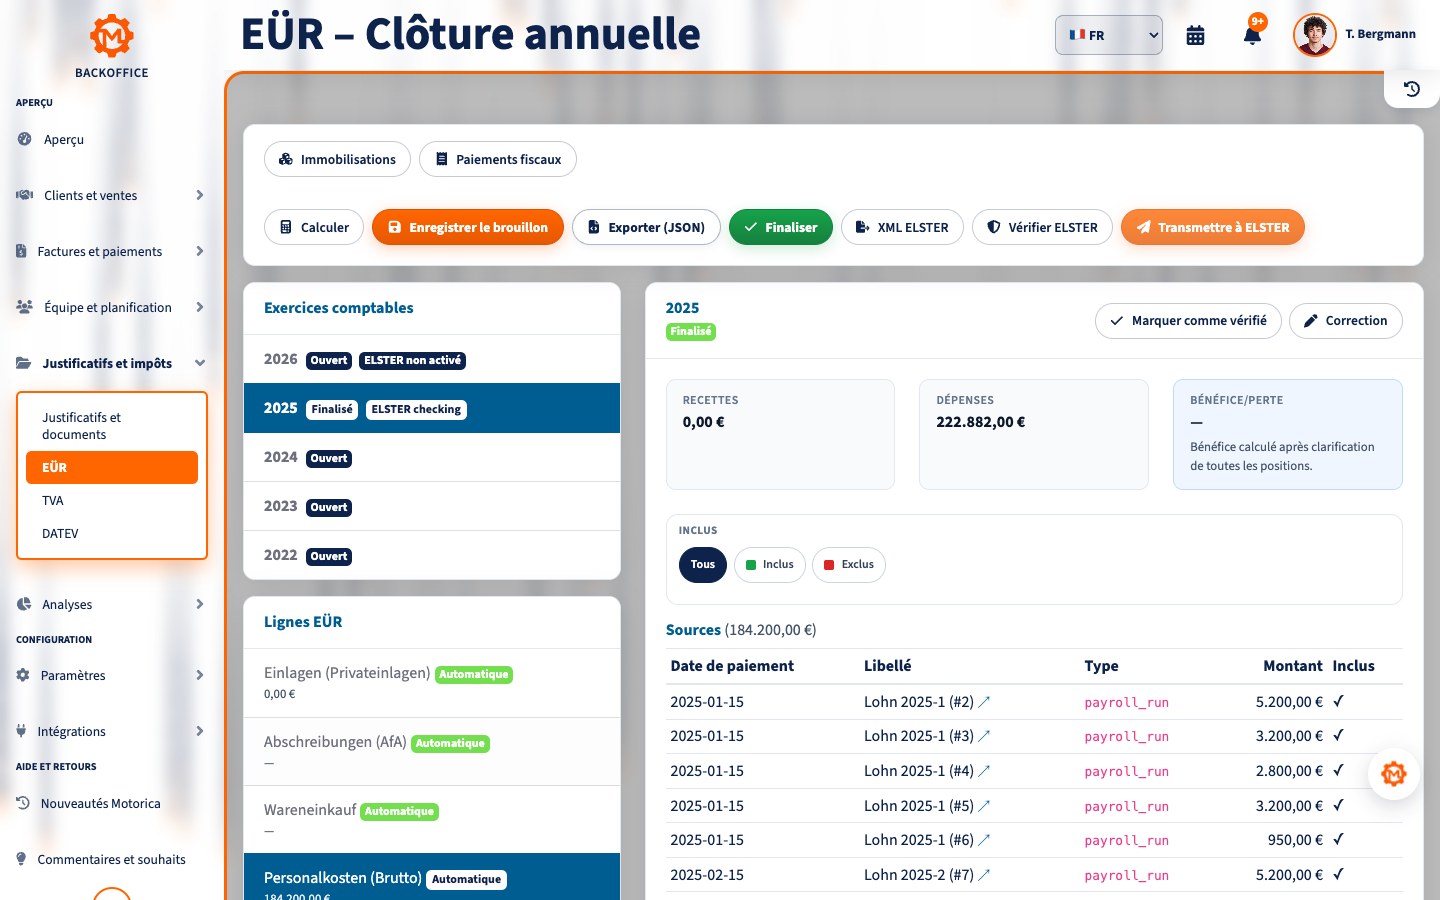
L’Einnahmenüberschussrechnung (EÜR) est une méthode simplifiée de détermination du bénéfice fiscal en Allemagne. Ce n’est ni une facture adressée à un client, ni une exonération de TVA, ni une forme juridique. En résumé : recettes professionnelles moins dépenses professionnelles égale bénéfice ou perte.
Ce guide présente les règles allemandes au 16 septembre 2026. Il ne remplace pas un conseil fiscal ou juridique individuel.
En bref : qu’est-ce que l’EÜR ?
Selon l’article 4, paragraphe 3, EStG, les contribuables qui ne sont pas légalement tenus de tenir une comptabilité et d’établir régulièrement des comptes, et qui ne le font pas volontairement, peuvent calculer leur bénéfice par l’excédent des recettes sur les dépenses.
Recettes professionnelles − dépenses professionnelles = bénéfice ou perte
L’EÜR détermine donc le résultat fiscal d’un exercice. Une facture documente une livraison ou une prestation précise. Les deux notions sont différentes.
Qui peut utiliser l’EÜR ?
Les professions libérales, les commerçants non soumis à une obligation comptable et certaines sociétés de personnes l’utilisent couramment. Une GmbH ou une UG (haftungsbeschränkt) doit en principe établir des comptes annuels avec bilan et compte de résultat ; l’EÜR ne peut pas les remplacer.
Pour une activité commerciale, une obligation fiscale de tenir des livres peut naître si le chiffre d’affaires annuel dépasse 800 000 € ou si le bénéfice annuel dépasse 80 000 €. La notification du Finanzamt indiquant le début de l’obligation est également importante. Les obligations commerciales restent à vérifier séparément.
EÜR et Kleinunternehmerregelung sont distinctes
L’EÜR concerne l’impôt sur le revenu et le calcul du bénéfice. Le régime allemand de franchise de TVA pour les petites entreprises (Kleinunternehmerregelung) concerne la TVA. Une entreprise sous franchise comme une entreprise au régime normal peut utiliser l’EÜR si elle remplit les conditions.
Depuis 2025, la franchise suppose généralement que le chiffre d’affaires de l’année précédente ne dépasse pas 25 000 € et celui de l’année en cours 100 000 €. Ces seuils ne déterminent pas le droit à l’EÜR. Sous ce régime, la TVA n’est normalement pas indiquée séparément sur la facture et la TVA en amont n’est pas déductible.
Principe des encaissements et décaissements
La date du paiement est en principe déterminante : une recette est enregistrée lors de l’encaissement et une dépense lors du paiement. Une facture émise en décembre mais réglée en janvier relève généralement de la nouvelle année. L’article 11 EStG prévoit une exception étroite pour les paiements réguliers autour du changement d’année. Les amortissements, certains paiements anticipés et actifs obéissent aussi à des règles particulières.
Recettes et dépenses professionnelles
Les recettes comprennent notamment les paiements des clients, acomptes, recettes accessoires, ventes d’actifs, aides imposables, TVA encaissée au régime normal et remboursements de TVA. Un apport privé, un virement entre comptes propres ou une somme encaissée pour autrui n’est pas une recette professionnelle.
Les dépenses courantes comprennent achats, matériaux, sous-traitance, loyer, énergie, assurances, logiciels, téléphone, salaires, conseil, formation, déplacements admis, frais bancaires, TVA déductible, versements de TVA et amortissements. Une dépense privée n’est pas déductible ; en cas d’usage mixte, seule la part professionnelle justifiée est retenue.
TVA dans l’EÜR
Au régime normal, les ventes sont généralement portées hors taxe dans l’Anlage EÜR et la TVA encaissée séparément comme recette. La TVA déductible et la TVA versée au Finanzamt sont en principe des dépenses ; les remboursements sont des recettes.
Sous la Kleinunternehmerregelung, il n’y a normalement pas de déduction de TVA : les montants bruts réellement encaissés et payés sont enregistrés. Autoliquidation, opérations intracommunautaires ou changement de régime doivent être vérifiés avec un conseiller fiscal.
Achats et amortissements
Un achat important n’est pas intégralement déductible du seul fait de son paiement. Un actif amortissable utilisé plus d’un an est généralement réparti sur sa durée d’usage. Un bien mobilier utilisable de manière autonome peut être déduit immédiatement si son coût pertinent ne dépasse pas 800 €. Le montant hors taxe compte normalement lorsque la TVA est déductible ; sinon le coût inclut la TVA non déductible. Un registre des immobilisations peut être requis.
Pièces et conservation
Chaque opération doit être appuyée par une pièce comptable ou reçu. Conservez factures émises et reçues, preuves bancaires, caisse, contrats, avoirs, annulations, registre des actifs et justificatifs de déplacement. Les documents numériques doivent rester complets, lisibles, disponibles et auditables.
Selon l’article 147 AO, les pièces comptables sont généralement conservées huit ans ; d’autres catégories relèvent de délais de dix ou six ans. Le délai commence en principe à la fin de l’année de création.
Anlage EÜR et transmission électronique
L’EÜR est normalement transmise selon le jeu de données officiel. Dans Mein ELSTER, le formulaire s’appelle Anlage EÜR. Des annexes comme AVEÜR ou SZ peuvent être nécessaires. Le résultat est aussi reporté dans Anlage S pour une profession libérale ou Anlage G pour une activité commerciale. Le papier n’est admis que si le Finanzamt accepte une demande pour difficulté excessive.
Exemple simple
Un indépendant encaisse 48 000 € en 2026, paie 19 000 € de dépenses immédiatement déductibles et comptabilise 2 000 € d’amortissement.
48 000 € − 19 000 € − 2 000 € = 27 000 € de bénéfice
Une facture impayée n’est généralement une recette qu’au paiement. Un prélèvement privé ne réduit pas le bénéfice. Le solde bancaire peut différer en raison des apports, prélèvements, emprunts ou amortissements.
Étapes pratiques
- Vérifier le droit à l’EÜR et l’absence d’obligation comptable.
- Recenser comptes, caisse et moyens de paiement.
- Relier chaque paiement à son justificatif et à sa catégorie fiscale.
- Séparer opérations privées, apports, prélèvements et sommes de passage.
- Traiter correctement la TVA.
- Contrôler actifs et amortissements.
- Clarifier les écritures incertaines avant la clôture.
- Préparer Anlage EÜR et ses annexes.
- Rapprocher le résultat des déclarations fiscales.
- Valider, transmettre à temps et archiver le protocole.
Erreurs fréquentes
- Confondre EÜR et facture.
- L’assimiler à la Kleinunternehmerregelung.
- Utiliser la date de facture au lieu du paiement.
- Oublier les flux de TVA.
- Déduire des dépenses privées.
- Passer immédiatement en charge un actif à amortir.
- Traiter emprunts, apports, prélèvements ou virements internes comme recettes ou dépenses.
- Conserver des pièces ou une caisse incomplètes.
Liste de contrôle
- Droit à l’EÜR et obligations vérifiés
- Toutes les recettes et dépenses saisies
- Dates de paiement contrôlées
- Opérations privées séparées
- TVA, versements et remboursements rapprochés
- Actifs et amortissements complets
- Pièces et caisse auditables
- Anlage EÜR et annexes complétées
- Résultat rapproché d’Anlage S ou G
- Transmission électronique archivée
Questions fréquentes
L’EÜR est-elle réservée aux petites entreprises sous franchise de TVA ?
Non. Les règles sont distinctes. Une entreprise soumise à la TVA peut également utiliser l’EÜR si elle n’est pas tenue à une comptabilité complète.
Est-ce une facture sans TVA ?
Non. L’EÜR est un calcul annuel du bénéfice ; la facture documente une opération.
La transmission électronique est-elle obligatoire ?
En principe oui, selon l’article 60, paragraphe 4, EStDV. Le papier nécessite une dérogation acceptée.
Quand une recette est-elle comptée ?
En principe lors de l’encaissement effectif. Des règles spéciales concernent certains paiements périodiques de fin d’année.
Combien de temps conserver les pièces ?
Les pièces comptables généralement huit ans, certains livres dix ans et la correspondance ou d’autres documents fiscaux souvent six ans.
Quel est le délai normal ?
Sans conseil fiscal, en principe sept mois après la fin de l’année, généralement le 31 juillet suivant. Des délais plus longs s’appliquent en cas de représentation fiscale.
Motorica prend-il en charge l’EÜR ?
Motorica organise factures, paiements et pièces comptables ou reçus pour la préparation des données fiscales, calcule les données EÜR, les contrôle avec ERIC et peut les transmettre via ELSTER après validation. La qualification fiscale et le contrôle final restent à votre charge ou à celle de votre conseiller fiscal.
Conclusion
L’EÜR est simplifiée, mais pas informelle. Elle exige des paiements complets, un traitement correct de la TVA et des actifs et des justificatifs traçables.
Sources et date
Mise à jour : 16 septembre 2026.
- § 4 EStG
- § 11 EStG
- § 6 EStG
- § 141 AO
- § 147 AO
- § 149 AO
- §§ 238 et 241a HGB
- § 60 EStDV
- § 19 UStG
- Aide ELSTER Anlage EÜR 2025
- BMF : GoBD
Information générale, sans conseil fiscal ou juridique individuel.