
Almanya'da şahıs işletmesi sahibi, her mali yıl sonunda kazancını hesaplamalı ve gerekli vergi beyannamelerini hazırlamalıdır. Bu her zaman bilanço hazırlanacağı anlamına gelmez. Pek çok kurucu, gelir ve giderlerin karşılaştırıldığı EÜR (Einnahmenüberschussrechnung) yöntemini kullanabilir. Burada Almanya hukukuna göre hangi yöntemin geçerli olduğunu ve yıl sonunda nelerin kontrol edileceğini açıklıyoruz.
EÜR mü, bilanço mu?
Alman Gelir Vergisi Kanunu'nun (EStG) 4(3). maddesine göre, yasal olarak defter tutup mali tablo hazırlamak zorunda olmayan ve bunu gönüllü olarak da yapmayan kişiler, kazancı genel olarak işletme gelirleri eksi işletme giderleri şeklinde hesaplayabilir. Defter tutmakla yükümlü tacir ise bilanço ve kâr-zarar tablosu (GuV) hazırlar. İkisi birlikte Ticaret Kanunu (HGB) anlamında yıllık mali tabloları oluşturur. Vergi bilançosu verileri normalde elektronik olarak iletilir.
HGB § 241a, iki ardışık yıl sonu itibarıyla cirosu 800.000 €'yu ve yıllık fazlası 80.000 €'yu aşmayan bireysel tacirler için muafiyet öngörür. Yeni kuruluşta ilk yıl sonu esas alınır. Bu, bütün işletmelere uygulanan genel bir EÜR sınırı değildir. Ayrıca vergi dairesi, ticari bir işletmede takvim yılı toplam cirosu 800.000 €'yu veya mali yıl ticari kazancı 80.000 €'yu aşarsa AO § 141 uyarınca defter tutma yükümlülüğü tespit edebilir. Bu yükümlülük kural olarak bildirimin tebliğini izleyen mali yılda başlar. Serbest meslek faaliyeti sırf gelir miktarı nedeniyle AO § 141 kapsamına girmez. Diğer yükümlülükler ayrıca incelenmelidir.
Almanya’daki küçük işletmeler için KDV muafiyeti düzenlemesi (Kleinunternehmerregelung) KDV ile ilgilidir; EÜR veya bilanço seçimini belirlemez.
Yıl sonu için çalışma sırası
1. Kazanç hesaplama yöntemini netleştirin
Faaliyetin türünü, tacir statüsünü, önceki yöntemi ve vergi dairesinden gelen yazıları kontrol edin. Sınır durumlarında veya gönüllü yöntem değişikliğinde bir vergi danışmanına (Steuerberater) başvurun.
2. Belgeleri ve ödemeleri tamamlayın
Düzenlenen ve alınan faturaları, muhasebe belgesi veya makbuzları, banka ve kasa kayıtlarını, ödeme hizmeti dökümlerini, sözleşmeleri ve gerekiyorsa bordroları toplayın. Banka mutabakatı yapın, ödemeleri faturalarla eşleştirin. Ödenmemiş faturaları takip edin; olağan EÜR'de bunlar genellikle henüz tahsil edilmiş gelir değildir.
3. Ödemeleri doğru yıla yazın
EÜR'de genel kural fiili tahsilat veya ödeme tarihidir (§ 11 EStG). Aralık tarihli, ocakta ödenen bir fatura çoğunlukla ocak yılındadır. Yıl dönümüne yakın düzenli tekrarlanan ödemeler için dar bir istisna vardır; ekonomik aitlik ve vade de önemlidir. Avanslar ve bazı alımlar için özel hükümleri kontrol edin.
4. Özel işlemler, krediler ve demirbaşlar
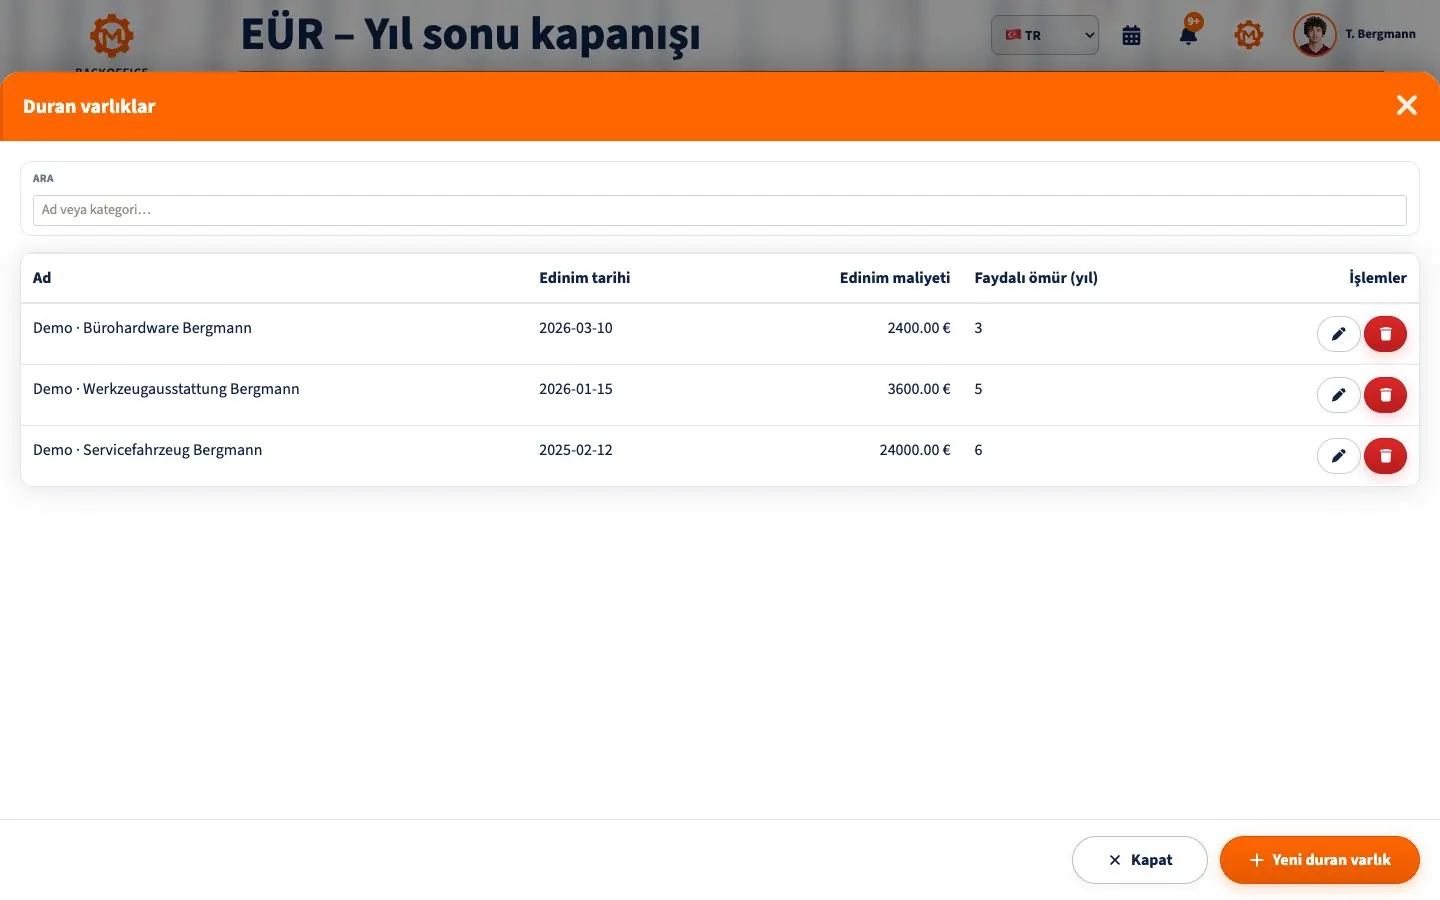
İşletmeye özel para koymak veya işletmeden özel para çekmek olağan işletme geliri ya da gideri değildir. Kredi anaparası kazanç yaratmaz; anapara geri ödemesi normalde gider değildir. İşletmeyle ilgili faiz gider olabilir. Hem özel hem ticari kullanılan varlıkların payını belgeleyin. Birden fazla yıl kullanılan varlıklar için amortisman (AfA), düşük değerli varlık kuralları ve demirbaş listesi gerekir; her alım hemen tamamen gider yazılamaz.
5. EÜR veya mali tabloları bitirin
Gelir ve giderleri resmî EÜR kalemlerine ayırın. Toplamları belgeler, ödemeler, KDV ön beyannameleri ve önceki yılla karşılaştırın. Bilanço için ayrıca envanter, alacaklar, borçlar, dönem ayırmaları ve gerektiğinde karşılıklar incelenir. Bilanço yalnızca daha uzun bir EÜR değildir.
Hangi beyannameler gerekir?
İşletme kazancı kişisel gelir vergisi beyannamesine girer; ticari gelir için çoğunlukla Anlage G, serbest meslek geliri için Anlage S kullanılır. Anlage EÜR normalde resmî veri formatında elektronik gönderilir. Aşırı güçlük hâlinde vergi dairesi talep üzerine istisna tanıyabilir (§ 60(4) EStDV). Bilanço tutanlar için normalde elektronik E-Bilanz geçerlidir.
Ticari şahıs işletmesinin ticaret vergisi beyannamesi, özellikle ticaret vergisi matrahı 24.500 €'yu aştığında, devreden zarar varsa veya vergi dairesi beyanname istediğinde gerekir (§ 25 GewStDV). 24.500 €'luk indirim, her tacirin daima beyanname vermesi gerektiği anlamına gelmez. Serbest meslek geliri genel olarak ticaret vergisine tabi değildir.
KDV'ye tabi işlemlerde yıllık KDV beyannamesini ve ön beyannameleri karşılaştırın. 2025'ten beri Kleinunternehmerregelung kapsamında genel beyan yükümlülükleri kural olarak uygulanmaz; özel işlemler veya vergi dairesinin talebi istisna olabilir. KDV muafiyeti kazanç hesaplama yükümlülüğünü kaldırmaz.
Süreler ve saklama
Vergi danışmanı olmadan olağan son tarih genel olarak izleyen yılın 31 Temmuz günüdür. Danışmanla hazırlanırsa genel kural ikinci izleyen yılın şubat ayının son günüdür (§ 149 AO). Hafta sonu, tatil, özel düzenleme veya bireysel talep gerçek tarihi değiştirebilir. Olası ek vergi ve avanslar için para ayırın.
AO § 147 uyarınca defterler, envanter ve yıllık mali tablolar normalde 10 yıl, muhasebe dayanak belgeleri 8 yıl, bazı diğer belgeler 6 yıl saklanır. Süre çoğunlukla ilgili kaydın oluştuğu veya tablonun düzenlendiği takvim yılının sonunda başlar. Açık vergi süreçleri süreyi uzatabilir. E-faturanın yapılandırılmış özgün verisini saklayın.
Kurucu kontrol listesi
- EÜR hakkını veya bilanço yükümlülüğünü kontrol ettim
- Banka, kasa ve ödeme hizmetlerini mutabık hale getirdim
- Fatura, belge ve ödeme tarihlerini tamamladım
- Özel işlemleri ve kredileri ayırdım
- Yıl dönümündeki ödemeleri doğru döneme atadım
- Demirbaş, amortisman ve listeyi kontrol ettim
- KDV ve indirilecek KDV'yi karşılaştırdım
- Anlage EÜR veya bilanço ve GuV'yi hazırladım
- Beyannameleri ve kesin son tarihi kontrol ettim
- Saklama ve olası vergi ödemelerini planladım
Sık sorulan sorular
EÜR yıllık mali tablo mudur? Günlük dilde yıl sonu işi sayılır. HGB anlamında yıllık mali tablo bilanço ve GuV'den oluşur; EÜR farklı bir vergi kazancı hesabıdır.
Ödenmemiş fatura EÜR'ye girer mi? Genellikle ödeme alındığında. Açık faturayı ayrıca belgeleyin ve istisnaları kontrol edin.
Ne zaman uzman desteği gerekir? İlk bilanço, sınır değerlere yaklaşma, yurt dışı işlemleri, personel, araç, taşınmaz, işletmeyi bırakma veya yöntem değişikliğinde.
Backoffice içinde EÜR görünümü
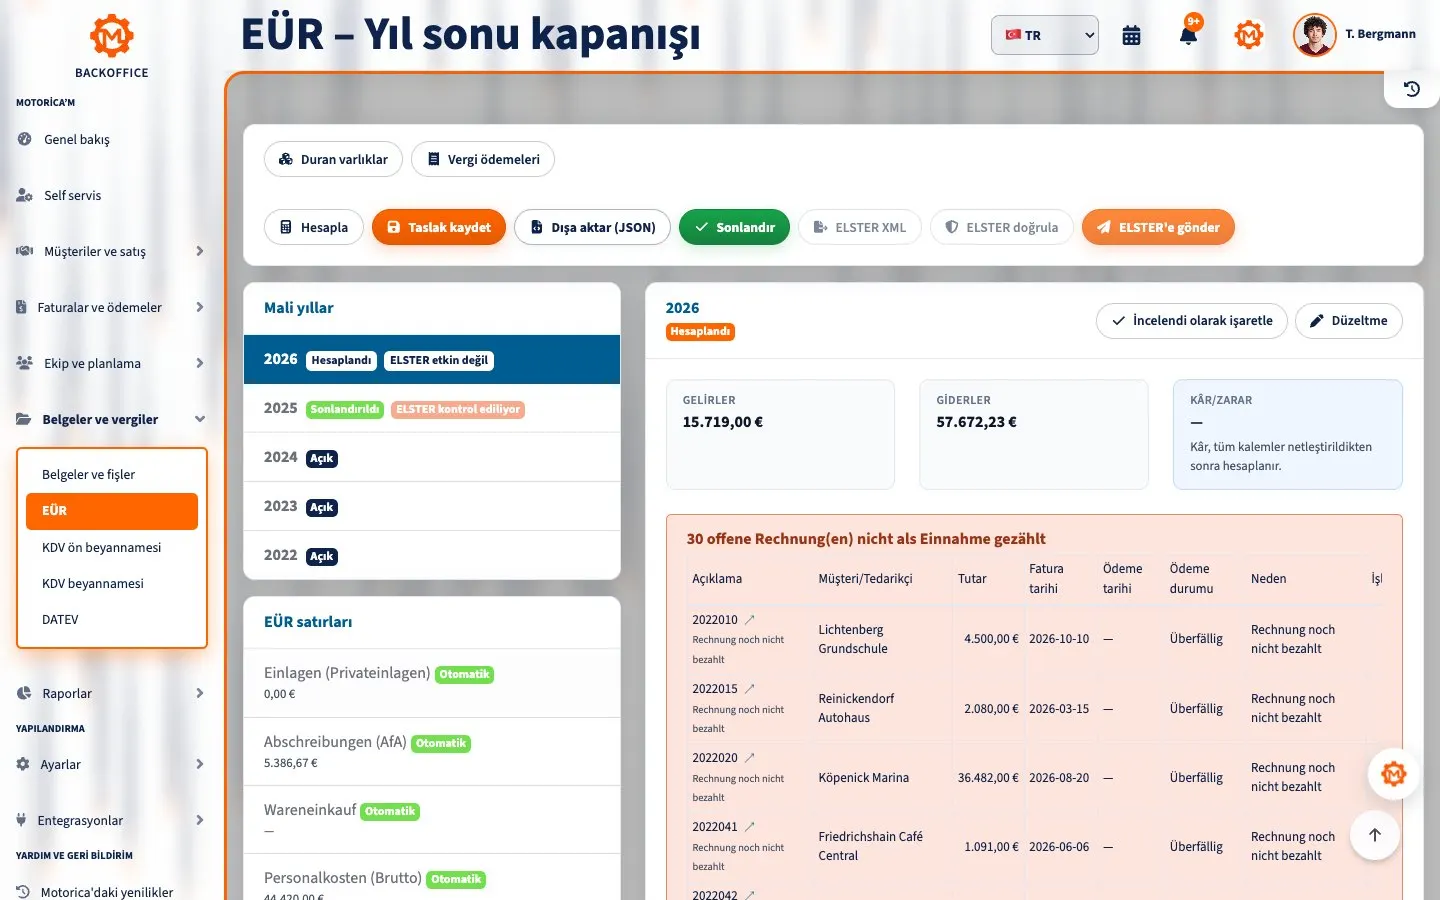
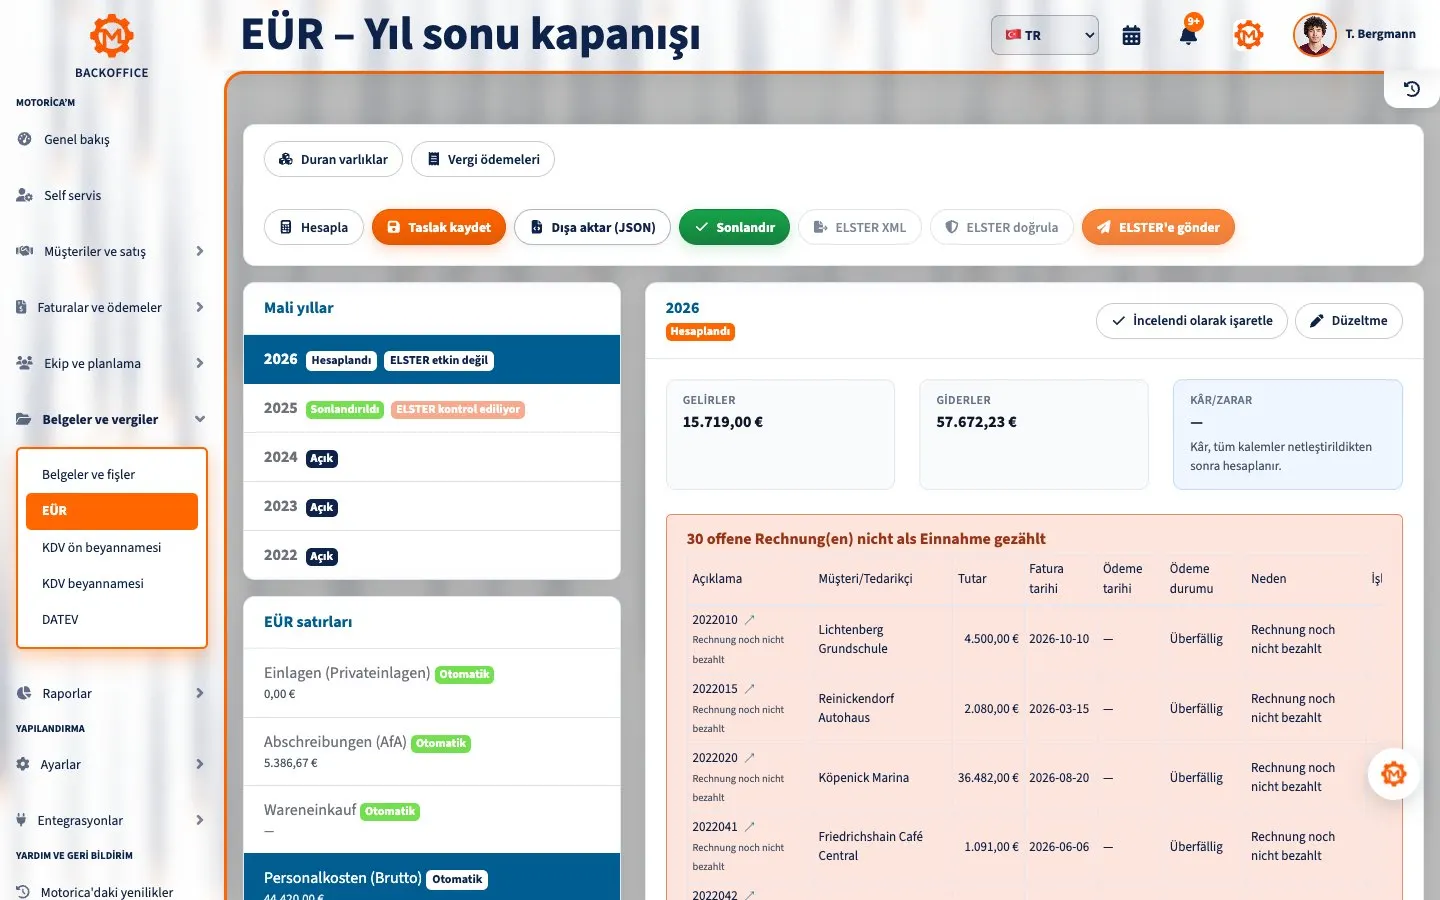
Bu kısa animasyon, Thomas Bergmann’ın kurgusal hesabındaki EÜR özetini, bordro kaynağını ve duran varlık listesini gösterir.
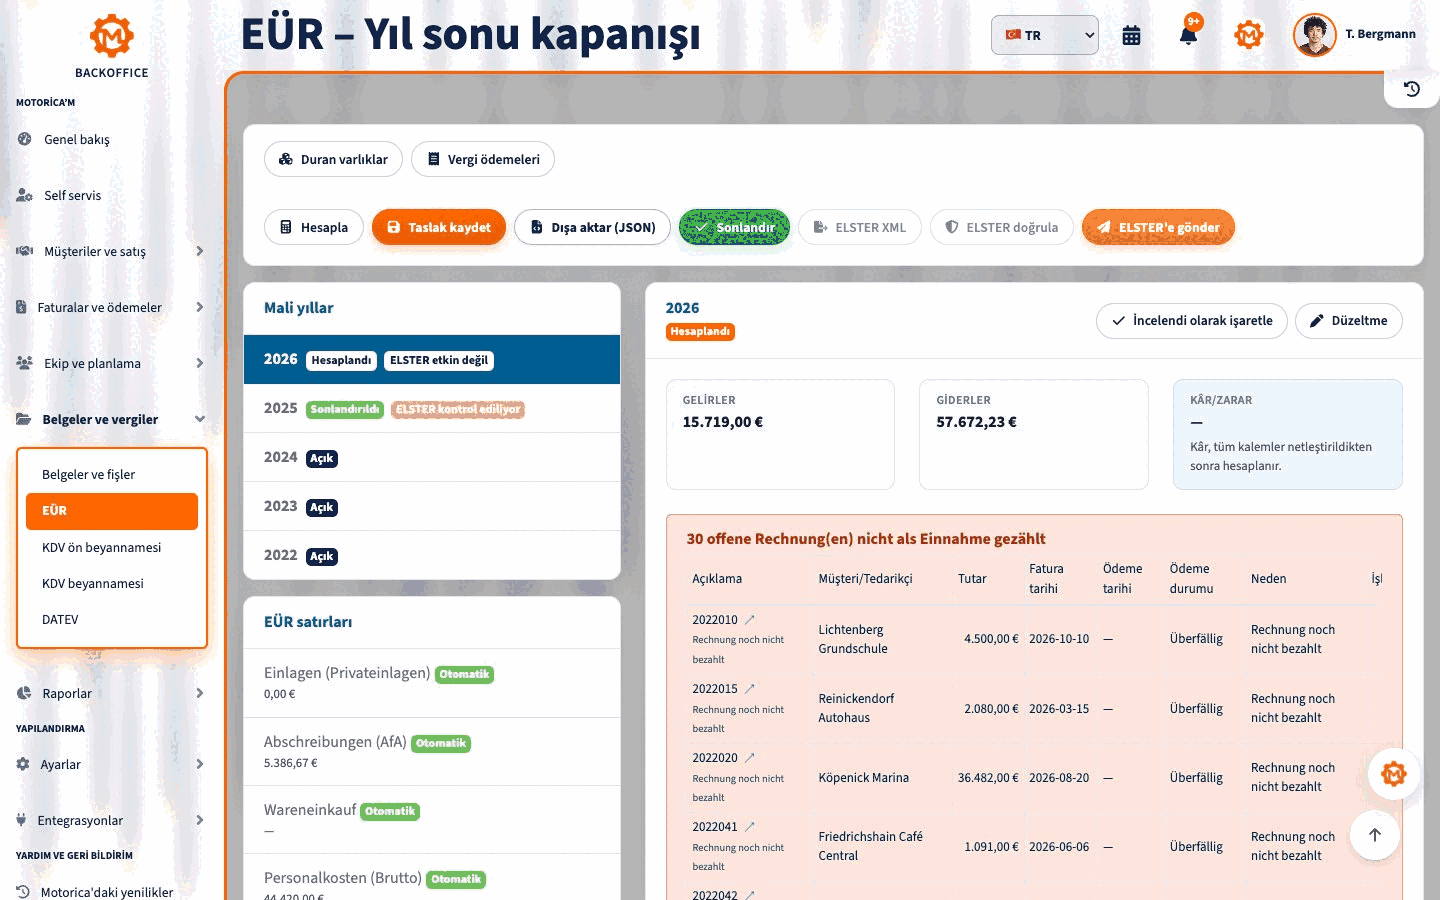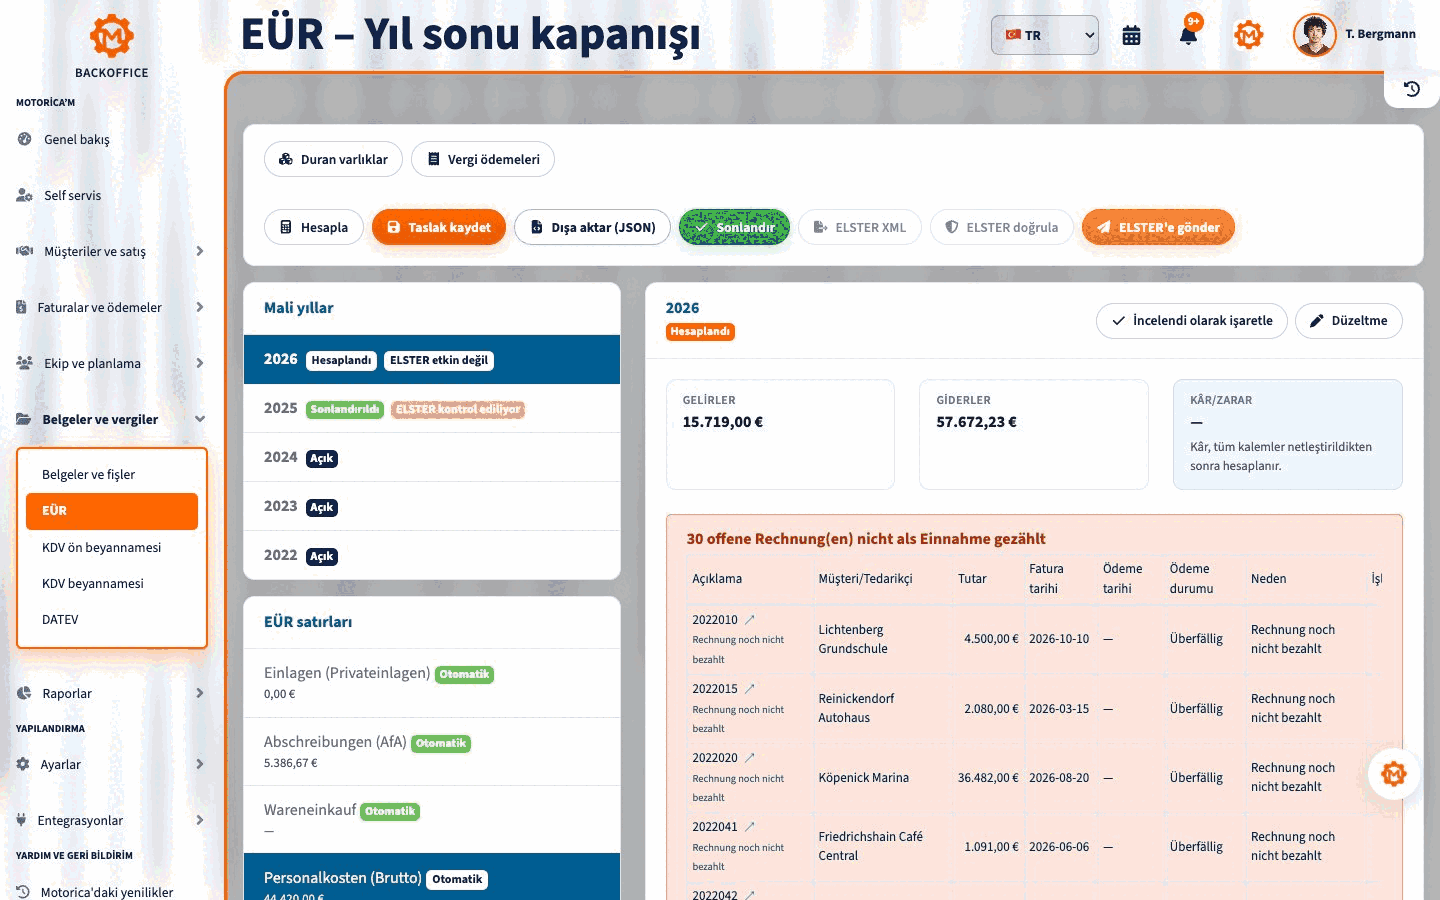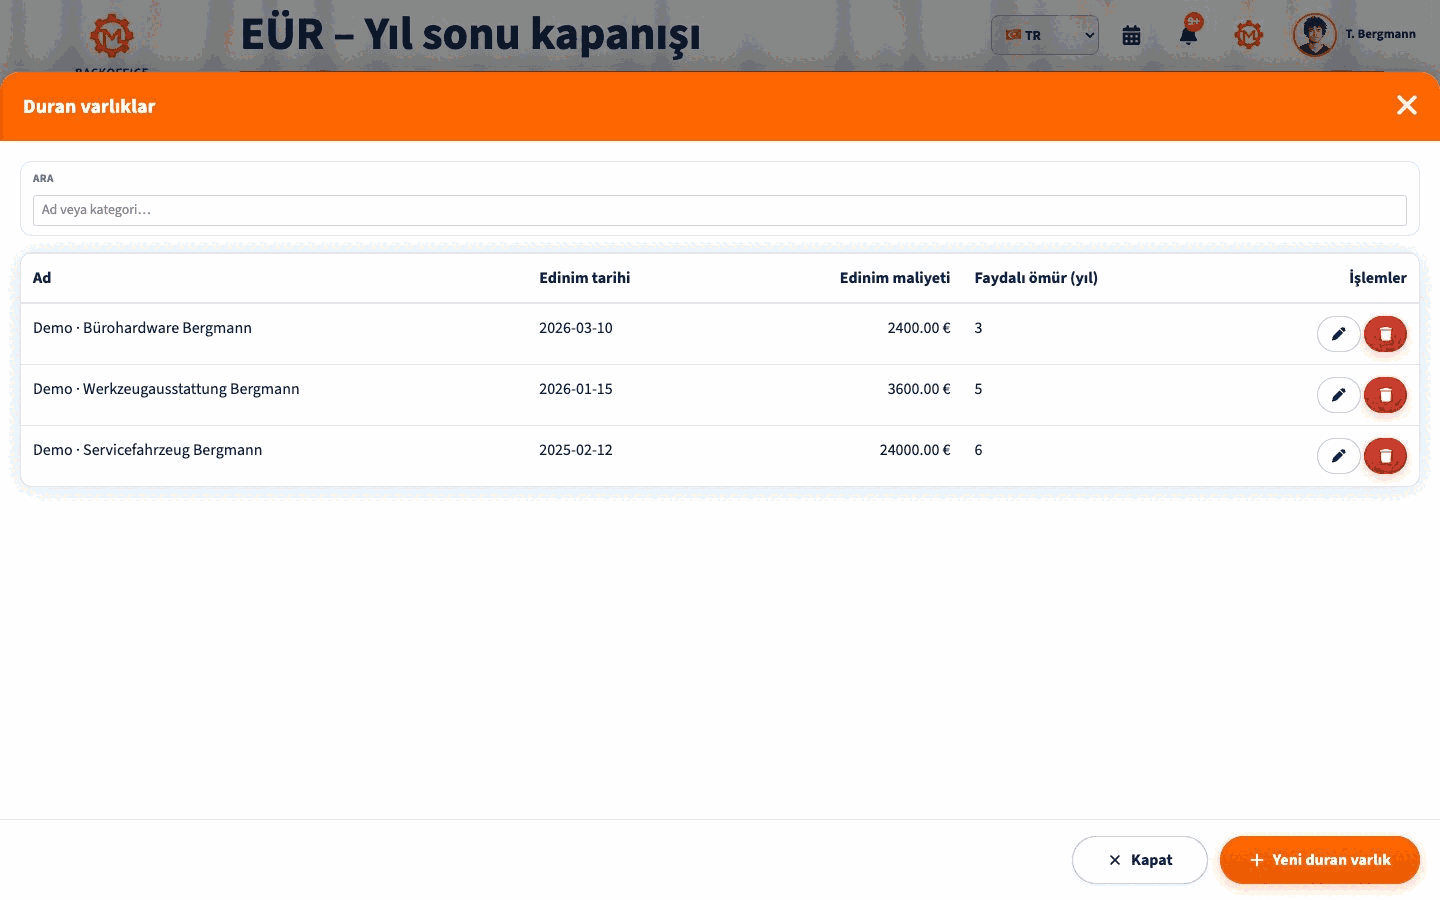
EÜR özeti · Bordro kaynağı · Duran varlıklar
Motorica ve resmî kaynaklar
Motorica Backoffice, seçilen mali yılın EÜR kalemlerini, kaynak kayıtları, gelirleri, giderleri ve hesaplanan sonucu gösterir. Taslağı kapatmadan veya veri göndermeden önce sınıflandırmayı ve dayanakları kontrol edin. Vergisel değerlendirme sizde veya vergi danışmanınızdadır.
Resmî dayanaklar: EStG § 4, EStG § 11, HGB § 241a, AO §§ 141, 147, 149, § 147 AO, § 149 AO, EStDV § 60, GewStDV § 25, UStG § 19, ELSTER Anlage EÜR.
Bu metin Alman hukukuna ilişkin genel bilgidir; kişisel vergi veya hukuk danışmanlığının yerini almaz.